电动工具+蒸汽拖把+新能源汽车配件齐增,2021年增长45%
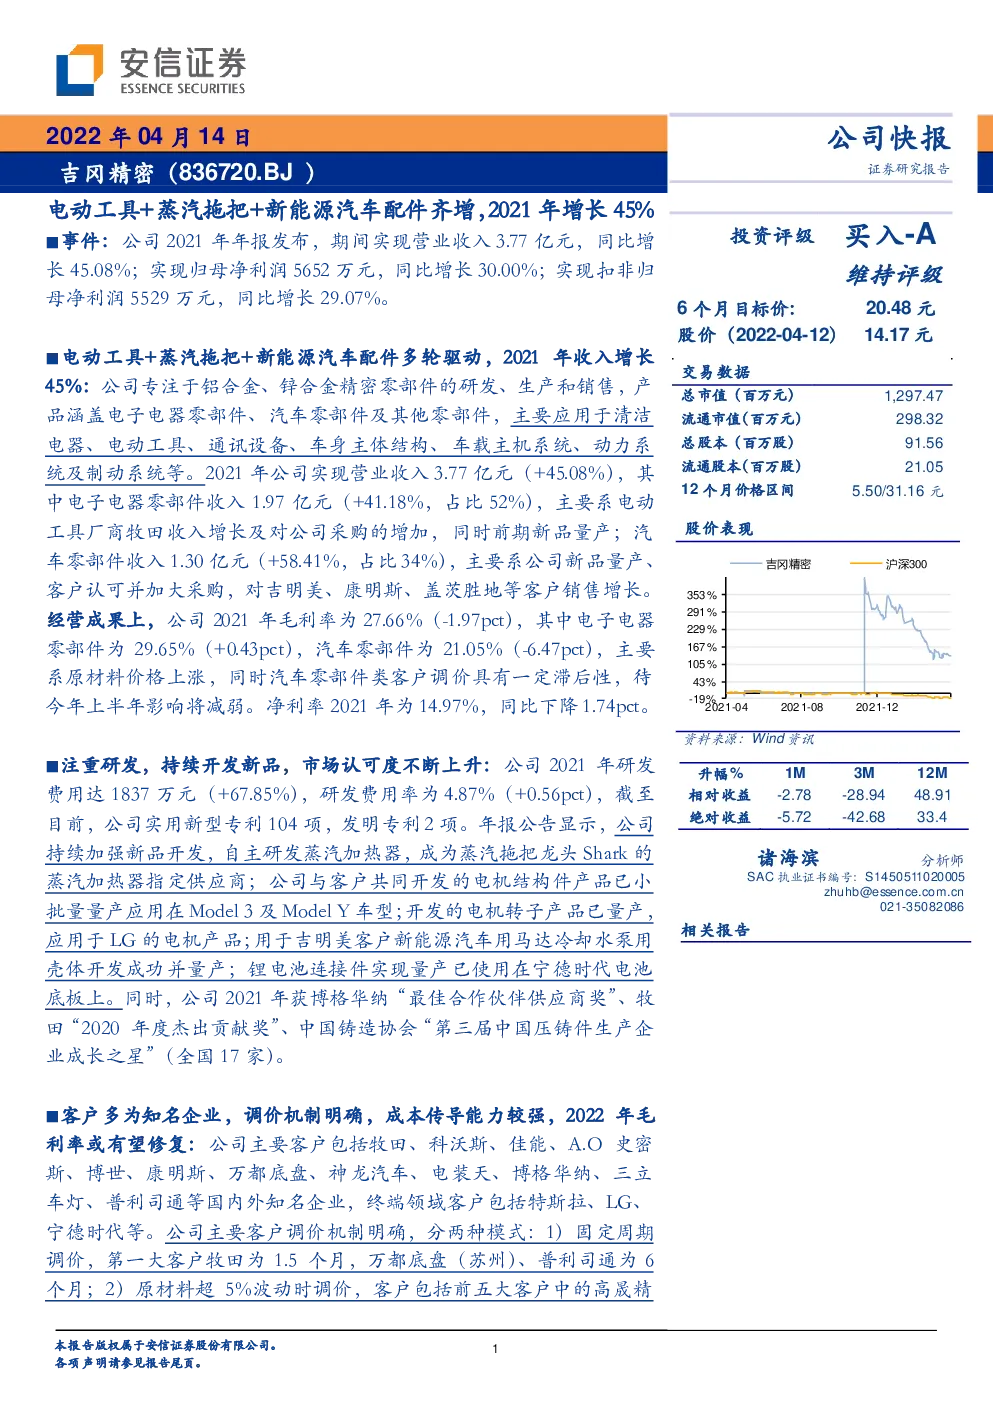
电动工具+蒸汽拖把+新能源汽车配件齐增,2021年增长45% 事件:公司2021年年报发布,期间实现营业收入3.77亿元,同比增长45.08%;实现归母净利润5652万元,同比增长30.00%;实现扣非归母净利润5529万元,同比增长29.07%。 电动工具+蒸汽拖把+新能源汽车配件多轮驱动,2021年收入增长45%:公司专注于铝合金、锌合金精密零部件的研发、生产和销售,产品涵盖电子电器零部件、汽车零部件及其他零部件,主要应用于清洁电器、电动工具、通讯设备、车身主体结构、车载主机系统、动力系统及制动系统等。2021年公司实现营业收入3.77亿元(+45.08%),其中电子电器零部件收入1.97亿元(+41.18%,占比52%),主要系电动工具厂商牧田收入增长及对公司采购的增加,同时前期新品量产;汽车零部件收入1.30亿元(+58.41%,占比34%),主要系公司新品量产、客户认可并加大采购,对吉明美、康明斯、盖茨胜地等客户销售增长。 经营成果上,公司2021年毛利率为27.66%(-1.97pct),其中电子电器零部件为29.65%(+0.43pct),汽车零部件为21.05%(-6.47pct),主要系原材料价格上涨,同时汽车零部件类客户调价具有一定滞后性,待今年上半年影响将减弱。净利率2021年为14.97%,同比下降1.74pct。 客户多为知名企业,调价机制明确,成本传导能力较强,2022年毛利率或有望修复:公司主要客户包括牧田、科沃斯、佳能、A.O史密斯、博世、康明斯、万都底盘、神龙汽车、电装天、博格华纳、三立车灯、普利司通等国内外知名企业,终端领域客户包括特斯拉、LG、宁德时代等。公司主要客户调价机制明确,分两种模式:1)固定周期调价,第一大客户牧田为1.5个月,万都底盘(苏州)、普利司通为6个月;2)原材料超5%波动时调价,客户包括前五大客户中的高晟精密、康明斯、宁波海歌,以及科沃斯、佳能、A.O史密斯等。随着去年汽车零部件调价效果逐渐显现,公司整体毛利率有望收复。另外,公司新客户获取能力较强,2018-2020年新客户收入占比分别为11%、8%、13%。 轻量化概念伴随新能源车趋势为铝压铸件市场扩容,汽车类收入带来新增长:公司的汽车零部件产品包括电子系统配件,滤清器系统零部件,转向器、底盘零部件,动力、缓冲、变速系统零部件等,应用领域包括车身主结构、车载主机系统、动力系统及制动系统等。汽车工业协会数据显示,我国新能源汽车市场规模不断扩大,2020年中国新能源汽车产销量分别达到131.61万辆和136.73万辆,比上年同期分别增长10.01%和13.38%。随着国内疫情得到控制,经济恢复加速,国内经济快速增长,新能源汽车市场快速发展,国内金属制品行业的增长趋势明显向好。2021年,在节能减排大力推动新能源汽车的政策驱动下, 铝合金零部件市场需求随之增长 ,公司汽车零部件收入达13,002.97万元,占全年营收的34.45%,毛利率为21.05%。 投资建议:公司是精密铝合金行业领先企业,在铝合金压铸件细分行业深耕多年。2022年,公司将积极筹办“年产2,900万件精密机械零部件生产线智能化改造项目”。目前公司继续优化产品订单结构,并加大引进自动流水线投入,引进机器人进行无人化作业,提高生产效率。 随着募投资金项目的有效推进将会逐步释放产能,我们预计公司2022-2024年的收入增速分别为22.2%、17.9%、28%,净利润增速分别为28.5%、14.9%、35.8%,成长性突出;维持买入-A的投资评级,6个月目标价为20.48元,相当于2022年25.6X的动态市盈率。 风险提示:下游行业发展不及预期、产品推广风险、疫情导致停工 1.吉冈精密主要财务指标 图1:吉冈精密营收及增速/亿元 图2:吉冈精密归母净利润及增速/万元 图3:吉冈精密研发费用及研发费用率/万元 图4:吉冈精密盈利能力 图5:吉冈精密经营性现金流净额/万元 图6:吉冈精密期间费用率 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表