新老品种扩大使用范围,研发逐步兑现
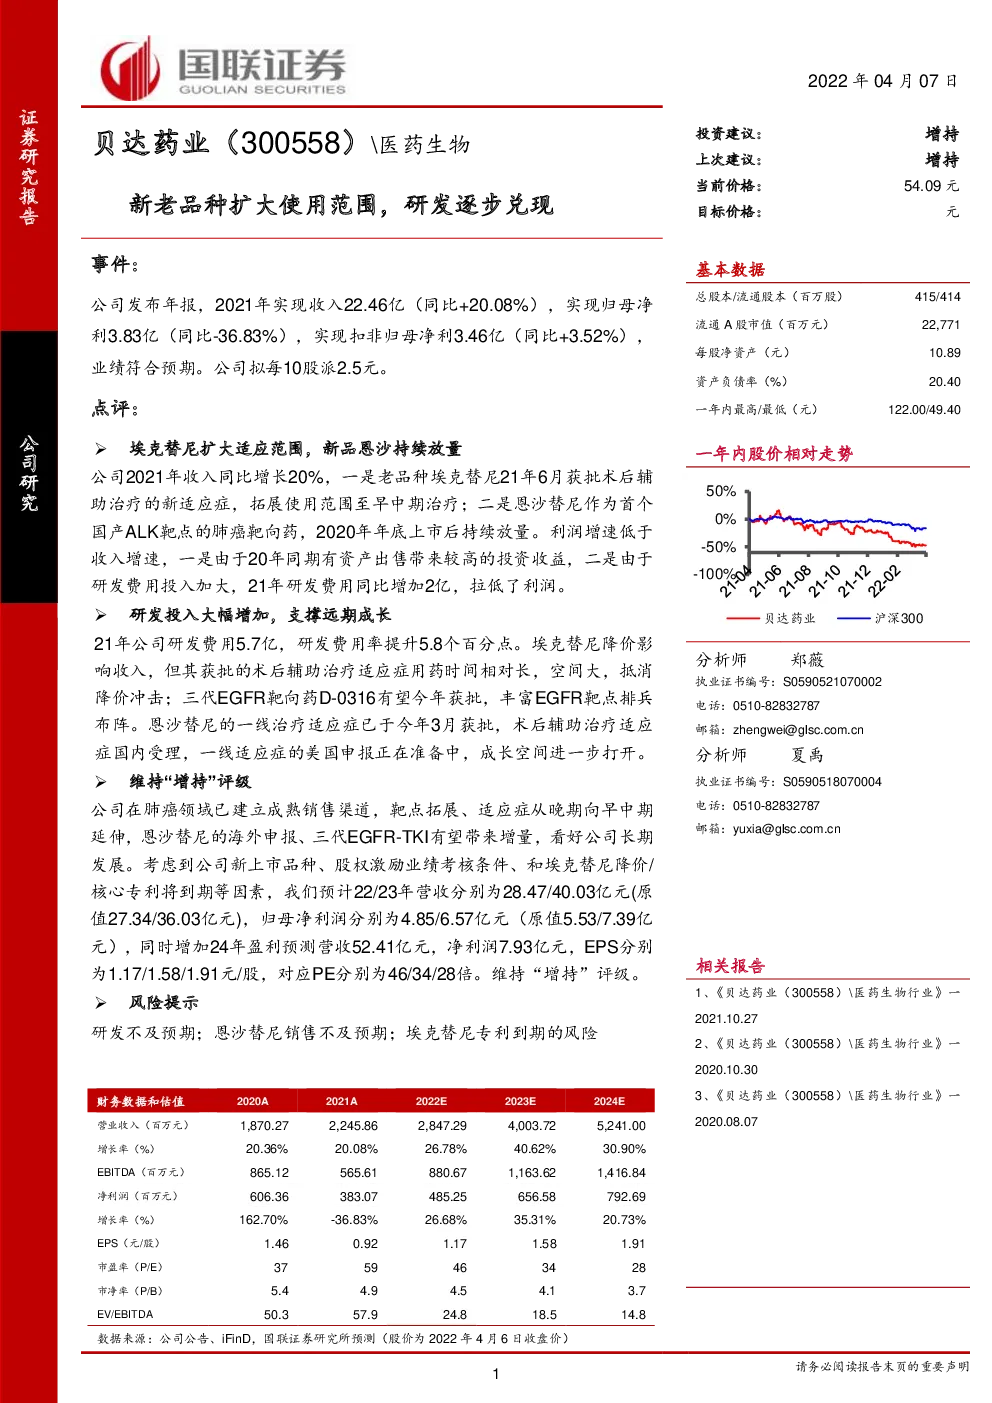
公司发布年报,2021年实现收入22.46亿(同比+20.08%),实现归母净利3.83亿(同比-36.83%),实现扣非归母净利3.46亿(同比+3.52%),业绩符合预期。公司拟每10股派2.5元。 埃克替尼扩大适应范围,新品恩沙持续放量 公司2021年收入同比增长20%,一是老品种埃克替尼21年6月获批术后辅助治疗的新适应症,拓展使用范围至早中期治疗;二是恩沙替尼作为首个国产ALK靶点的肺癌靶向药,2020年年底上市后持续放量。利润增速低于收入增速,一是由于20年同期有资产出售带来较高的投资收益,二是由于研发费用投入加大,21年研发费用同比增加2亿,拉低了利润。 研发投入大幅增加,支撑远期成长 21年公司研发费用5.7亿,研发费用率提升5.8个百分点。埃克替尼降价影响收入,但其获批的术后辅助治疗适应症用药时间相对长,空间大,抵消降价冲击;三代EGFR靶向药D-0316有望今年获批,丰富EGFR靶点排兵布阵。恩沙替尼的一线治疗适应症已于今年3月获批,术后辅助治疗适应症国内受理,一线适应症的美国申报正在准备中,成长空间进一步打开。 维持“增持”评级 公司在肺癌领域已建立成熟销售渠道,靶点拓展、适应症从晚期向早中期延伸,恩沙替尼的海外申报、三代EGFR-TKI有望带来增量,看好公司长期发展。考虑到公司新上市品种、股权激励业绩考核条件、和埃克替尼降价/核心专利将到期等因素,我们预计22/23年营收分别为28.47/40.03亿元(原值27.34/36.03亿元),归母净利润分别为4.85/6.57亿元(原值5.53/7.39亿元),同时增加24年盈利预测营收52.41亿元,净利润7.93亿元,EPS分别为1.17/1.58/1.91元/股,对应PE分别为46/34/28倍。维持“增持”评级。 风险提示 研发不及预期;恩沙替尼销售不及预期;埃克替尼专利到期的风险 图表1:财务预测摘要 资产负债表 现金流量表