业绩符合预期,资产质量优异
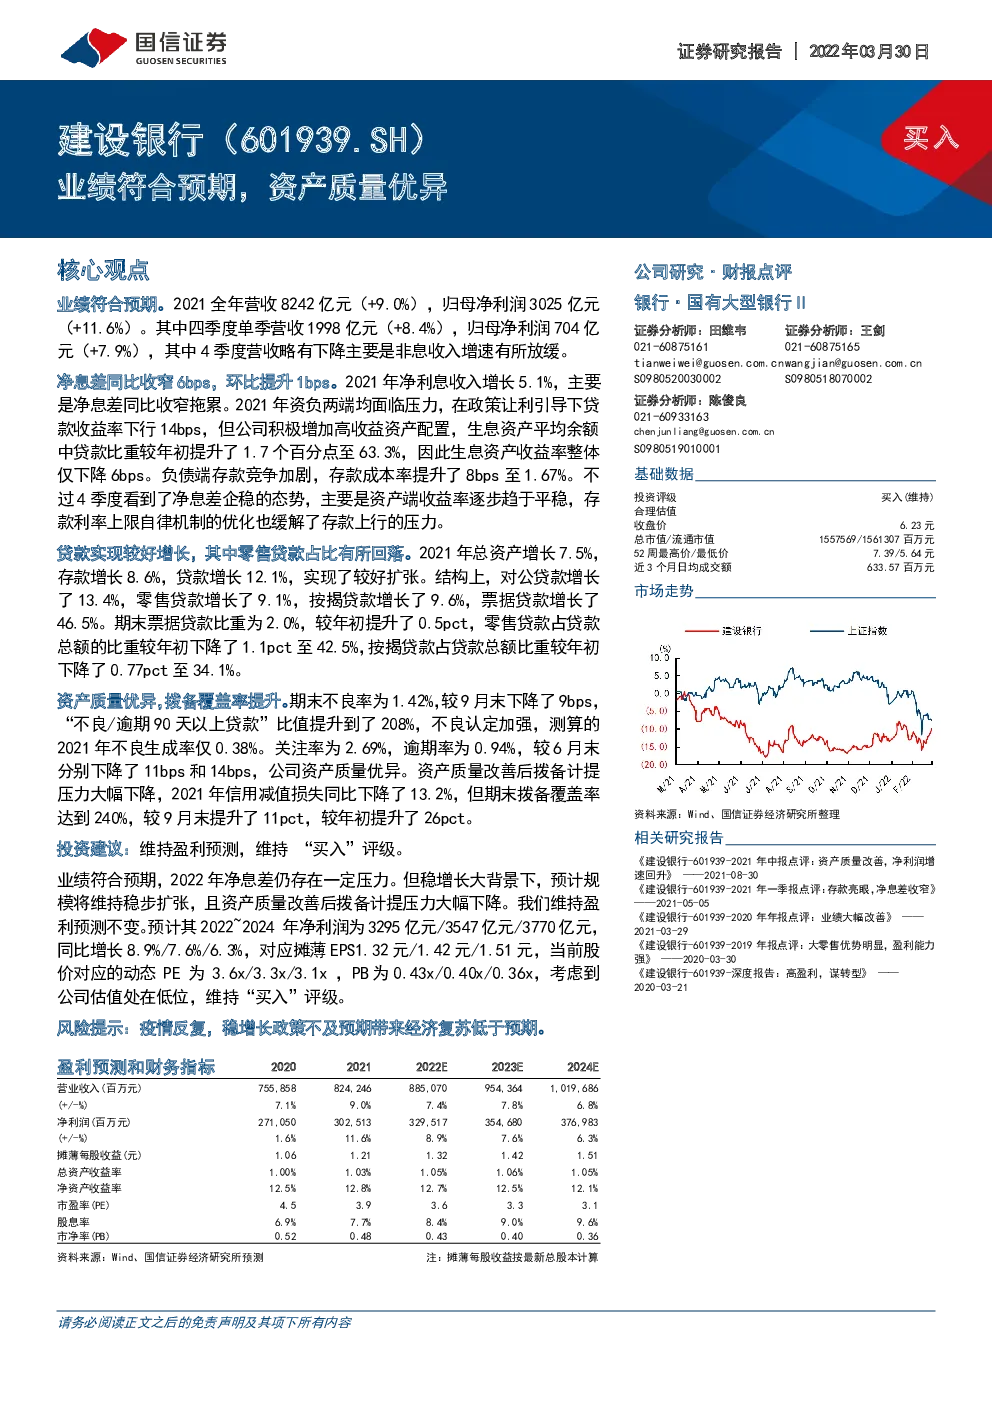
业绩符合预期。2021 全年营收 8242 亿元(+9.0%),归母净利润 3025 亿元(+11.6%)。其中四季度单季营收 1998 亿元(+8.4%),归母净利润 704 亿元(+7.9%),其中 4 季度营收略有下降主要是非息收入增速有所放缓。 净息差同比收窄 6bps,环比提升 1bps。2021 年净利息收入增长 5.1%,主要是净息差同比收窄拖累。2021 年资负两端均面临压力,在政策让利引导下贷款收益率下行 14bps,但公司积极增加高收益资产配置,生息资产平均余额中贷款比重较年初提升了 1.7 个百分点至 63.3%,因此生息资产收益率整体仅下降 6bps。负债端存款竞争加剧,存款成本率提升了 8bps 至 1.67%。不过 4 季度看到了净息差企稳的态势,主要是资产端收益率逐步趋于平稳,存款利率上限自律机制的优化也缓解了存款上行的压力。 贷款实现较好增长,其中零售贷款占比有所回落。2021 年总资产增长 7.5%,存款增长 8.6%,贷款增长 12.1%,实现了较好扩张。结构上,对公贷款增长了 13.4%,零售贷款增长了 9.1%,按揭贷款增长了 9.6%,票据贷款增长了46.5%。期末票据贷款比重为 2.0%,较年初提升了 0.5pct,零售贷款占贷款总额的比重较年初下降了 1.1pct 至 42.5%,按揭贷款占贷款总额比重较年初下降了 0.77pct 至 34.1%。 资产质量优异,拨备覆盖率提升。期末不良率为 1.42%,较 9 月末下降了 9bps,“不良/逾期 90 天以上贷款”比值提升到了 208%,不良认定加强,测算的2021 年不良生成率仅 0.38%。关注率为 2.69%,逾期率为 0.94%,较 6 月末分别下降了 11bps 和 14bps,公司资产质量优异。资产质量改善后拨备计提压力大幅下降,2021 年信用减值损失同比下降了 13.2%,但期末拨备覆盖率达到 240%,较 9 月末提升了 11pct,较年初提升了 26pct。 投资建议:维持盈利预测,维持 “买入”评级。 业绩符合预期,2022 年净息差仍存在一定压力。但稳增长大背景下,预计规模将维持稳步扩张,且资产质量改善后拨备计提压力大幅下降。我们维持盈利预测不变。预计其 2022~2024 年净利润为 3295 亿元/3547 亿元/3770 亿元,同比增长 8.9%/7.6%/6.3%,对应摊薄 EPS1.32 元/1.42 元/1.51 元,当前股价对应的动态 PE 为 3.6x/3.3x/3.1x ,PB 为 0.43x/0.40x/0.36x,考虑到公司估值处在低位,维持“买入”评级。 风险提示:疫情反复,稳增长政策不及预期带来经济复苏低于预期。 盈利预测和财务指标 2021 全年营收 8242 亿元(+9.0%),归母净利润 3025 亿元(+11.6%)。其中四季度单季营收 1998 亿元(+8.4%),归母净利润 704 亿元(+7.9%)。 图1:建设银行营收和归母净利润增速 图2:建设银行存贷款增速 图3:建设银行不良贷款率 图4:建设银行拨备覆盖率 附表:财务预测与估值 利润表(十亿元) 资产负债表(十亿元) 免责声明