全年业绩具备韧性,区域需求有望获得支撑
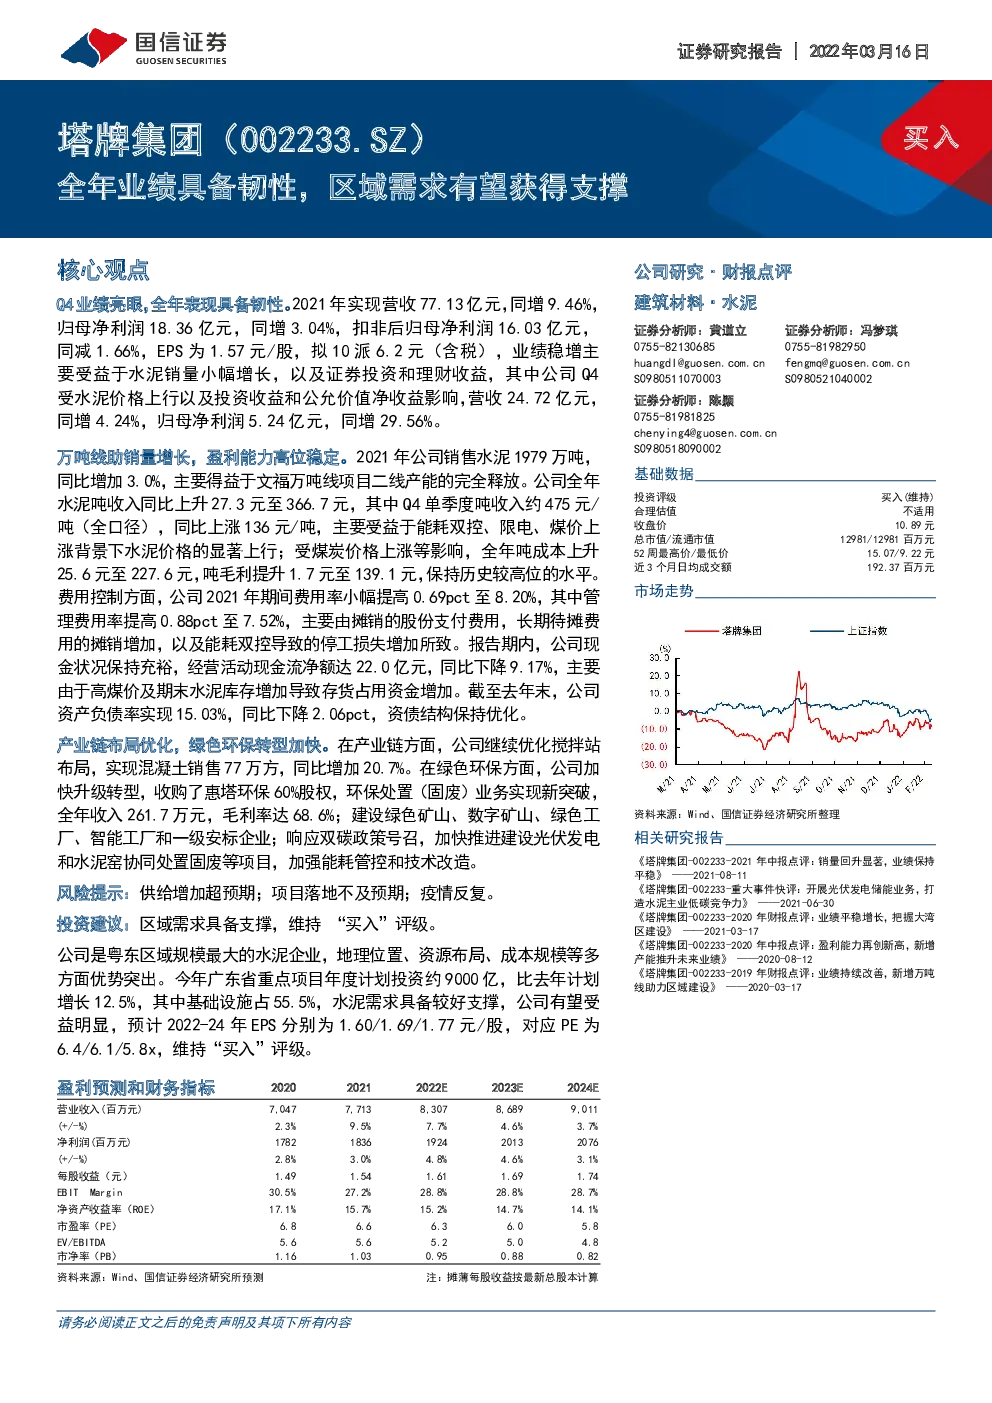
Q4业绩亮眼,全年表现具备韧性。2021年实现营收77.13亿元,同增9.46%,归母净利润18.36亿元,同增3.04%,扣非后归母净利润16.03亿元,同减1.66%,EPS为1.57元/股,拟10派6.2元(含税),业绩稳增主要受益于水泥销量小幅增长,以及证券投资和理财收益,其中公司Q4受水泥价格上行以及投资收益和公允价值净收益影响,营收24.72亿元,同增4.24%,归母净利润5.24亿元,同增29.56%。 万吨线助销量增长,盈利能力高位稳定。2021年公司销售水泥1979万吨,同比增加3.0%,主要得益于文福万吨线项目二线产能的完全释放。公司全年水泥吨收入同比上升27.3元至366.7元,其中Q4单季度吨收入约475元/吨(全口径),同比上涨136元/吨,主要受益于能耗双控、限电、煤价上涨背景下水泥价格的显著上行;受煤炭价格上涨等影响,全年吨成本上升25.6元至227.6元,吨毛利提升1.7元至139.1元,保持历史较高位的水平。 费用控制方面,公司2021年期间费用率小幅提高0.69pct至8.20%,其中管理费用率提高0.88pct至7.52%,主要由摊销的股份支付费用,长期待摊费用的摊销增加,以及能耗双控导致的停工损失增加所致。报告期内,公司现金状况保持充裕,经营活动现金流净额达22.0亿元,同比下降9.17%,主要由于高煤价及期末水泥库存增加导致存货占用资金增加。截至去年末,公司资产负债率实现15.03%,同比下降2.06pct,资债结构保持优化。 产业链布局优化,绿色环保转型加快。在产业链方面,公司继续优化搅拌站布局,实现混凝土销售77万方,同比增加20.7%。在绿色环保方面,公司加快升级转型,收购了惠塔环保60%股权,环保处置(固废)业务实现新突破,全年收入261.7万元,毛利率达68.6%;建设绿色矿山、数字矿山、绿色工厂、智能工厂和一级安标企业;响应双碳政策号召,加快推进建设光伏发电和水泥窑协同处置固废等项目,加强能耗管控和技术改造。 风险提示:供给增加超预期;项目落地不及预期;疫情反复。 投资建议:区域需求具备支撑,维持“买入”评级。 公司是粤东区域规模最大的水泥企业,地理位置、资源布局、成本规模等多方面优势突出。今年广东省重点项目年度计划投资约9000亿,比去年计划增长12.5%,其中基础设施占55.5%,水泥需求具备较好支撑,公司有望受益明显,预计2022-24年EPS分别为1.60/1.69/1.77元/股,对应PE为6.4/6.1/5.8x,维持“买入”评级。 盈利预测和财务指标 Q4业绩亮眼,全年表现具备韧性。2021年实现营收77.13亿元,同增9.46%,归母净利润18.36亿元,同增3.04%,扣非后归母净利润16.03亿元,同减1.66%,EPS为1.57元/股,拟10派6.2元(含税),业绩稳增主要受益于水泥销量小幅增长,以及证券投资和理财收益,其中公司Q4受水泥价格上行以及投资收益和公允价值净收益影响,营收24.72亿元,同增4.24%,归母净利润5.24亿元,同增29.56%。 图1:塔牌集团营业收入及增速 图2:塔牌集团单季营业收入及增速 图3:塔牌集团归母净利润及增速(单位:亿元、%) 图4:塔牌集团单季归母净利润及增速 万吨线助销量稳增,盈利能力高位稳定。2021年公司销售水泥1979万吨,同比增加3.0%,主要得益于文福万吨线项目二线产能的完全释放。公司全年水泥吨收入同比上升27.3元至366.7元,其中Q4单季度吨收入约475元/吨(全口径),同比上涨136元/吨,主要受益于能耗双控、限电、煤价上涨背景下水泥价格的显著上行;受煤炭价格上涨等影响,全年吨成本上升25.6元至227.6元,吨毛利提升1.7元至139.1元,保持历史较高位的水平。费用控制方面,公司2021年期间费用率小幅提高0.69pct至8.20%,其中管理费用率提高0.88pct至7.52%,主要由摊销的股份支付费用,长期待摊费用的摊销增加,以及能耗双控导致的停工损失增加所致。报告期内,公司现金状况保持充裕,经营活动现金流净额达22.0亿元,同比下降9.17%,主要由于高煤价及期末水泥库存增加导致存货占用资金增加。截至去年末,公司资产负债率实现15.03%,同比下降2.06pct,资债结构保持优化。 图5:塔牌集团水泥销量及增速 图6:塔牌集团年度吨收入和吨成本情况 图7:塔牌集团年度吨毛利情况 图8:塔牌集团期间费用率(%) 图9:塔牌集团经营性净现金流及增速 图10:塔牌集团资产负债率保持下行(%) 产业链布局优化,绿色环保转型加快。在产业链方面,公司继续优化搅拌站布局,实现混凝土销售77万方,同比增加20.7%。在绿色环保方面,公司加快升级转型,收购了惠塔环保60%股权,环保处置(固废)业务实现新突破,全年收入261.7万元,毛利率达68.6%;建设绿色矿山、数字矿山、绿色工厂、智能工厂和一级安标企业;响应双碳政策号召,加快推进建设光伏发电和水泥窑协同处置固废等项目,加强能耗管控和技术改造。 区域需求具备支撑,维持“买入”评级。公司是粤东区域规模最大的水泥企业,地理位置、资源布局、成本规模等多方面优势突出。今年广东省重点项目年度计划投资约9000亿,比去年计划增长12.5%,其中基础设施占55.5%,水泥需求具备较好支撑,公司有望受益明显,预计2022-24年EPS分别为1.60/1.69/1.77元/股,对应PE为6.4/6.1/5.8x,维持“买入”评级。 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元) 免责声明