收入增速放缓,期待未来改善
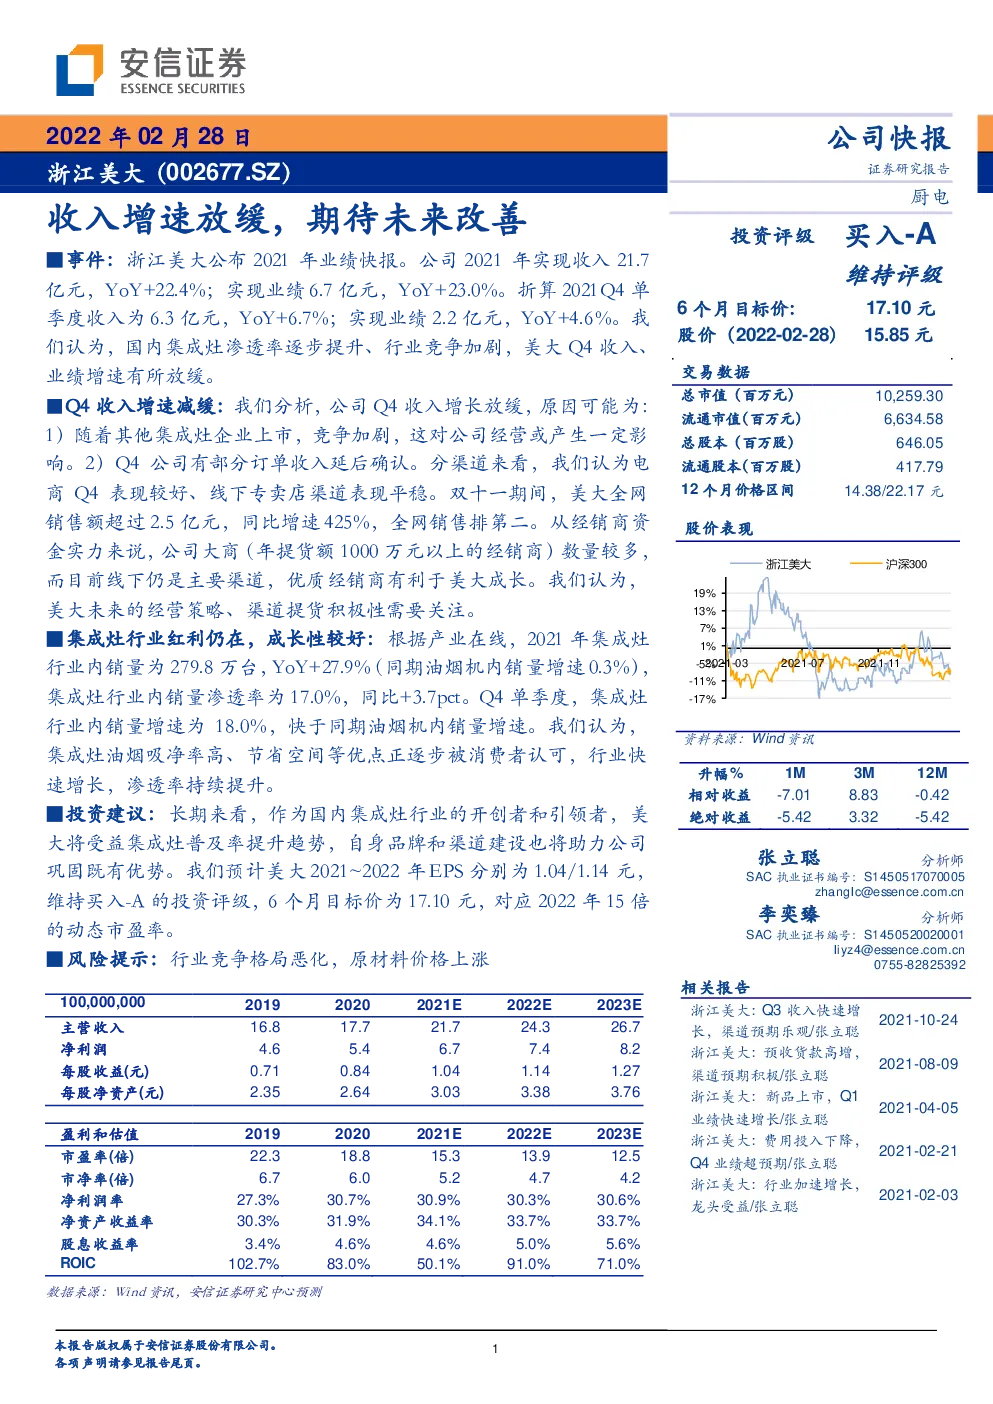
事件:浙江美大公布2021年业绩快报。公司2021年实现收入21.7亿元,YoY+22.4%;实现业绩6.7亿元,YoY+23.0%。折算2021Q4单季度收入为6.3亿元,YoY+6.7%;实现业绩2.2亿元,YoY+4.6%。我们认为,国内集成灶渗透率逐步提升、行业竞争加剧,美大Q4收入、业绩增速有所放缓。 Q4收入增速减缓:我们分析,公司Q4收入增长放缓,原因可能为: 1)随着其他集成灶企业上市,竞争加剧,这对公司经营或产生一定影响。2)Q4公司有部分订单收入延后确认。分渠道来看,我们认为电商Q4表现较好、线下专卖店渠道表现平稳。双十一期间,美大全网销售额超过2.5亿元,同比增速425%,全网销售排第二。从经销商资金实力来说,公司大商(年提货额1000万元以上的经销商)数量较多,而目前线下仍是主要渠道,优质经销商有利于美大成长。我们认为,美大未来的经营策略、渠道提货积极性需要关注。 集成灶行业红利仍在,成长性较好:根据产业在线,2021年集成灶行业内销量为279.8万台,YoY+27.9%(同期油烟机内销量增速0.3%),集成灶行业内销量渗透率为17.0%,同比+3.7pct。Q4单季度,集成灶行业内销量增速为18.0%,快于同期油烟机内销量增速。我们认为,集成灶油烟吸净率高、节省空间等优点正逐步被消费者认可,行业快速增长,渗透率持续提升。 投资建议:长期来看,作为国内集成灶行业的开创者和引领者,美大将受益集成灶普及率提升趋势,自身品牌和渠道建设也将助力公司巩固既有优势。我们预计美大2021~2022年EPS分别为1.04/1.14元,维持买入-A的投资评级,6个月目标价为17.10元,对应2022年15倍的动态市盈率。 表1:财务指标分析 图1:收入与净利润增长率 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表