你可能感兴趣
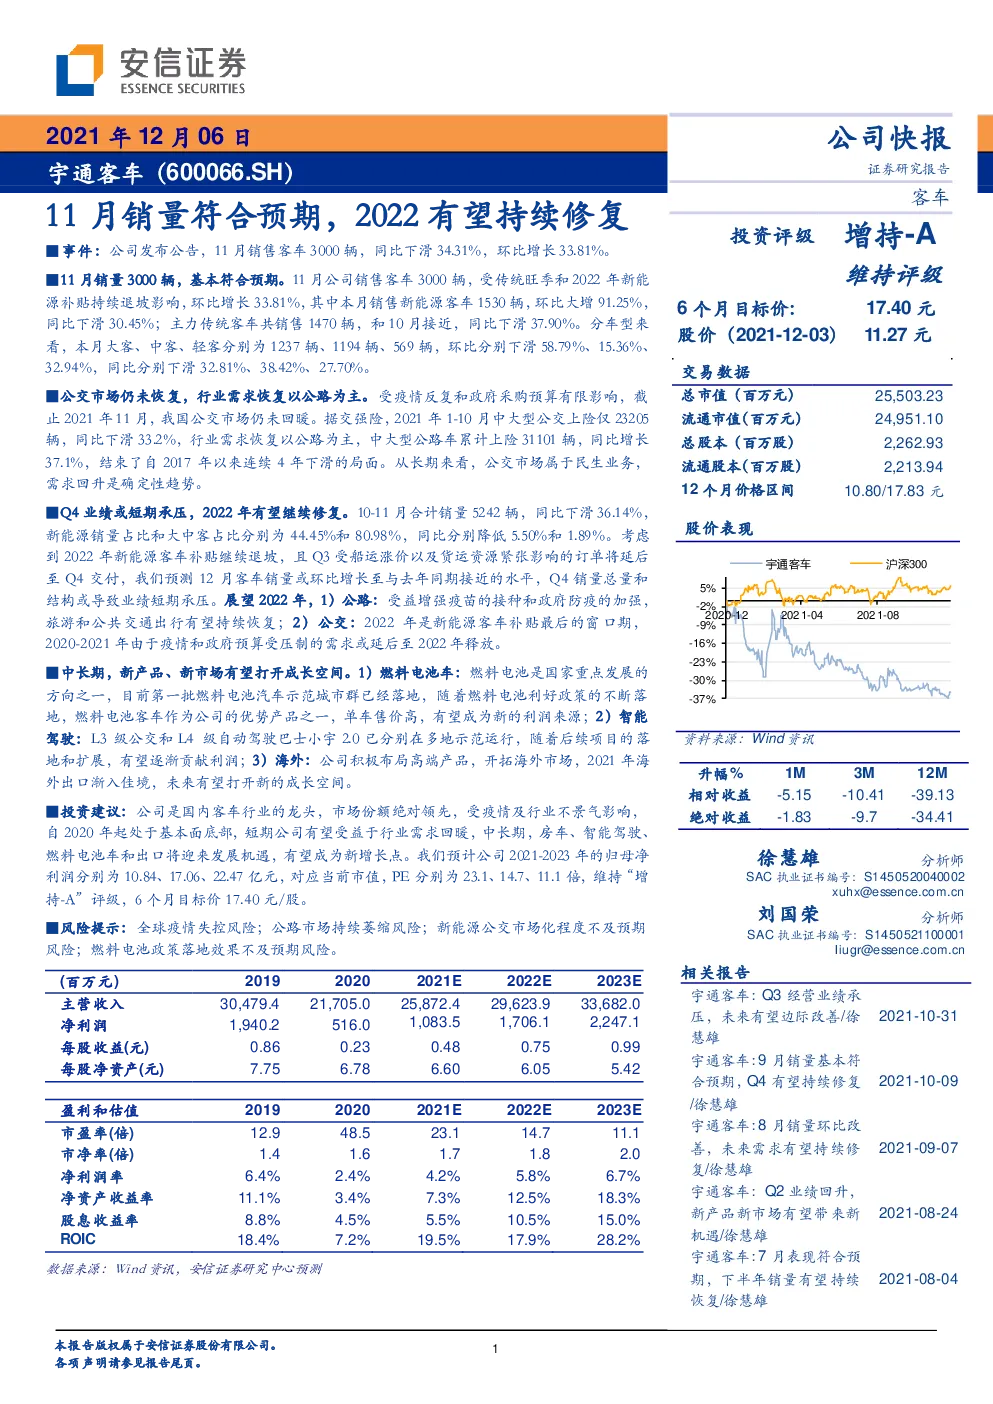
11月销量符合预期,2022有望持续修复
交通运输安信证券2021-12-06
9月销量基本符合预期,Q4有望持续修复
交通运输安信证券2021-10-09
汽车行业点评报告:新势力跟踪之11月销量点评:13车企新能源车企合计交付同比+63%,行业交付符合预期
交运设备东吴证券2024-12-05
广汽(2238.HK)11月销量同比增长3.5%,符合预期
交银国际2017-12-06
新能源汽车行业11月销量点评:销量符合预期,新能源车进入消费旺季
交运设备国泰君安证券2021-12-12
11月销量同比增长3.5%,符合预期
交银国际2017-12-06
电力设备行业点评报告:电动车销量点评:11月销量符合预期,出口环比下滑
电气设备东吴证券2023-12-13
11月销量符合预期;所有新型号均达到1万台大关
交银国际2017-12-07
动态跟踪:11月销量远超预期,预计4季度业绩也有望超市场预期
交通运输东方证券2013-12-03
汽车行业11月销量点评:11月产销超预期,全年目标有望超额实现
交运设备山西证券2023-12-11