你可能感兴趣
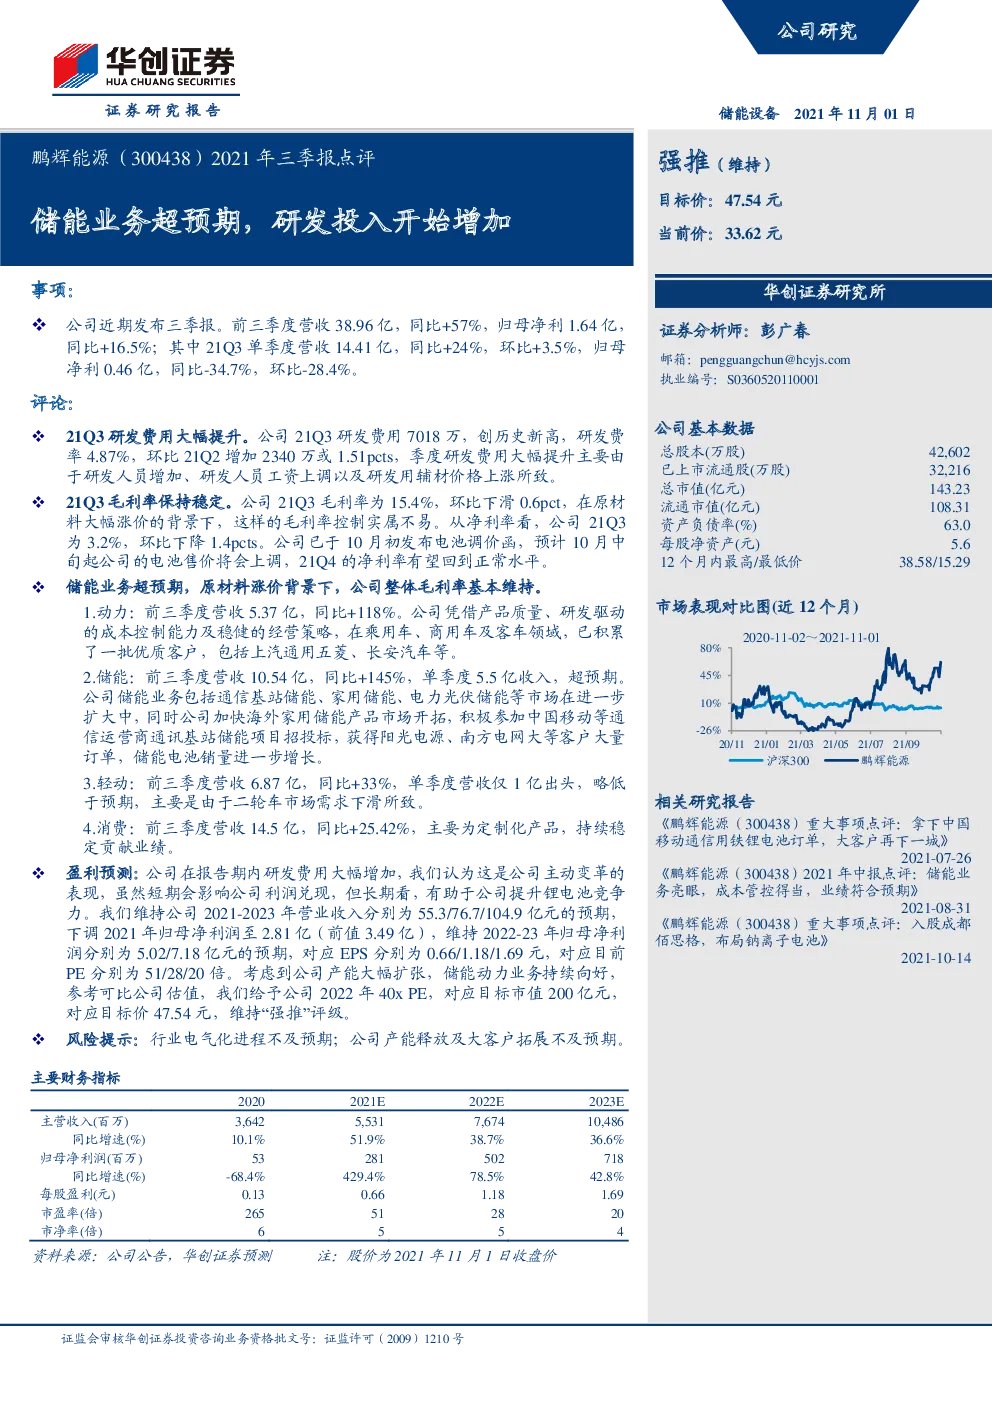
2021年三季报点评:储能业务超预期,研发投入开始增加
电子设备华创证券2021-11-01
2021年一季报点评:业绩略超预期,研发投入持续增加,前景可期
电子设备国信证券2021-04-27
公司2018年三季报点评:业绩增长符合预期,研发投入持续增加促进内生增长率
信息技术长城证券2018-10-30
2021年三季报点评:研发投入翻倍,新能源业务拓展顺利
电子设备国信证券2021-10-25
[太阳] 中科星图三季报点评:Q3收入增速超预期,研发投入显著加大【开源计算机】
未知机构2022-10-27
2022年三季报点评:新能源汽车、储能等领域需求旺盛,持续加强研发投入
东方财富2022-10-24
业绩快报点评:研发投入加大,POS机推广及互金业务发展有望超预期
家用电器华创证券2017-03-01
2025年三季报业绩点评:25Q3营收增速超预期,研发大幅增加
东吴证券2025-10-16
2024年三季报点评:盈利能力显著提升,研发投入稳健增加
机械设备东吴证券2024-10-28
2020年三季报点评:三季度业绩增长,研发投入增加
机械设备民生证券2020-10-28