猜你想问
火电盈利波动的主要原因是什么?
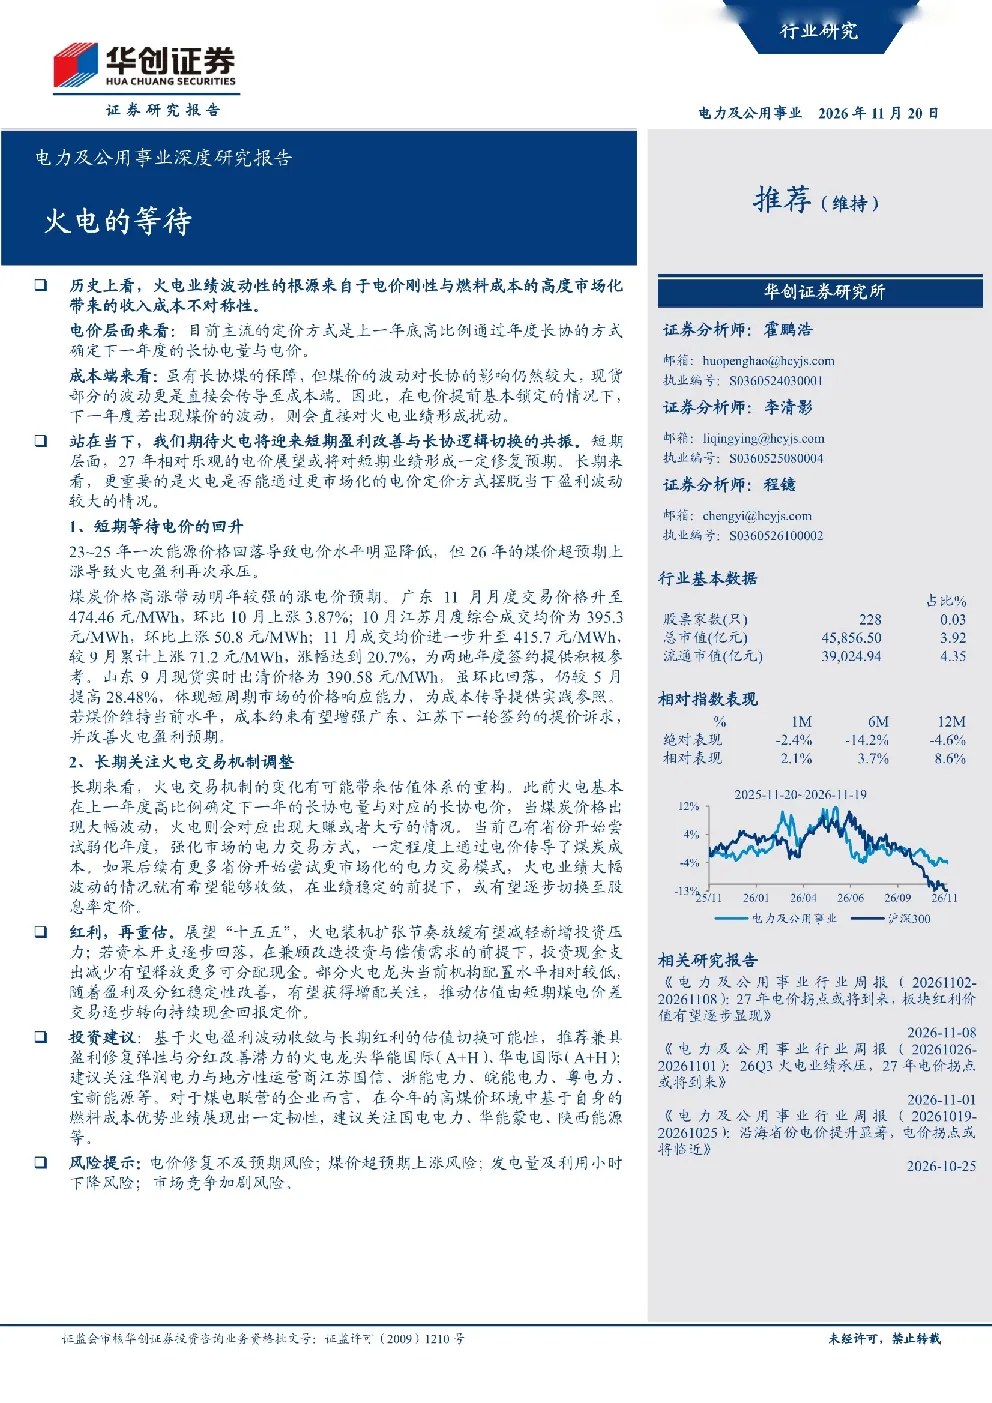
火电盈利波动主要源于电价刚性与燃料成本市场化带来的收入成本不对称性。电价多通过年度长协确定,而煤价波动直接影响成本。短期内,27年电价修复有望改善盈利,广东、江苏等地月度交易价格回升为年度签约提供参考。长期看,更市场化的电力交易机制和容量电价补偿提升将增强盈利稳定性,推动估值由短期交易转向持续现金回报。推荐华能国际、华电国际等火电龙头,关注华润电力、江苏国信等地方运营商及国电电力、华能蒙电等煤电联营企业。
火电行业未来发展趋势如何?
火电行业未来发展趋势在于电力交易机制的市场化和容量电价补偿的提升。当前电价刚性与燃料成本市场化的不对称性导致盈利波动,长期看,更市场化的电力交易机制将使电价更灵活反映供需,容量电价补偿则能稳定发电企业预期。这将增强盈利稳定性,推动估值由短期交易转向持续现金回报。广东、江苏等地月度交易价格回升已为年度签约提供参考,预示着市场化改革方向。推荐华能国际、华电国际等火电龙头,关注华润电力、江苏国信等地方运营商及国电电力、华能蒙电等煤电联营企业。
本报告重点分析了火电行业的哪些方面?
本报告重点分析了火电行业盈利波动的核心原因、短期改善预期及长期发展机制。核心在于电价刚性与燃料成本市场化的不对称性,导致火电企业面临成本端波动风险。短期内,27年电价修复有望改善盈利,广东、江苏等地月度交易价格回升为年度签约提供参考。长期看,更市场化的电力交易机制和容量电价补偿提升将增强盈利稳定性。报告推荐华能国际、华电国际等火电龙头,关注华润电力、江苏国信等地方运营商及国电电力、华能蒙电等煤电联营企业。
当前火电市场面临哪些现状?
当前火电市场面临电价刚性与燃料成本市场化不对称导致的盈利波动问题。电价多通过年度长协确定,而煤价波动直接影响成本。短期内,27年电价修复有望改善盈利,广东、江苏等地月度交易价格回升为年度签约提供参考。长期看,更市场化的电力交易机制和容量电价补偿提升将增强盈利稳定性,推动估值由短期交易转向持续现金回报。推荐华能国际、华电国际等火电龙头,关注华润电力、江苏国信等地方运营商及国电电力、华能蒙电等煤电联营企业。
火电行业投资存在哪些风险?
火电行业投资风险主要源于电价与燃料成本的联动性。电价刚性与燃料成本市场化不对称导致盈利波动,煤价大幅波动可能侵蚀火电企业利润。此外,电力市场化改革进程的不确定性也可能影响长期盈利稳定性。短期内,27年电价修复能否持续存在不确定性,广东、江苏等地月度交易价格回升能否形成长期趋势尚待观察。长期看,更市场化的电力交易机制和容量电价补偿能否有效落地也存在风险。推荐华能国际、华电国际等火电龙头,关注华润电力、江苏国信等地方运营商及国电电力、华能蒙电等煤电联营企业。