猜你想问
黑色金属日报:螺纹热卷研报主要分析了哪些内容?
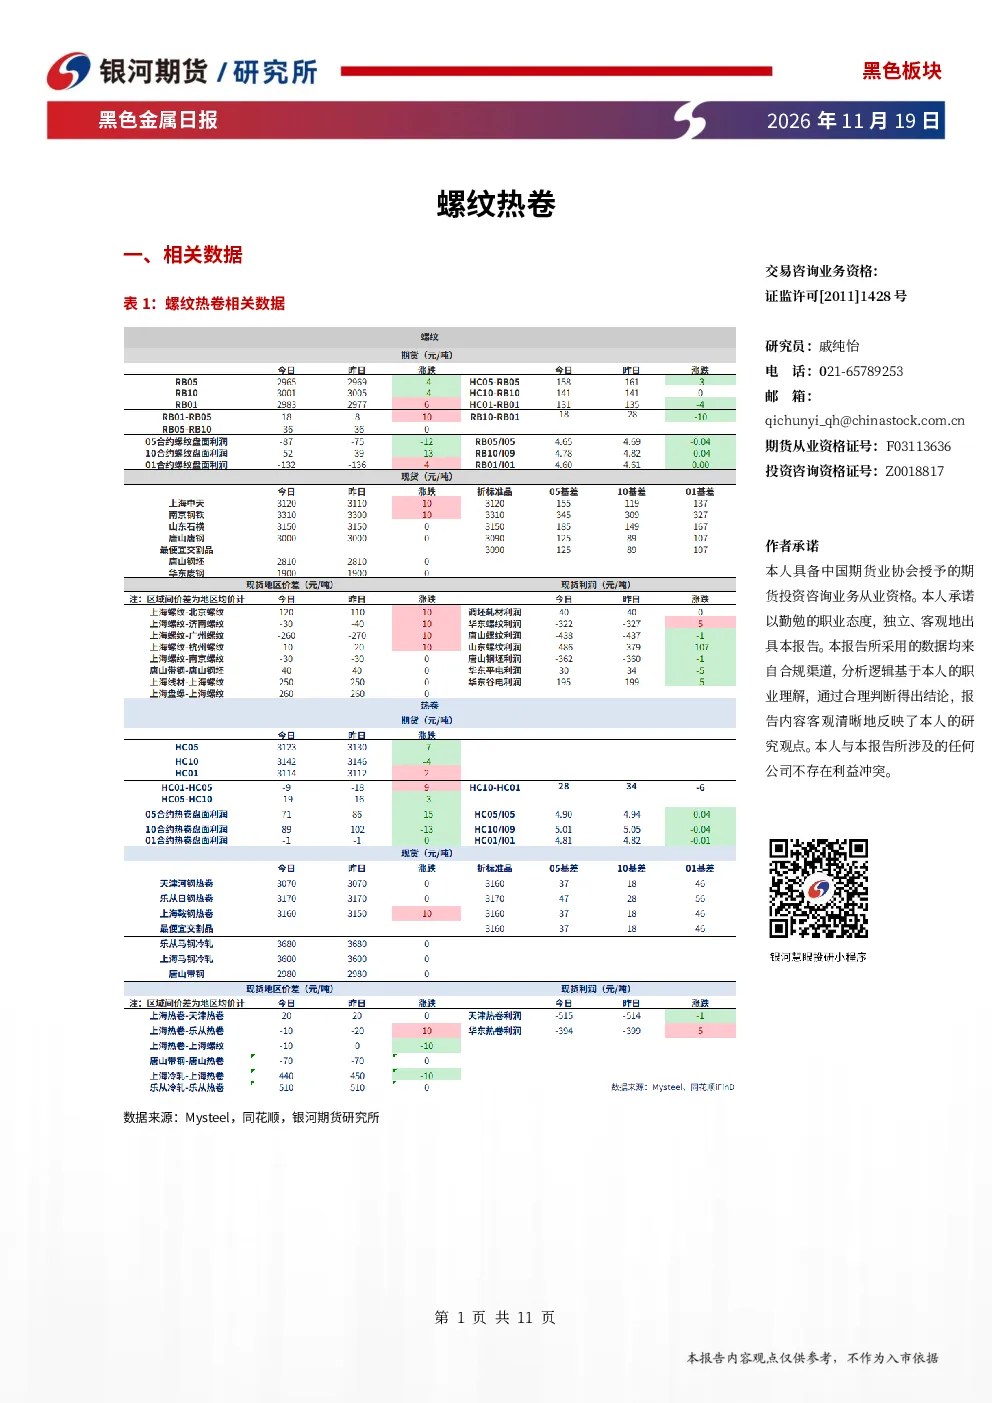
该研报主要分析了螺纹钢和热卷的市场情况。数据显示五大品种钢材整体产量增加,总库存减少。报告指出钢材显现淡季特征,供应偏低但库存仍在去化,整体弱于往年。建材需求跟随季节下滑,钢厂转向累库,而热卷海外出口需求改善。钢厂利润偏低,铁矿石和焦炭成本端松动,黑色板块面临下挫压力。短期钢价或维持底部震荡走势。研报还提示了原料供应端变化和下游需求表现的风险。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势显示季节性淡季特征明显,气温下降导致需求下滑。报告指出钢厂利润偏低将影响铁水增产意愿,延续供需双弱格局。海外出口需求为热卷提供一定支撑,但整体市场仍面临成本端松动和美元走强的压力。未来需关注原料供应和下游需求的变化,短期可能维持底部震荡走势。
研报重点分析了螺纹钢和热卷的哪些方面?
研报重点分析了螺纹钢和热卷的库存变化、供需格局及季节性影响。数据显示本周五大材增产,螺纹减产而热卷复产,总库存去化速度放缓但热卷去库更快。报告指出建材需求下滑导致钢厂累库,热卷海外出口改善。同时成本端铁矿石和焦炭压力减小,钢价面临下挫风险。短期走势或维持底部震荡。
当前钢材市场现状如何判断?
当前钢材市场现状表现为季节性淡季特征,气温下降导致需求下滑,建材需求跟随季节下滑。供应端钢厂利润偏低影响增产意愿,库存去化速度放缓但热卷去库相对较快。成本端铁矿石和焦炭压力减小,黑色板块面临下挫风险。美联储加息预期和美元走强也对市场造成压力。整体呈现供需双弱格局,短期或维持底部震荡。
研报提示了哪些主要风险?
研报提示的主要风险包括原料供应端变化和下游需求表现。原料端铁矿石和焦炭成本端压力可能进一步减小,影响黑色板块价格。下游需求方面,季节性淡季特征明显,气温下降导致需求下滑,建材需求减弱。此外,市场冬储意愿弱,缺乏投机需求托底,也可能对市场造成压力。需持续关注这些风险因素的变化。
你可能感兴趣
黑色金属日报:螺纹热卷日报
银河期货2021-11-16
黑色金属日报 螺纹热卷日报
银河期货2026-08-11
黑色金属日报:螺纹热卷
银河期货2026-10-13
黑色金属日报:螺纹热卷
银河期货2026-10-21
黑色金属日报:螺纹热卷
银河期货2026-11-05
黑色金属日报:螺纹热卷
银河期货2026-11-17
黑色金属日报 螺纹热卷日报
银河期货2026-09-03
黑色金属日报:螺纹热卷
银河期货2026-10-09
黑色金属日报:螺纹热卷日报
银河期货2021-12-03
黑色金属研发报告 螺纹热卷日报
银河期货2026-08-19