猜你想问
这份研报主要讲了什么内容?
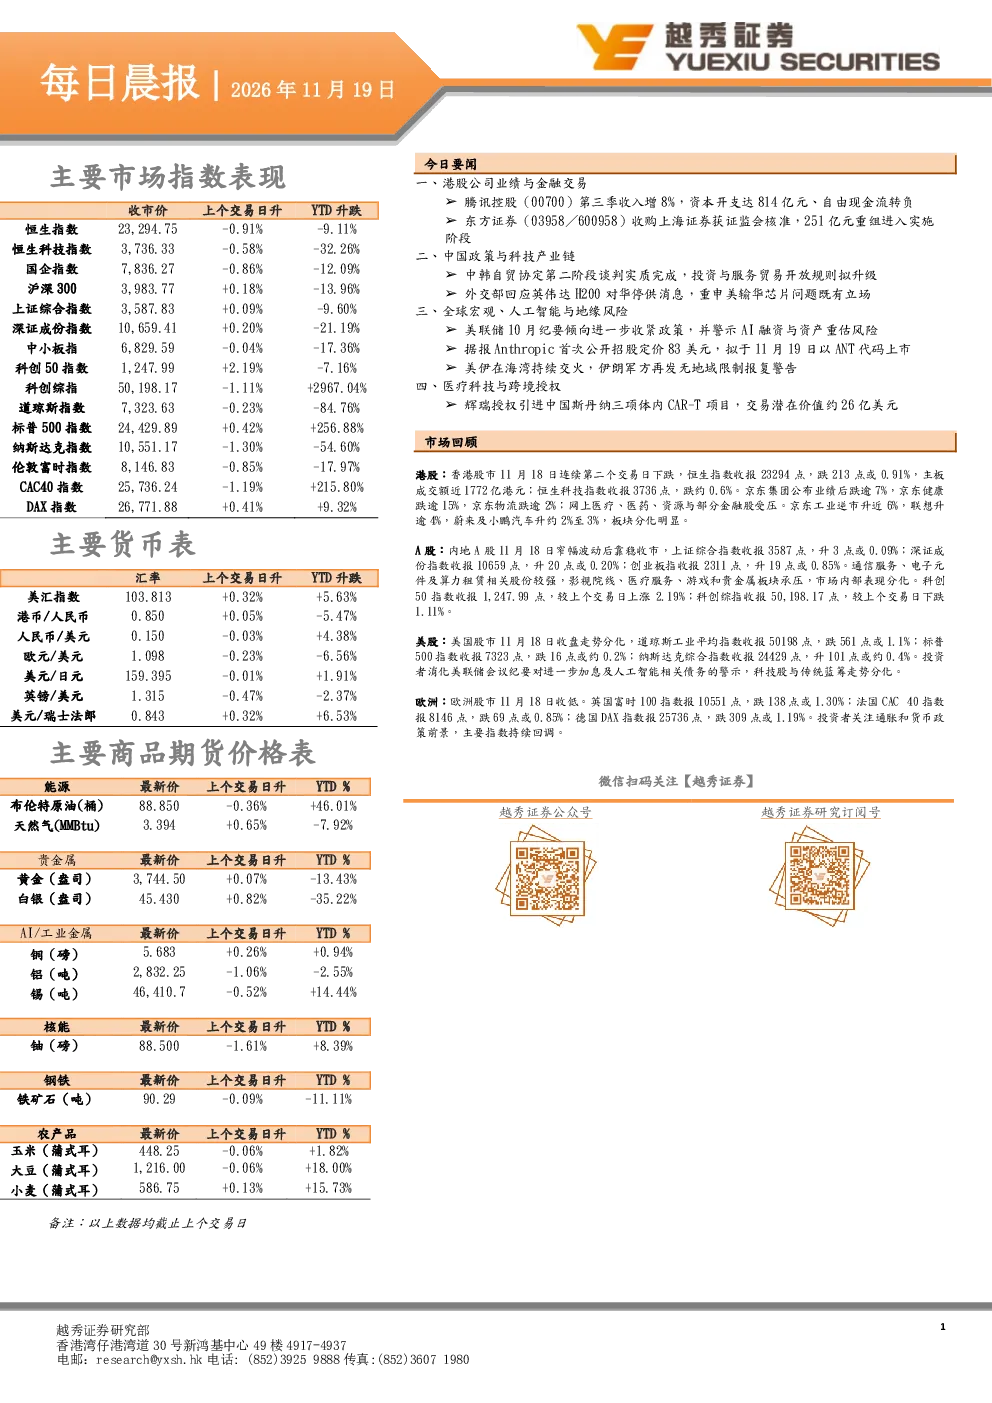
这份研报涵盖了港股公司业绩与金融交易、中国政策与科技产业链、全球宏观、人工智能与地缘风险、医疗科技与跨境授权以及市场回顾等五大板块。重点分析了腾讯控股和东方证券的业绩表现,中韩自贸协定升级谈判进展,美联储10月会议纪要内容,以及辉瑞与中国斯丹纳治疗在CAR-T领域的合作等。同时,还回顾了港股、A股和美股的市场表现,并对相关风险进行了提示。
报告对人工智能行业的发展趋势有何分析?
报告关注到人工智能领域的大规模投资及其资本效率问题,指出腾讯控股在AI模型、推理服务和云计算方面的预付款导致自由现金流暂时承压,但若剔除相关预付款,自由现金流仍为正。此外,报告提及美联储10月纪要警示AI基础设施债务迅速增加可能引发资产重估及信用冲击,Anthropic的IPO定价也反映了市场对AI领域的关注。这些内容共同揭示了AI行业在快速发展的同时,也面临资本效率、债务风险等挑战。
研报重点分析了哪些方向?
研报重点分析了港股公司业绩与金融交易,特别是腾讯控股的财务表现和资本开支情况,以及东方证券收购上海证券的交易细节。在政策与科技产业链方面,关注了中韩自贸协定第二阶段谈判的实质完成和升级内容。全球宏观与AI领域,则聚焦美联储10月会议纪要的利率决策和对AI相关债务风险的警示。此外,还分析了辉瑞与中国斯丹纳治疗在CAR-T领域的跨境授权合作,以及全球主要市场的表现。
报告对当前市场现状有何判断?
报告回顾了全球主要市场的表现,显示港股恒生指数连续下跌,A股上证综指窄幅波动后收稳,美股道琼斯指数下跌而纳斯达克指数微涨,欧洲主要指数也普遍下跌。市场表现反映出投资者对美联储进一步加息及AI相关债务风险的担忧,同时不同板块间存在分化,如通信服务、电子元件等板块表现较好,而影视院线、医疗服务等板块承压。这些数据共同构成了当前市场的多维度现状。
研报提示了哪些相关风险?
研报提示了多个风险点:一是腾讯控股因AI投资导致自由现金流暂时承压,资本效率有待观察;二是美联储可能进一步加息,对全球资本市场带来不确定性;三是AI基础设施债务迅速增加可能引发资产重估及信用冲击;四是美伊在海湾地区的持续交火增加了地缘政治风险,影响能源设施、原油运输和航运保险;五是部分行业如影视院线、医疗服务等板块承压,反映了市场对特定领域的风险偏好变化。这些风险点需要投资者密切关注。