猜你想问
玻璃价格近期反弹的原因是什么?
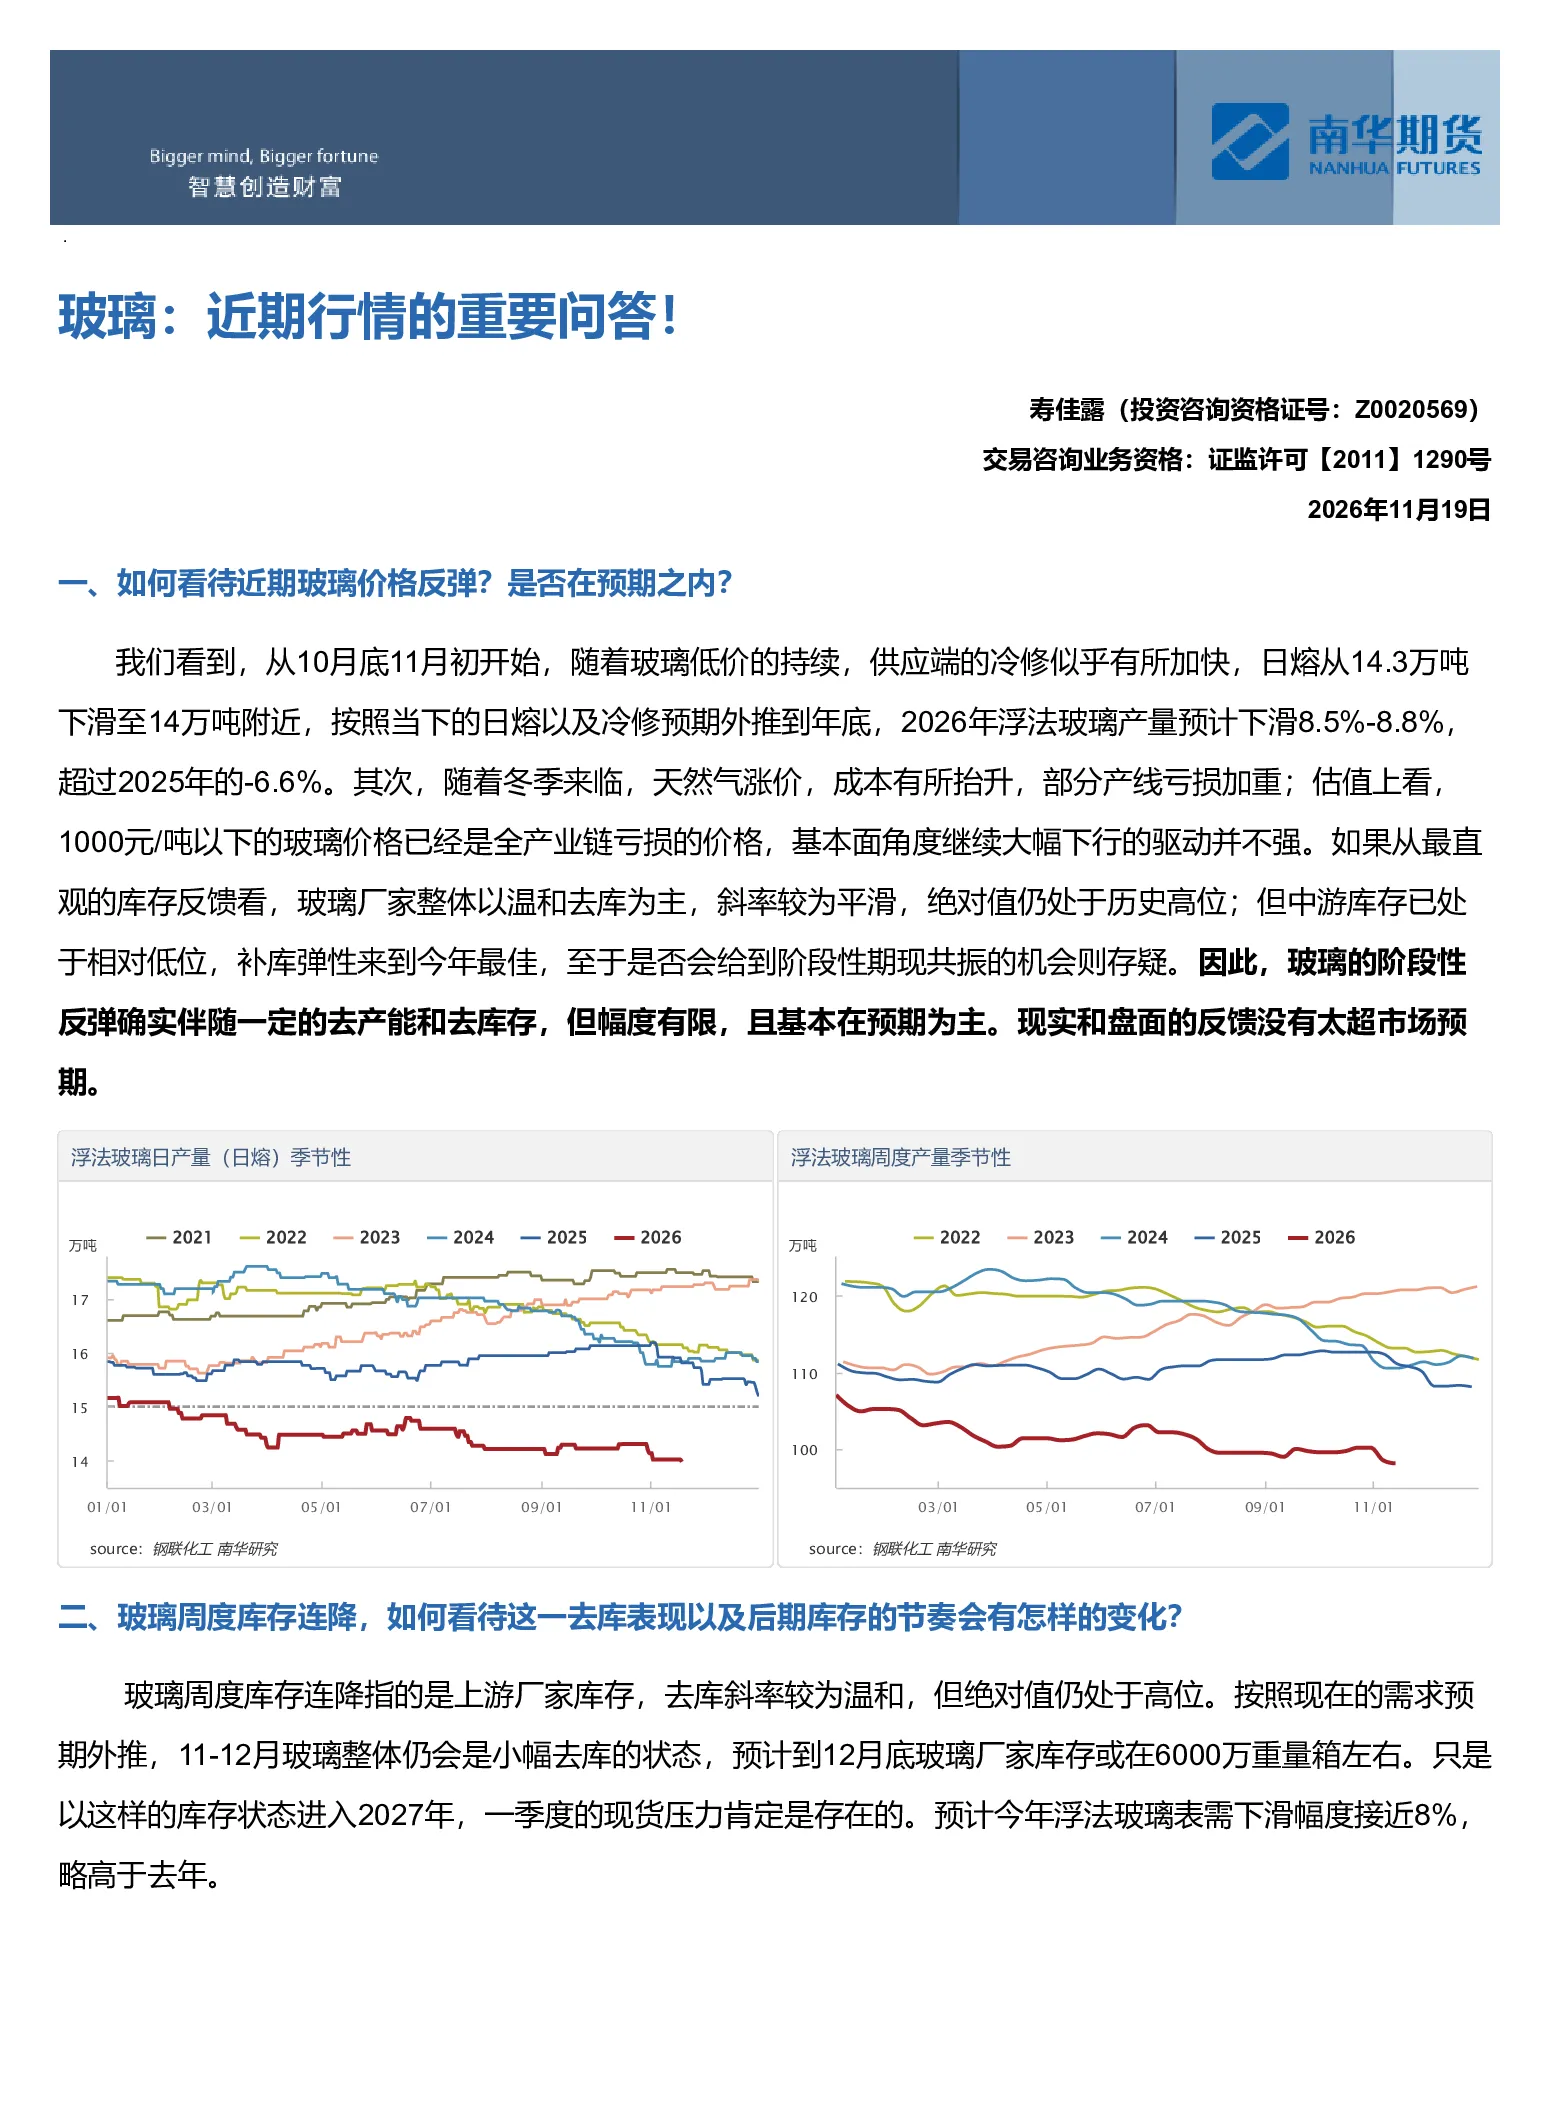
玻璃价格自10月底反弹,主要受供应端冷修加速(日熔降至14万吨附近)及冬季天然气成本抬升驱动。当前价格已至1000元/吨以下全产业链亏损区间,基本面下行驱动有限。库存方面,上游厂家库存温和去库但绝对值仍高,中游库存处于相对低位,补库弹性最佳,但期现共振机会存疑。整体反弹幅度有限,基本在预期内。
玻璃行业未来发展趋势如何?
预计2026年浮法玻璃产量下滑8.5%-8.8%,超2025年水平。2026年浮法玻璃表需预计下滑约8%,略高于2025年。玻璃仍处于震荡磨底阶段,供需双弱格局未变,虽估值低且全产业链亏损,但无趋势性上涨机会。底部逐步夯实,阶段性行情需依赖中游套利补库。若现货行情未改善,玻璃上方弹性有限。
报告重点分析了玻璃行业的哪些方面?
报告重点分析了玻璃价格反弹的原因、库存去库表现及后期节奏、后期走势关键因素、14万吨日熔对2027年需求的影响以及玻璃-纯碱套利机会。报告指出玻璃价格反弹主要受供应端冷修及天然气成本驱动,但整体反弹幅度有限。库存方面,上游厂家库存温和去库但绝对值仍高,中游库存相对低位。后期走势需关注中游套利补库及现货行情改善情况。
当前玻璃市场处于什么状态?
当前玻璃市场处于震荡磨底阶段,供需双弱格局未变。玻璃价格已至1000元/吨以下全产业链亏损区间,基本面下行驱动有限。库存方面,上游厂家库存温和去库但绝对值仍高,中游库存处于相对低位。预计11-12月小幅去库,12月底库存约6000万重量箱,进入2027年一季度现货压力较大。整体反弹幅度有限,基本在预期内。
投资玻璃行业需要注意哪些风险?
玻璃行业仍处于震荡磨底阶段,无趋势性上涨机会。需关注供需双弱格局是否改变,以及中游套利补库的持续性。若现货行情未改善,玻璃上方弹性有限。此外,需关注2026年浮法玻璃产量下滑8.5%-8.8%是否能有效遏制过剩局面,以及2027年需求是否继续下滑。纯碱未来一两年或存过剩预期,玻璃-纯碱套利机会需谨慎把握。