猜你想问
这份研报的核心内容是什么?
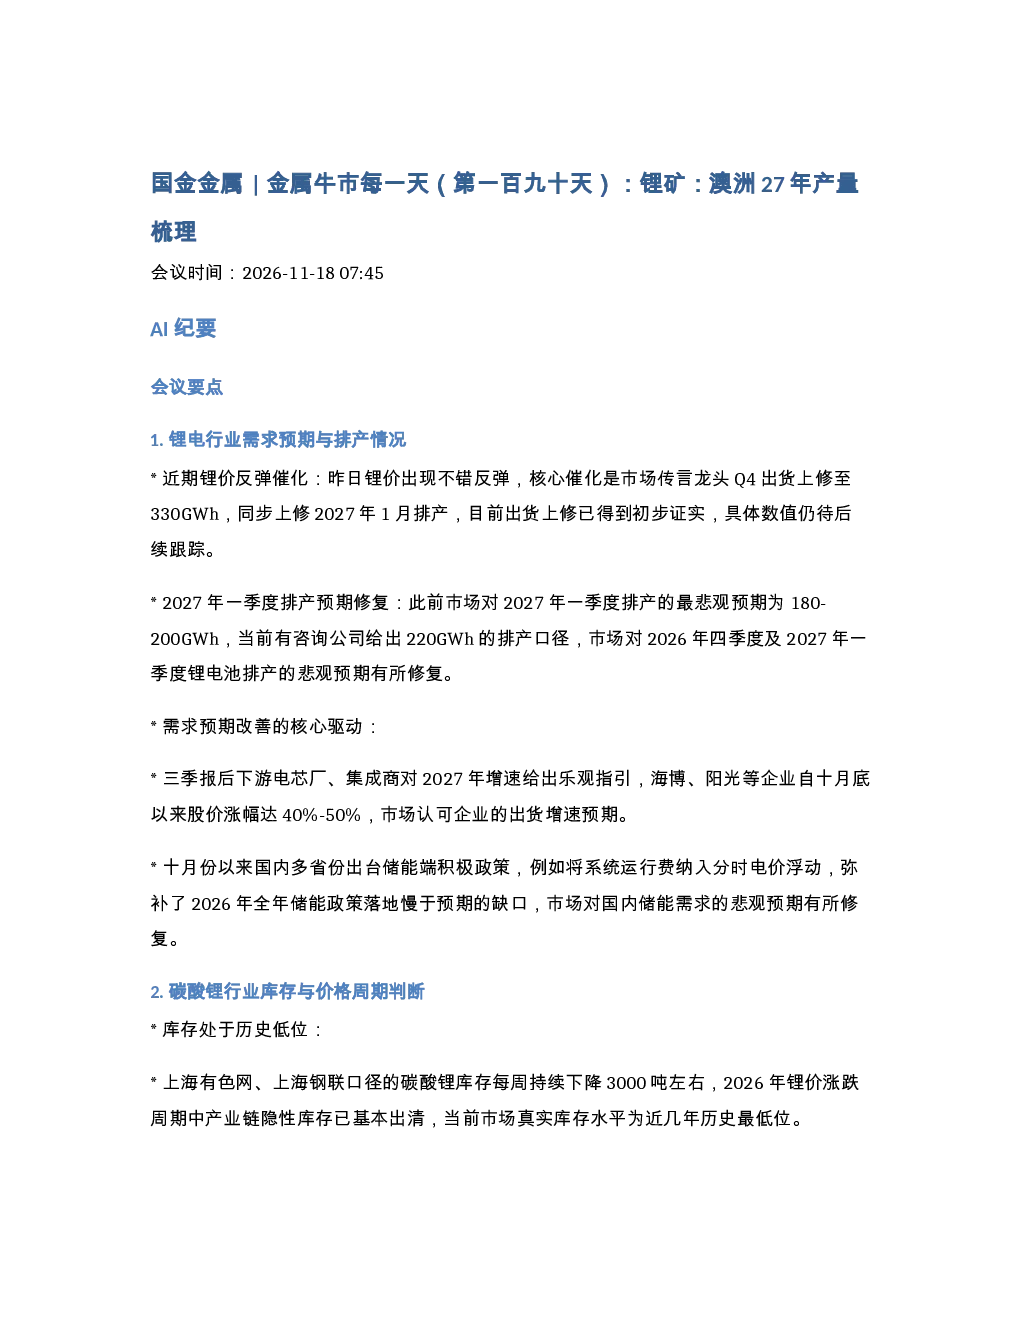
这份研报梳理了澳洲锂矿2027年的产量预期,分析了锂电行业需求预期与排产情况,判断了碳酸锂行业库存与价格周期,探讨了资本开支与板块配置价值,并详细梳理了澳洲锂矿的供给情况。报告指出锂价反弹催化因素,2027年一季度排产预期修复,需求预期改善驱动,库存处于历史低位,价格周期底部判断,资本开支下降,板块配置价值,以及澳洲锂矿2026年三季度生产情况、成本特征与复产不确定性、2027年产量预期和后续跟踪重点。
锂电行业未来发展趋势如何?
锂电行业未来发展趋势显示需求预期改善,市场对2027年增速给出乐观指引,国内储能端积极政策出台弥补政策落地缺口,市场对国内储能需求悲观预期修复。同时,碳酸锂行业库存处于历史低位,无投机囤库现象,为锂价上涨提供弹性。价格周期底部判断显示当前价格接近周期底部,未来有望逐步抬升。但全球锂资源企业资本开支意愿低,可能需更高价格周期刺激。
报告重点分析了哪些方向?
报告重点分析了澳洲锂矿供给梳理,包括2026年三季度生产情况、成本特征与复产不确定性、2027年产量预期和后续跟踪重点。此外,报告还分析了锂电行业需求预期与排产情况,碳酸锂行业库存与价格周期判断,资本开支与板块配置价值。通过这些分析,报告揭示了锂矿板块的配置价值和市场现状判断。
当前市场现状如何判断?
当前市场现状判断显示锂电行业需求预期改善,碳酸锂库存处于历史低位,价格周期底部判断为锂价上涨提供弹性。但全球锂资源企业资本开支意愿低,可能需更高价格周期刺激。澳洲锂矿生产顺利,但成本高导致待复产项目决策不明确,未来产量增速放缓。这些因素共同构成了当前市场现状的判断基础。
研报中有哪些风险提示?
研报中提示的风险包括全球锂资源企业资本开支意愿低,可能需更高价格周期刺激供给;澳洲锂矿成本高导致待复产项目决策不明确,未来产量增速放缓;以及市场对锂矿板块的预期仍较为悲观,需持续跟踪待复产项目进度及产能增量项目进展。这些风险因素需引起投资者关注。