猜你想问
这份报告主要分析了哪些金融风险跨市场传染的案例?
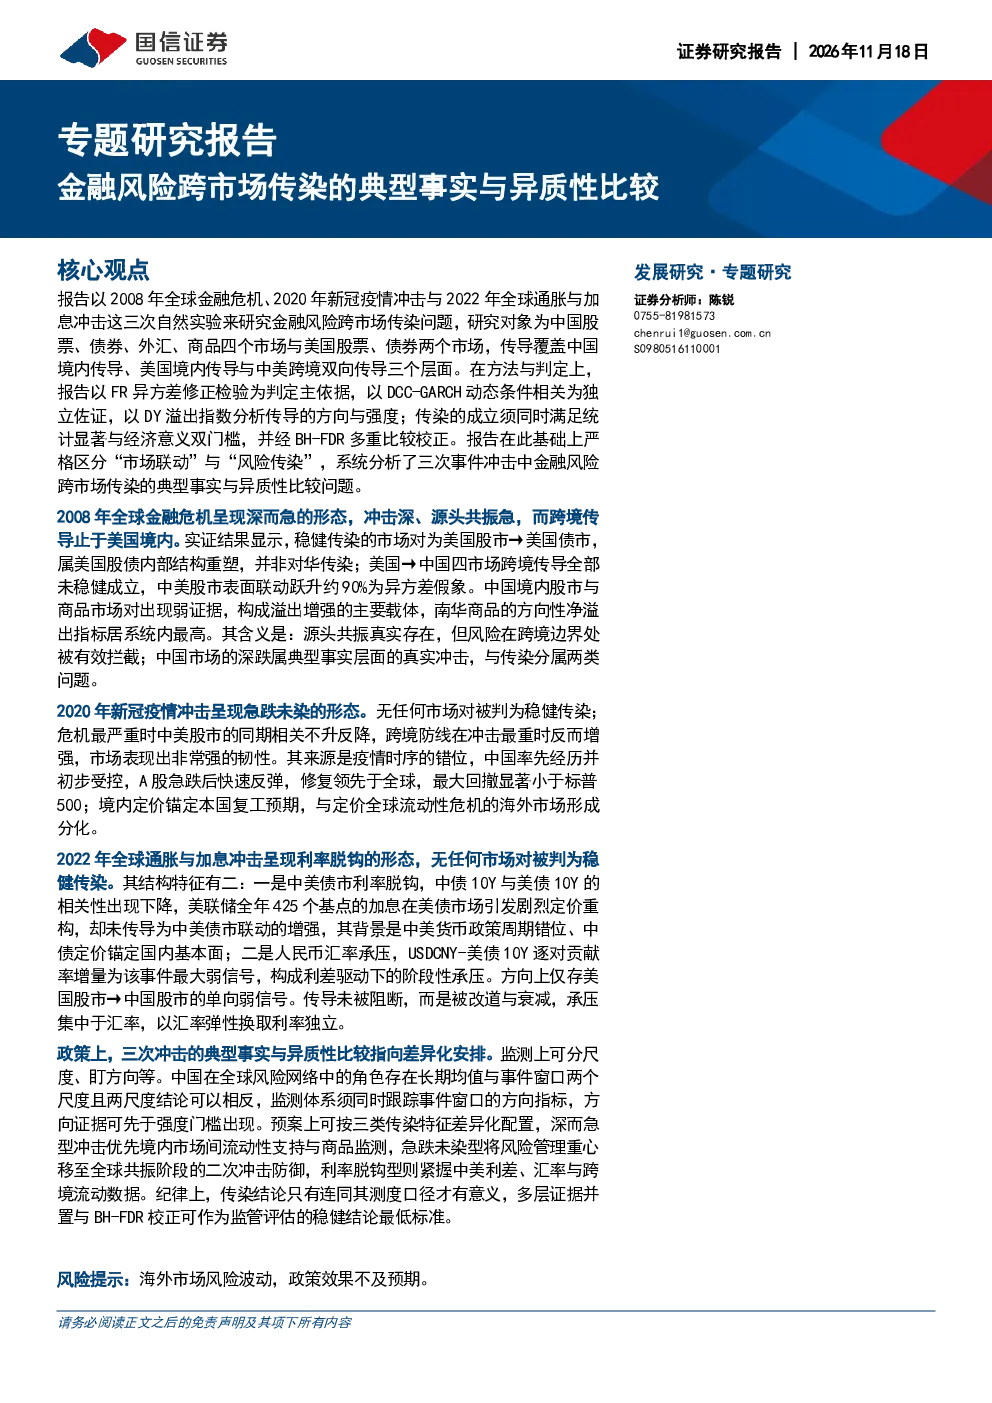
本报告选取了2008年全球金融危机、2020年新冠疫情冲击与2022年全球通胀与加息冲击三次自然实验,研究了中国与美国股票、债券、外汇、商品等市场的跨市场风险传染问题,通过FR异方差修正检验、DCC-GARCH动态条件相关和DY溢出指数等方法,分析了风险传染的方向与强度,并严格区分了市场联动与风险传染。
报告如何区分市场联动和风险传染?
报告以统计显著和经济意义双门槛判定风险传染,并经BH-FDR多重比较校正。市场联动仅指价格走势的相关性,而风险传染则要求存在真实的资金流动和风险传递。例如,2008年美国股市→美国债市的稳健传染属于美国内部结构重塑,并非对华传染;而中美股市表面联动跃升约90%仅为异方差假象,未构成真实的风险传染。
中国在全球金融风险网络中扮演什么角色?
报告指出,中国在全球风险网络中存在长期均值与事件窗口两个尺度的角色。长期来看,中国市场的波动对全球影响有限;但在事件窗口期间,如2008年全球金融危机中,中国境内股市与商品市场对出现弱证据,构成溢出增强的主要载体。因此,监测体系需同时跟踪事件窗口的方向指标,方向证据可先于强度门槛出现。
报告对2022年全球通胀与加息冲击的分析有何特点?
报告发现2022年冲击呈现利率脱钩形态,无任何市场对被判为稳健传染。主要特征包括:一是中美债市利率脱钩,中债定价锚定国内基本面,美联储加息未传导为中美债市联动增强;二是人民币汇率承压,构成利差驱动下的阶段性承压,但传导被改道与衰减,承压集中于汇率。
投资机构应如何根据报告结论调整风险管理策略?
报告建议根据不同冲击特征差异化配置风险管理策略。对于深而急型冲击(如2008年),优先境内市场间流动性支持与商品监测;对于急跌未染型冲击(如2020年),将风险管理重心移至全球共振阶段的二次冲击防御;对于利率脱钩型冲击(如2022年),则紧握中美利差、汇率与跨境流动数据。多重证据并置与BH-FDR校正可作为监管评估的稳健结论最低标准。
你可能感兴趣
债券专题研究报告:从两个典型时间段转债与正股价格的分化看转债影响因素
中泰证券2018-03-01
韩国物价水平的程式化事实及其影响:重点与其他主要国家的比较2024
商贸零售韩国央行2024-06-18
房地产泡沫与系统性金融风险防范:一个国际比较的视角
房地产国际货币网2021-05-01
中美欧人工智能治理的典型法律政策比较与通用风险治理框架适用(2024年度观察)
信息技术CSA GCR2025-01-03
COVID-19 期间的企业恢复:六个典型事实
信息技术世界银行2021-10-15
中信策略市场近期已经演绎出比较典型的水牛特征我们集中汇总了投资者提问较多的5
未知机构2025-07-27
Covid 期间的电子商务:来自 47 个经济体的典型事实
金融国际货币基金组织2022-01-28
谁将离开非洲农业?关于15个国家青年、妇女和农业食品就业的9个典型事实
国际粮食政策研究所2026-08-31
出口豁免制度下的企业网络:洪都拉斯的典型事实2024
交通运输世界银行2024-06-04
2021-23年通货膨胀激增期间通货膨胀预期的三个典型事实
金融纽约联储2026-08-01