猜你想问
这份研报主要讲了什么内容?
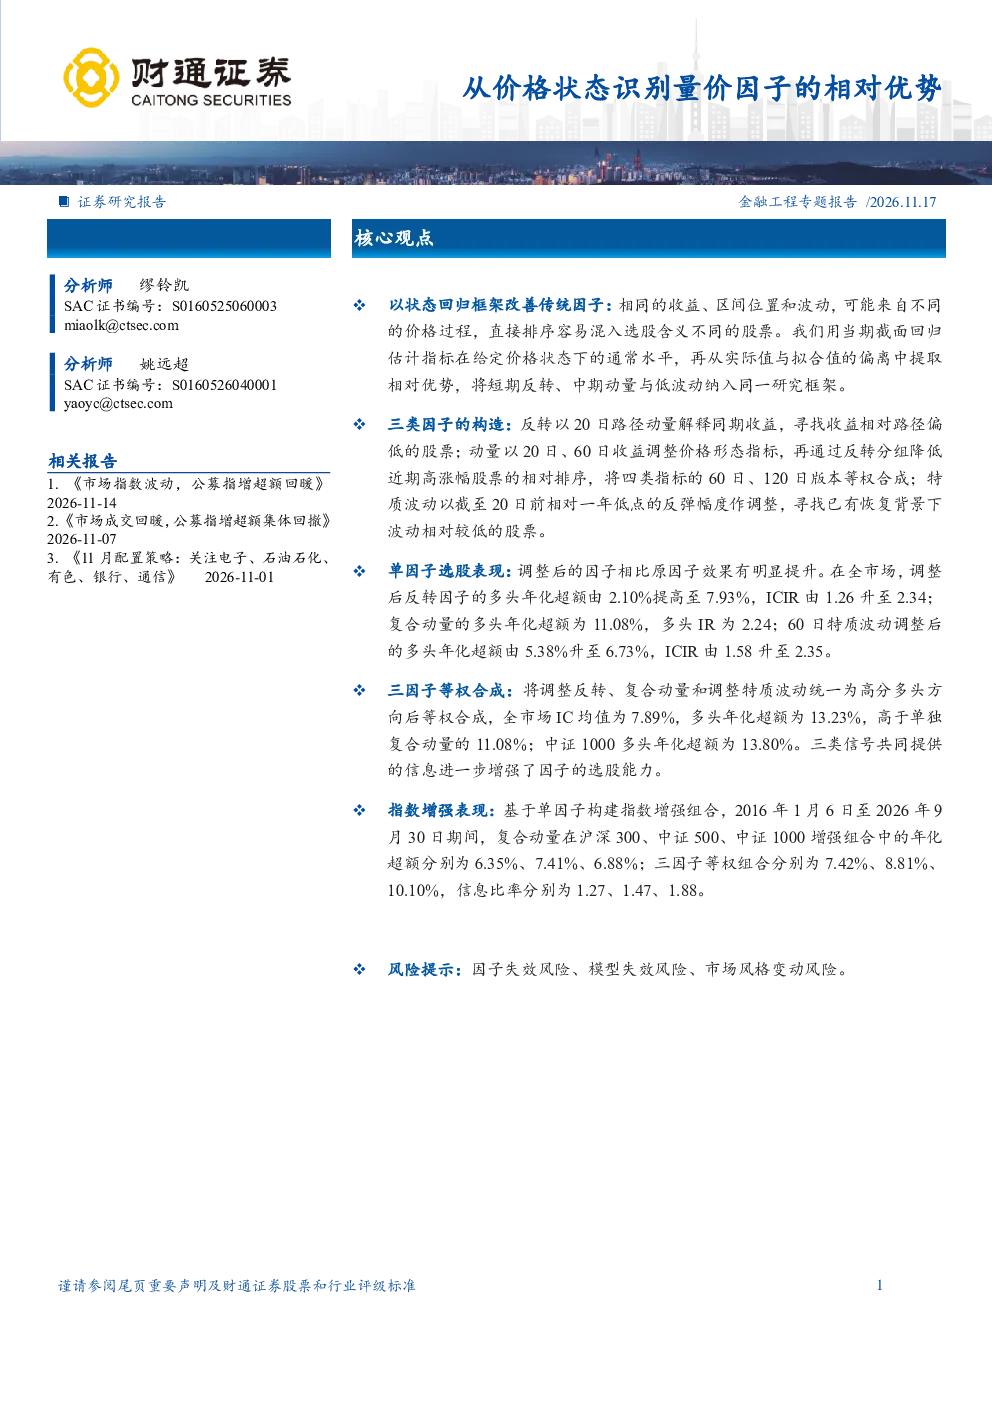
这份研报探讨了如何通过状态回归框架改善传统量价因子,将短期反转、中期动量与低波动纳入统一研究框架。通过状态回归估计指标在给定价格状态下的通常水平,再从实际值与拟合值的偏离中提取相对优势,构建了反转因子、动量因子和特质波动率因子三类因子,并展示了单因子和三因子等权合成的选股表现及指数增强效果。
当前市场环境下,量价因子有哪些发展趋势?
当前市场环境下,量价因子的发展趋势主要体现在状态回归框架的应用上,通过动态调整因子以适应不同的市场状态,提升因子的选股能力。研报中提出的反转、动量与特质波动率因子,均通过状态回归进行了优化,在单因子选股和指数增强中表现出明显优势,显示出量价因子在适应市场变化方面的潜力。
报告重点分析了哪些因子的表现?
报告重点分析了反转因子、动量因子和特质波动率因子三类因子的表现。通过状态回归框架调整后的因子,相比原因子效果有明显提升。例如,调整后反转因子的多头年化超额由2.10%提高至7.93%,动量因子的多头年化超额为11.08%,特质波动率因子的多头年化超额由5.38%升至6.73%。三因子等权合成后,在全市场和主要股票池中均表现出较强的选股能力。
目前市场对量价因子的整体表现如何?
目前市场对量价因子的整体表现呈现分化趋势,但通过状态回归框架优化后的因子表现出较强的一致性优势。研报中调整后的因子在单因子选股和指数增强中均取得了显著提升,例如三因子等权组合在全市场的IC均值为7.89%,多头年化超额为13.23%,中证1000的多头年化超额为13.80%。这表明量价因子在优化后能有效提升选股能力。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意的风险在于,报告中的因子表现基于历史数据,未来市场环境可能发生变化,导致因子表现不及预期。此外,报告主要关注因子构建和选股能力,未涉及个股的具体分析,因此在实际应用中需结合其他信息进行综合判断。同时,报告未提供投资建议,投资者应自行承担投资风险。
你可能感兴趣
“量价淘金”选股因子系列研究(七):盲目追随趋势资金的极端交易行为分析——羊群效应的识别与因子构建
国盛证券2024-08-06
金工专题报告:深度学习系列之五:因子轮动的新解——从状态交互与动态Barra风格配置到MOE多专家路由
东吴证券2026-08-18
铜:从相对价格看铜价高低及未来展望
五矿期货2023-05-29
医疗服务行业快报:口腔种植政策价格调控相对温和,种植牙“以价换量”可期
医药生物安信证券2022-09-09
状态的识别与使用:中国大类资产配置实践:大类资产配置系列(三)
国泰君安证券2026-08-17
从量价角度看不锈钢价格异动
国泰君安期货2022-10-17
“量价淘金”选股因子系列研究(十四):基于流动性冲击事件的逐笔羊群效应因子
信息技术国盛证券2025-11-13
万流归宗多因子系列研究(一):基于量价因子的多因子决策树
东吴证券2023-09-04
价量相关性CPV因子绩效月报:价量相关系数的其他计算方式:价量错位
东吴证券2021-07-05
“技术分析系拥抱选股因子”系列研究(六):CPV因子抢跑版,差分视角下的价量互动关系
东吴证券2021-05-15