猜你想问
爱奇艺2026年第三季度业绩报告主要有哪些核心数据?
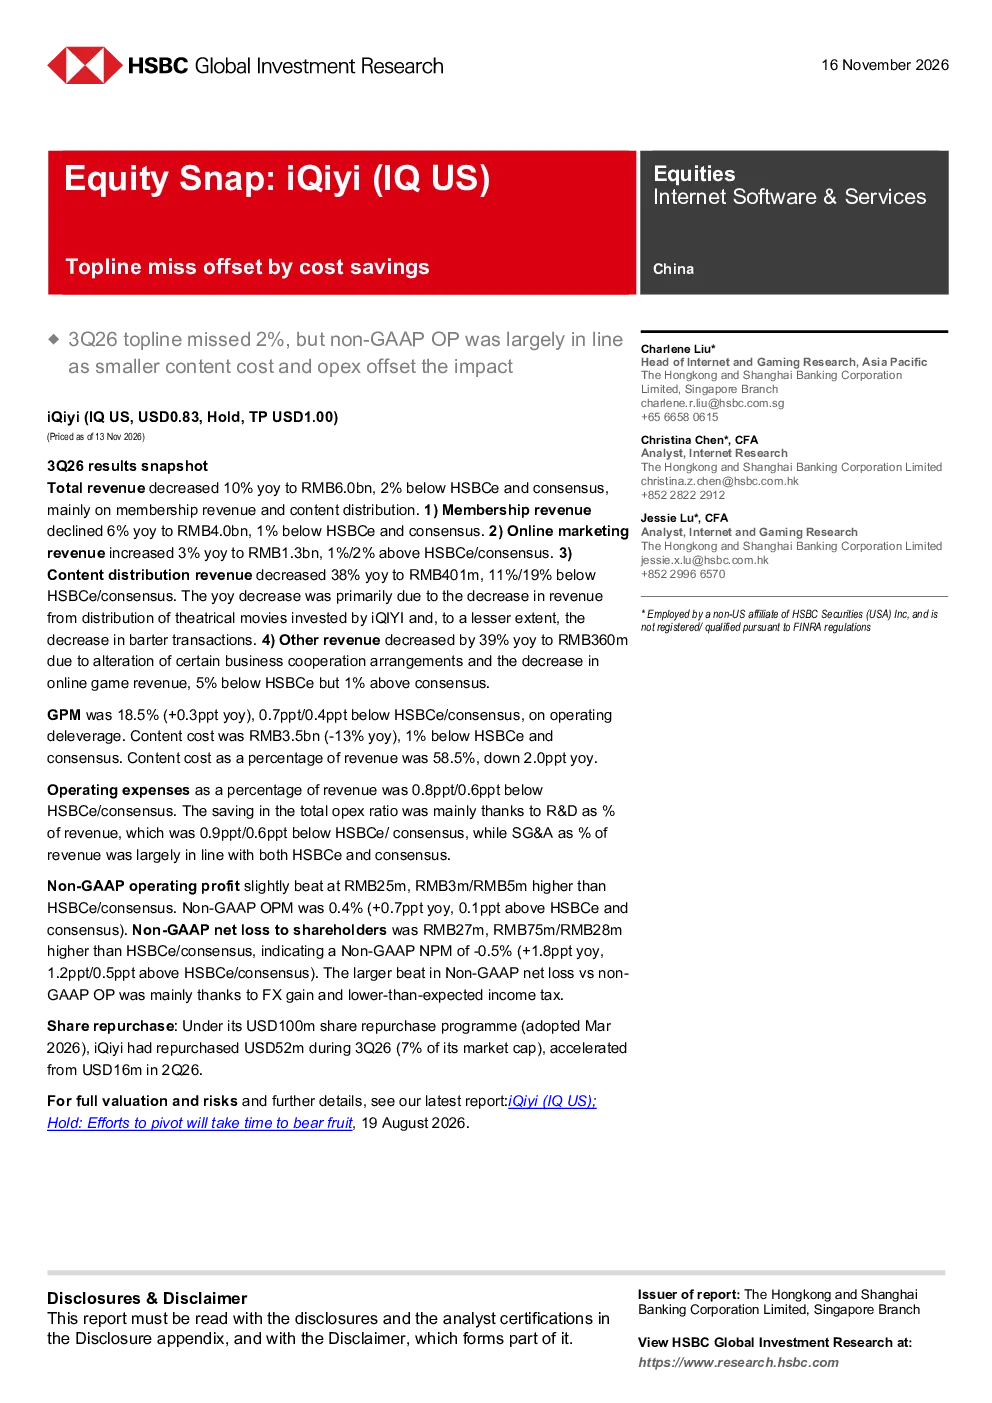
爱奇艺2026年第三季度业绩显示,总收入同比下降10%至60亿元人民币,主要受会员收入和内容分发收入下滑影响。其中,会员收入下降6%至40亿元人民币,线上营销收入增长3%至13亿元人民币,内容分发收入下降38%至4.01亿元人民币,其他收入下降39%至3.6亿元人民币。毛利率为18.5%,低于市场预期,主要得益于内容成本和运营支出下降。内容成本为35亿元人民币,同比下降13%,占收入的58.5%。运营支出占收入的0.8%,低于市场预期。非GAAP运营利润为2500万元人民币,略高于市场预期,主要得益于内容成本和运营支出下降。非GAAP净亏损为2700万元人民币,低于市场预期,主要得益于外汇收益和较低的所得税。iQiyi正在加速其1000万美元的股票回购计划,截至2026年第三季度已回购5200万美元,占市值的7%
爱奇艺所在的在线视频行业发展趋势如何?
在线视频行业正经历内容精品化和多元化竞争阶段,用户付费意愿提升但增速放缓,头部平台马太效应明显。技术驱动下,互动视频、短剧等新形态成为增长点,但内容同质化问题依然存在。广告主预算向头部平台集中,但效果广告需求增加。出海业务成为新的增长引擎,但海外市场环境复杂。监管政策对内容审核和版权保护提出更高要求,行业规范化发展是长期趋势
这份研报重点分析了爱奇艺哪些方面?
本研报重点分析了爱奇艺2026年第三季度的财务表现,包括收入结构变化、成本控制成效、盈利能力波动以及资本运作策略。报告详细拆解了会员、广告、内容分发等核心业务板块的营收变化,并对比了市场预期。同时,关注了公司为应对收入下滑采取的成本削减措施及效率提升方案,如内容成本优化和运营支出压缩。此外,还评估了公司股票回购计划对股东回报的影响,以及外部机构对其未来发展的评价
当前爱奇艺的市场表现如何?
当前爱奇艺市场表现呈现结构性分化,收入端受会员和内容分发下滑拖累,但线上营销收入保持稳健增长,显示公司在广告业务上的转型成效。成本端,通过优化内容采购和运营效率,毛利率表现优于预期,但整体盈利能力仍承压。公司积极进行股票回购,传递了稳定股东信心的信号。HSBC维持“持有”评级,但指出公司转型需要时间,短期内业绩波动仍可能持续。市场需关注其内容创新能力和海外业务拓展的实际效果
投资爱奇艺需要注意哪些风险?
投资爱奇艺需关注多重风险:一是核心收入下滑风险,会员和内容分发收入持续承压可能影响长期增长潜力;二是竞争加剧风险,短视频平台和新兴内容形态分流用户,市场竞争白热化;三是内容成本波动风险,虽然本季度下降,但未来内容投入仍需持续高维,若议价能力减弱将侵蚀利润;四是监管政策风险,内容审核趋严可能影响内容创新和分发效率;五是海外业务不确定性,新兴市场环境复杂可能影响国际化进程的推进速度