猜你想问
这份研报主要分析了哪些股指期货数据?
本报告主要跟踪了股指期货的日度数据,包括IM、IC、IF、IH四个主力合约的基差情况。数据显示,各合约基差均呈现负值,且随着合约月份的临近,负基差幅度扩大。这表明当前市场对股指期货的预期偏向看空,基差走弱可能反映了市场情绪或资金流向的变化。此外,报告还分析了各指数的涨跌情况及板块表现,为投资者提供了全面的股指期货市场参考信息。
A股市场近期有哪些值得关注的板块动态?
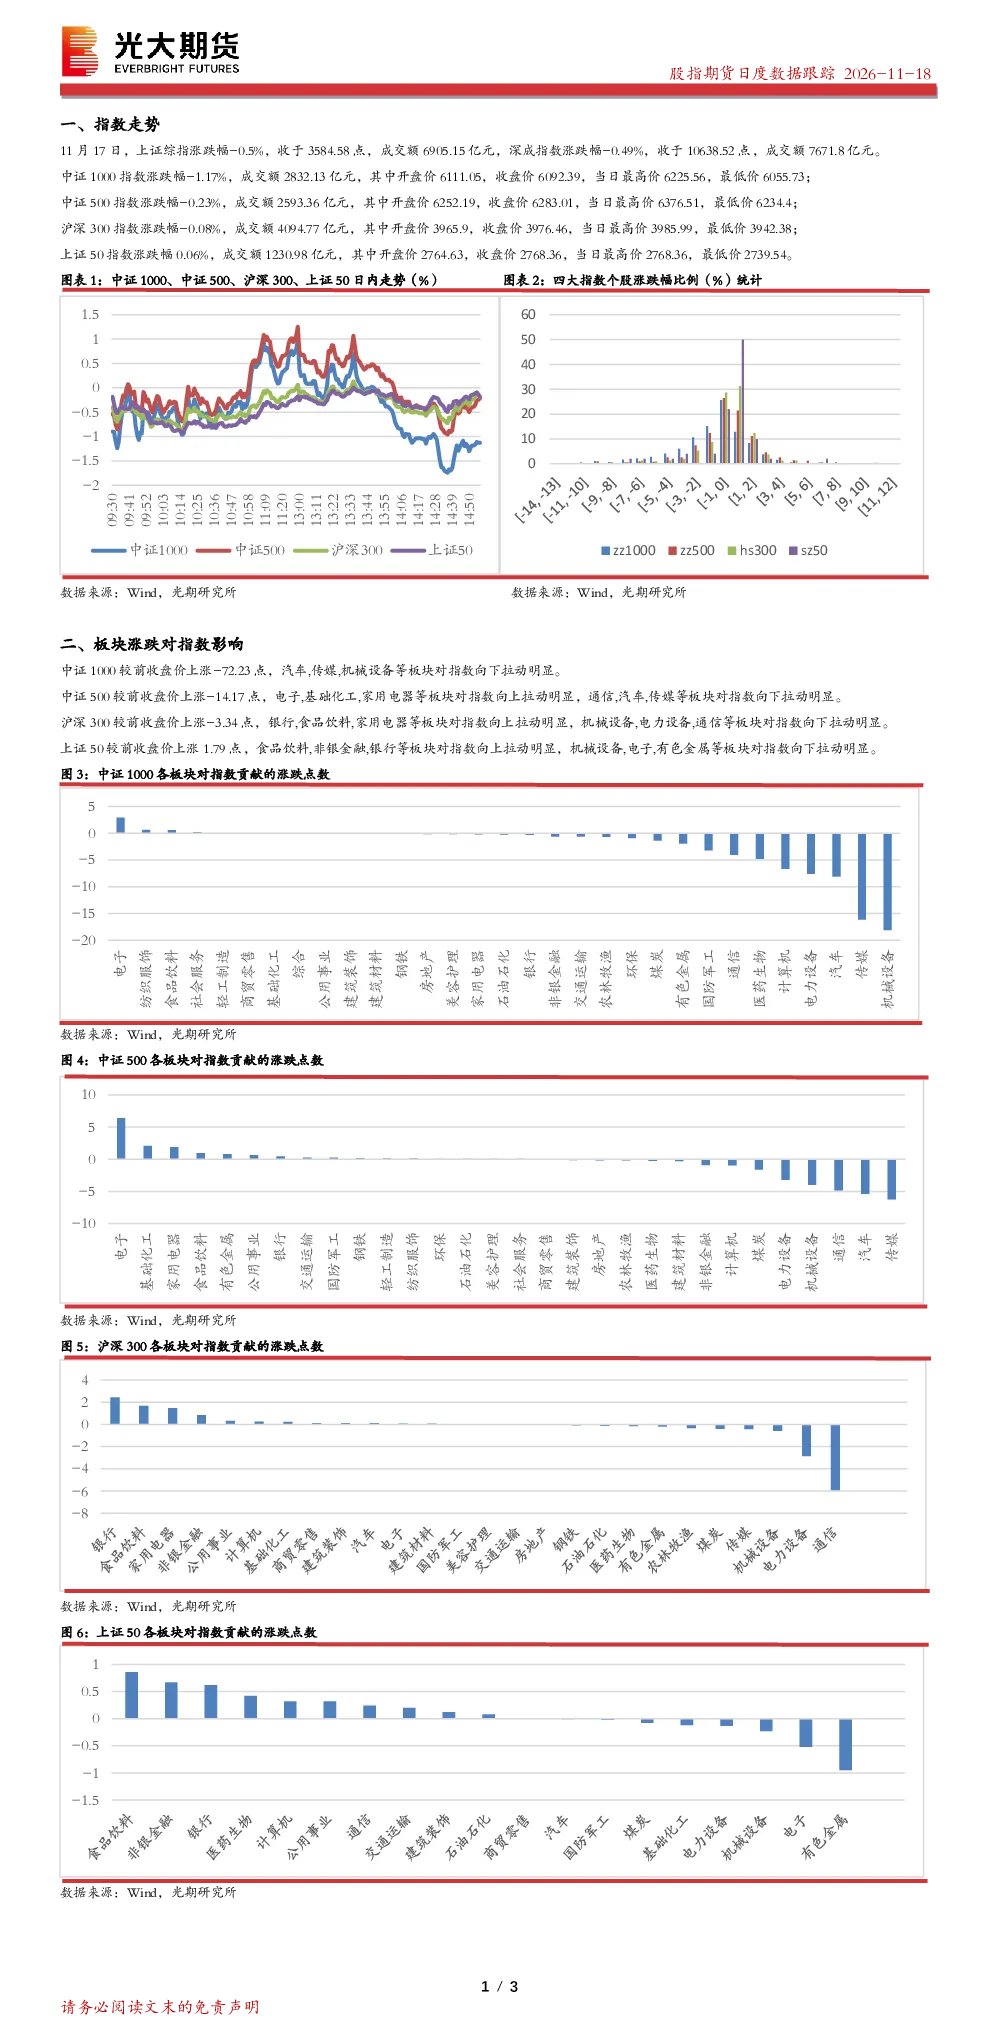
根据11月17日的市场数据,汽车、传媒、机械设备等板块对中证1000指数有向下拉动作用,而电子、基础化工、家用电器等板块对中证500指数有向上拉动作用。在沪深300指数中,银行、食品饮料、家用电器等板块表现较好,而机械设备、电力设备、通信等板块则有拖累作用。上证50指数方面,食品饮料、非银金融、银行等板块对指数有正面贡献,而机械设备、电子、有色金属等板块则表现不佳。这些板块的轮动可能反映了市场内部的结构性机会与风险。
报告如何解读股指期货基差的变化趋势?
报告显示,股指期货基差呈现持续走弱的态势,IM、IC、IF、IH合约的基差均出现负值,且负值幅度随合约月份临近而加深。基差走弱通常意味着期货价格相对现货价格表现较弱,可能反映了市场对未来指数走势的悲观预期或资金在期货市场的流出。这种负基差状态对投资者而言,可能意味着通过股指期货进行套保或交易的策略需要更加谨慎,尤其是在临近交割月时,基差风险可能进一步放大。
当前A股市场整体处于什么状态?
11月17日,A股主要指数普遍下跌,上证综指、深成指、中证1000指数、中证500指数、沪深300指数均出现不同程度的回调,唯上证50指数微涨。成交额方面,除上证50外,其他指数成交额均保持在较高水平,显示市场活跃度仍在。板块层面,各指数内部存在明显的板块分化,部分板块对指数有拉动作用,而部分板块则有拖累作用。整体来看,A股市场呈现震荡调整格局,结构性机会与风险并存。
投资股指期货需要注意哪些风险?
投资股指期货需关注基差风险,当前负基差状态可能意味着期货对现货的支撑作用减弱。此外,市场情绪波动可能加剧基差变化,尤其在指数接近关键点位或政策变动时。投资者还需关注流动性风险,部分合约可能出现成交量的异常波动。基差折算的年化开仓成本显示负值,可能影响套保成本和交易收益。最后,股指期货具有高杠杆特性,市场方向判断失误可能导致较大损失,因此投资者应结合自身风险承受能力合理配置。