猜你想问
这份研报主要分析了哪些经济数据?
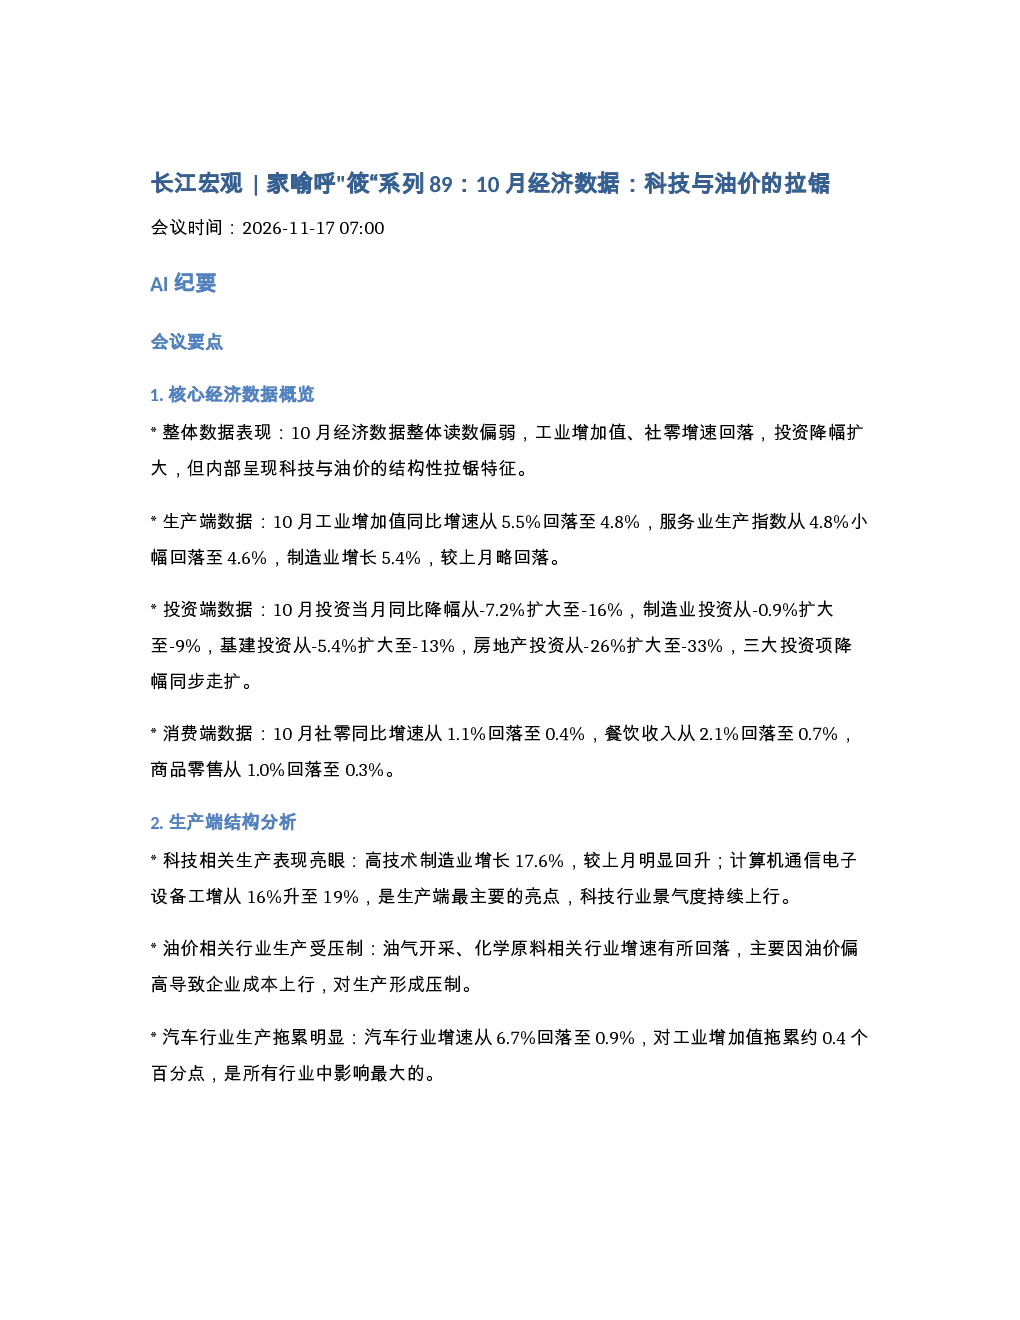
研报分析了10月中国宏观经济数据,显示整体偏弱,工业增加值、社零增速回落,投资降幅扩大。报告重点关注了科技与油价对经济结构的拉锯特征,生产端科技行业表现亮眼,消费端受假期及居民预期影响走弱,投资端则呈现结构性分化。
科技行业在10月经济数据中表现如何?
10月经济数据显示科技行业生产表现亮眼,高技术制造业增长17.6%,计算机通信电子设备工业增加值从16%升至19%。这与油价相关行业增速回落形成对比,油气开采、化学原料行业受成本上行压制,汽车行业增速也明显拖累工业增加值。
报告如何分析投资端的结构性变化?
报告指出投资端下行原因包括结构转型、地方投资积极性不高及项目收益成本不匹配等。同时,融资数据企稳改善,政府债、类财政工具及企业信贷均有所提升,预计后续投资将迎来改善。地产投资方面,销售与新开工面积降幅收窄,但向投资端传导存在时滞。科技相关投资逆势增长,知识产权产品投资同比增长9.2%。
当前市场整体经济状况如何判断?
报告认为当前经济呈现K型分化特征,新旧动能转换明显。出口处于高位,消费整体仍处于偏低位稳定状态,受基数及假期扰动影响。政策端,财政、类财政及货币稳增长措施相继落地,对投资的托底效果将逐步显现。经济在低基数下有望圆满完成全年目标。
研报是否存在需要关注的风险提示?
报告提示需关注经济结构转型过程中的不确定性,如地方投资积极性波动、传统项目在换届背景下的适应性挑战等。此外,消费端居民收入预期不高、消费习惯转向性价比也可能影响后续消费复苏的持续性。政策传导的时滞效应也需留意。
你可能感兴趣
长江宏观 家喻呼筱系列8910月经济数据科技与油价的拉锯
未知机构2026-11-17
长江宏观 家喻呼筱系列8710月经济前瞻当油价重回高点
未知机构2026-11-13
261013-长江宏观 家喻呼筱系列649月经济数据前瞻政策初显效
未知机构2026-10-14
261020-长江宏观家喻呼 筱系列69三季度经济数据经济韧性不改修复势头渐稳
未知机构2026-10-21
长江宏观 家喻呼筱系列649月经济数据前瞻政策初显效
未知机构2026-10-13
长江宏观家喻呼筱系列69三季度经济数据经济韧性不改修复势头渐稳
未知机构2026-10-20
长江宏观 家喻呼筱系列51经济金融数据传递了什么信号
未知机构2026-09-16
长江宏观 家喻呼筱系列56优化出口退税的大国底气与野望
未知机构2026-09-23
长江宏观 家喻呼筱系列8810月金融数据社融企稳回升的背后
未知机构2026-11-16
261022-长江宏观 家喻呼 筱系列71推演中期选举的历史规律与基准情景
未知机构2026-10-23