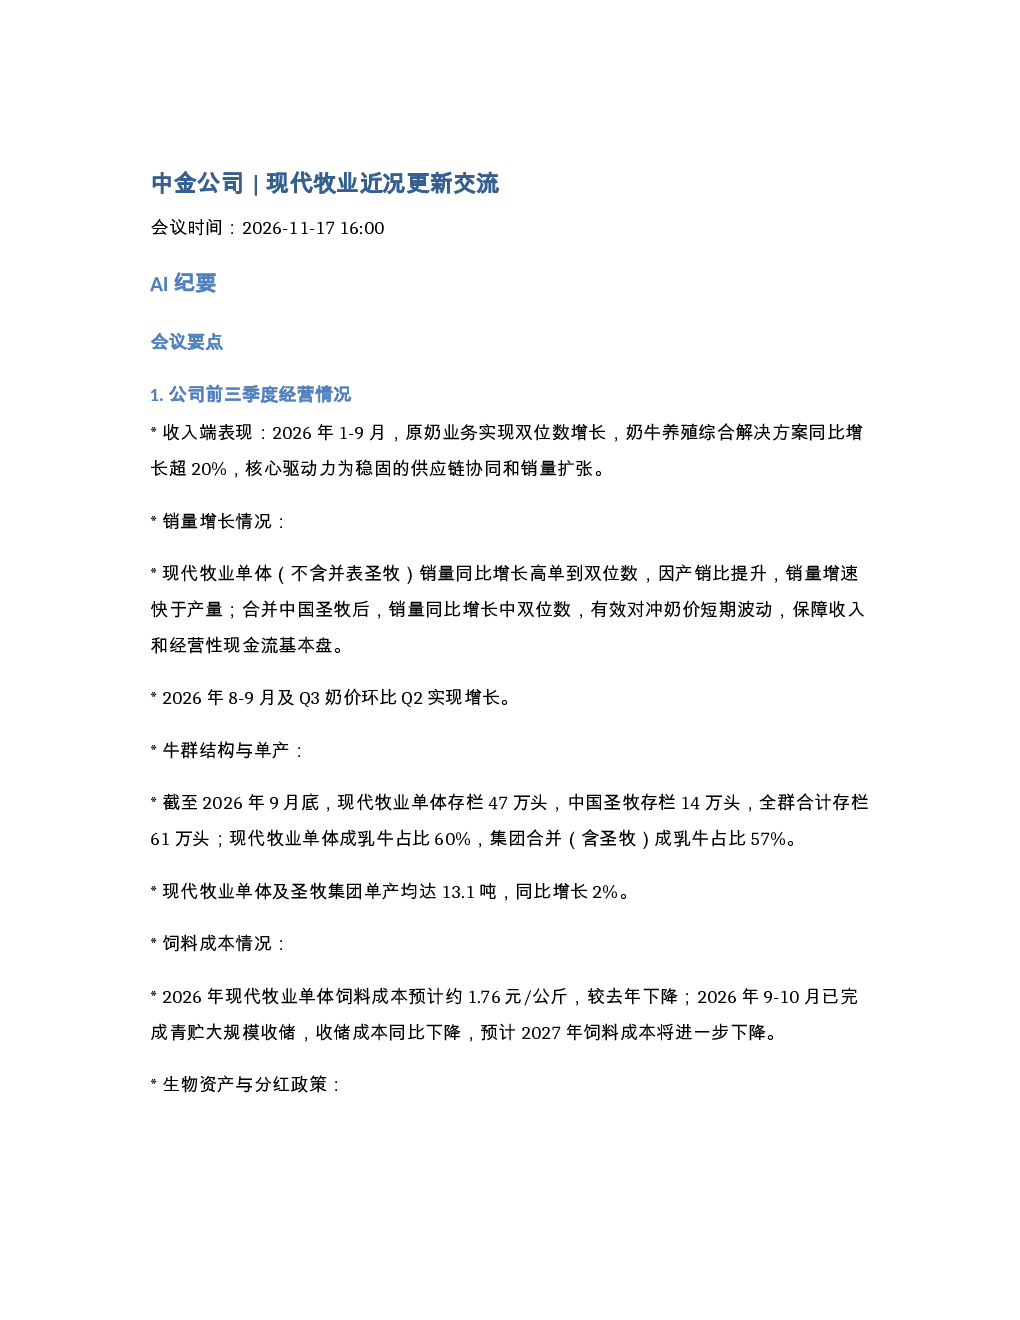
猜你想问
现代牧业这份研报的核心内容是什么?
现代牧业这份研报主要分析了公司近期的经营情况,包括收入端表现、销量增长、奶价趋势、牛群结构与单产、饲料成本、生物资产与分红政策等方面。报告显示,2026年前三季度原奶业务实现双位数增长,奶牛养殖综合解决方案同比增长超20%,主要驱动力为供应链协同和销量扩张。现代牧业单体销量同比增长高单到双位数,合并中国圣牧后销量同比增长中双位数,有效对冲奶价波动。此外,报告还提到了公司牛群结构与单产情况,截至2026年9月底,现代牧业单体及圣牧集团单产均达13.1吨,同比增长2%。饲料成本方面,2026年现代牧业单体饲料成本预计约1.76元/公斤,较去年下降,预计2027年将进一步下降。生物资产与分红政策方面,淘汰母牛价格回升,2026年公平价值变动减淘汰牛亏损预计15-16亿元,较去年大幅收窄。2026年分红比例从20%提升至30%
乳制品行业未来发展趋势如何?
乳制品行业未来发展趋势呈现多元化特点。国内奶牛存栏量预计将保持稳定,单产提升带动商品奶供应量基本持平或略增。中小牧场出清趋势明显,新建牧场受土地、环保政策限制,供给端新增难度极大。需求端方面,低温鲜奶、成人奶粉、冰淇淋、奶酪需求上涨,常温酸奶下跌,常温液奶持平或略跌。蒙牛、伊利等大型乳企对原奶的需求量及向现代牧业的采购量均上涨,深加工产能投产将新增原奶需求。奶价方面,进口奶制品现货价上涨带动深加工产能扩张,增加原奶需求,预计2027年合同奶价预期将高于此前预期
这份研报重点分析了现代牧业的哪些方面?
这份研报重点分析了现代牧业的经营情况、行业供需与奶价展望、成本与单产优化、扩群、肉牛业务与圣牧协同、财务规划与资金使用以及其他业务布局等多个方面。在经营情况方面,报告详细分析了公司收入端表现、销量增长、奶价趋势、牛群结构与单产、饲料成本、生物资产与分红政策等关键指标。在行业供需与奶价展望方面,报告分析了国内奶牛存栏趋势、中小牧场出清与新建牧场限制、原奶需求趋势、当前奶价水平以及奶价上涨的变量与节奏。在成本与单产优化方面,报告提到了公司饲料成本指引、单产提升规划以及成本竞争优势等信息。在扩群、肉牛业务与圣牧协同方面,报告分析了公司扩群规划、肉牛业务策略以及圣牧协同效应等内容。在财务规划与资金使用方面,报告提到了公司资本开支与EBITDA、自由现金流、负债与融资成本以及资金使用优先级等信息。此外,报告还分析了公司海外业务、饲料业务以及自种牧草等其他业务布局情况
当前乳制品市场现状如何?
当前乳制品市场现状呈现供需两旺的态势。从供给端来看,国内奶牛存栏量约570万头,成母牛约310万头,预计明后年成母牛存栏将略有负增长,但单产提升将带动商品奶供应量基本持平或略增。从需求端来看,低温鲜奶、成人奶粉、冰淇淋、奶酪需求上涨,常温酸奶下跌,常温液奶持平或略跌。蒙牛、伊利等大型乳企对原奶的需求量及向现代牧业的采购量均上涨,深加工产能投产将新增原奶需求。奶价方面,国内原奶平均价格约3.2元/公斤,公司奶价较行业普通奶价高约1毛钱。进口奶制品现货价上涨带动深加工产能扩张,增加原奶需求,预计2027年合同奶价预期将高于此前预期。总体来看,乳制品市场供需关系较为紧张,奶价有望继续上涨
这份研报有哪些风险提示?
这份研报提示了现代牧业和乳制品行业面临的一些风险。首先,乳制品行业受宏观经济波动影响较大,消费需求可能发生变化。其次,行业竞争激烈,新进入者可能带来价格压力。此外,原材料成本波动也可能影响公司盈利能力。在经营方面,现代牧业面临扩群、肉牛业务发展等挑战,需要持续优化成本和提升单产。同时,公司资产负债率较高,需要关注财务风险。最后,行业政策变化也可能对公司经营产生影响。投资者在关注公司发展前景的同时,需要关注这些潜在风险,谨慎做出投资决策