猜你想问
名创优品2026年第三季度核心财务数据表现如何?
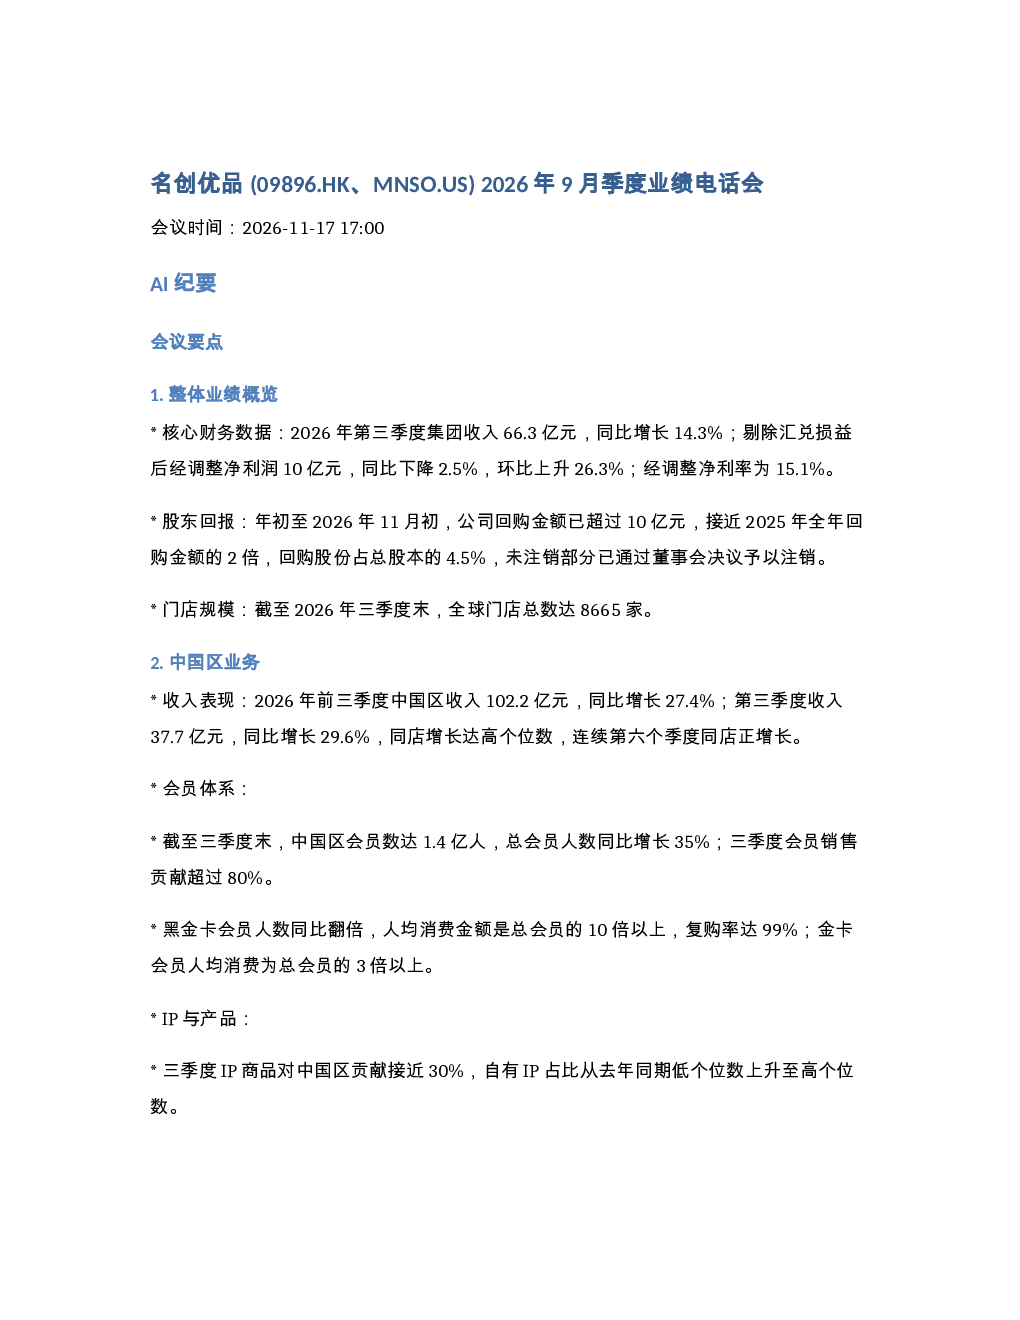
2026年第三季度,名创优品集团收入66.3亿元,同比增长14.3%。经调整净利润10亿元,同比下降2.5%,环比上升26.3%,经调整净利率为15.1%。公司持续进行股东回报,年初至今回购金额已超过10亿元,占总股本的4.5%,且未注销部分已通过董事会决议予以注销。截至三季度末,全球门店总数达8665家,显示出稳健的运营规模。
中国区业务增长的主要驱动力是什么?
中国区业务增长主要得益于产品、渠道、会员三条线的结构升级。2026年前三季度中国区收入102.2亿元,同比增长27.4%,第三季度收入37.7亿元,同比增长29.6%,同店增长连续第六个季度保持正增长。会员体系成熟,截至三季度末,中国区会员数达1.4亿人,三季度会员销售贡献超过80%。自有IP发展迅速,如“YOYO”前三季度GMV超过10亿元,已进入全球53个国家。此外,50元以上价盘销售额贡献接近20%,带动整体平均客单价提升中个位数。
海外业务的发展策略和当前表现怎样?
海外业务战略从规模优先转向质量优先。2026年第三季度海外收入23.5亿元,同比增长1.7%;前三季度海外收入增长9.7%,占名创品牌收入的38.5%。直营市场方面,三季度净开店仅28家,但北美市场表现亮眼,前三季度GMV增长33%,收入增长接近30%,同店低个位数增长。代理市场方面,三季度代理业务收入负增长,但剔除汇率影响后终端GMV保持中单位数正增长,拉美市场终端GMV增长10.5%。公司已进入全球115个国家和地区,展现出持续的国际扩张潜力。
名创优品的市场现状如何?
名创优品市场现状呈现稳健增长与结构性调整并存的态势。中国区业务保持强劲增长,同店连续六季度正增长,会员体系成熟,自有IP发展迅速,如“YOYO”已成为重要的增长引擎。海外业务正从规模扩张转向质量提升,北美市场表现突出,拉美市场库存消化取得积极进展。财务方面,公司盈利能力保持稳定,经调整EBITDA同比增长6%,毛利率持续提升。但需要注意的是,海外市场库存周转天数较长,达到271天,显示出一定的运营压力。
名创优品业务发展存在哪些风险?
名创优品业务发展存在的主要风险包括海外市场运营挑战和利润率压力。海外业务战略调整后,虽然北美市场表现亮眼,但整体库存周转天数较长,达到271天,尤其是拉美市场库存问题仍需关注。此外,公司全年指引显示,剔除汇兑损益后经调整经营利润率较2025年可能下降3-4个百分点,这可能与原材料成本上升、汇率波动等因素有关。虽然公司持续回购股份,但未来盈利能力的稳定仍需持续关注。