猜你想问
新锐股份2026年第三季度业绩报告核心内容是什么?
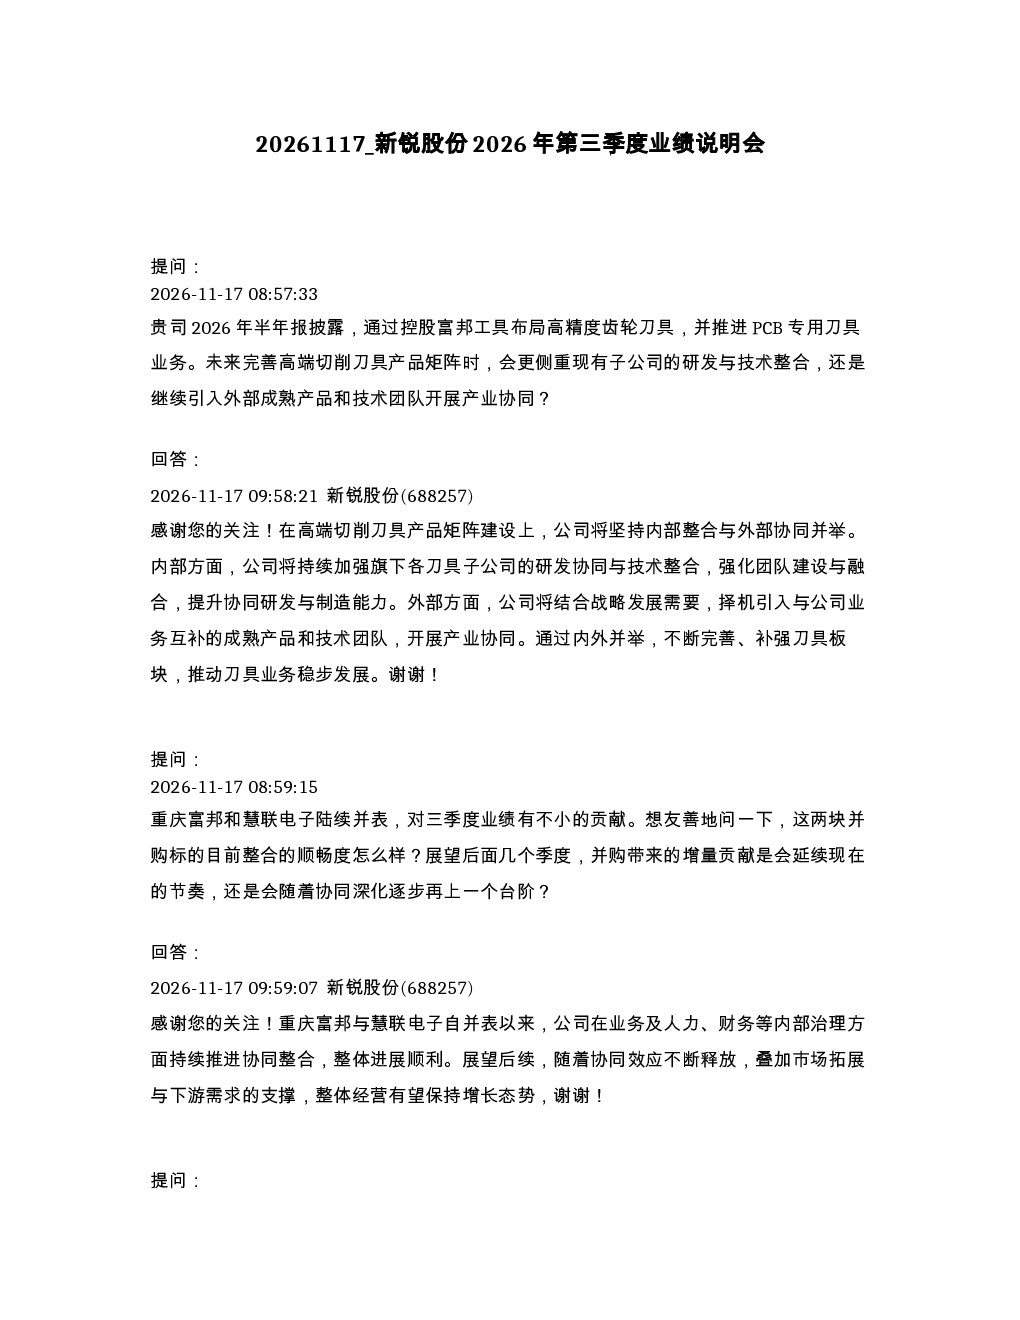
报告显示,公司高端切削刀具产品矩阵建设将坚持内部整合与外部协同并举,强化旗下各刀具子公司的研发协同与技术整合,并择机引入互补的成熟产品和技术团队。重庆富邦与慧联电子并表后整合进展顺利,后续协同效应将逐步释放,推动经营增长。凿岩工具业务应用场景广泛,全球市场占有率仍有成长空间。三季度利润高增主要受益于业务扩张和并表,经营现金流与应收账款变化系阶段性影响,公司将持续强化回款和现金流管理。富邦齿轮刀具、慧联PCB刀具面向新能源车、AI服务器PCB等方向,正稳步推进客户验证与市场拓展。公司存货发出采用加权平均计价法,钨原料采购坚持审慎策略。公司将持续关注原材料价格走势,通过产品结构优化保持盈利水平稳定。三季度业绩环比下降主要系原材料价格波动与下游市场短期需求变化,整体面向好趋势不变。
高端切削刀具行业发展趋势如何?
高端切削刀具行业发展趋势呈现内部整合与外部协同并行的特点。领先企业通过强化旗下各刀具子公司的研发协同与技术整合,提升核心竞争力。同时,外部择机引入互补的成熟产品和技术团队,加速产品迭代与市场拓展。行业应用场景持续拓宽,新能源车、AI服务器PCB等领域需求旺盛,为行业带来新的增长点。全球市场占有率仍有较大提升空间,特别是在凿岩工具等细分领域。原材料价格波动与下游市场短期需求变化是行业面临的主要挑战,企业需通过产品结构优化、供应链管理强化等方式保持盈利水平稳定。
报告重点分析了哪些方向?
报告重点分析了公司高端切削刀具产品矩阵建设、内部整合与外部协同策略。具体包括强化旗下各刀具子公司的研发协同与技术整合,以及择机引入互补的成熟产品和技术团队。报告还关注了重庆富邦与慧联电子并表后的整合进展,预计后续协同效应将逐步释放,推动经营增长。凿岩工具业务的应用场景广泛,全球市场占有率仍有成长空间。此外,报告分析了三季度利润高增的原因,主要受益于业务扩张和并表,经营现金流与应收账款变化系阶段性影响,公司将持续强化回款和现金流管理。富邦齿轮刀具、慧联PCB刀具面向新能源车、AI服务器PCB等方向,正稳步推进客户验证与市场拓展。公司存货发出采用加权平均计价法,钨原料采购坚持审慎策略,持续关注原材料价格走势,通过产品结构优化保持盈利水平稳定。
当前市场现状如何判断?
当前市场现状显示,新锐股份高端切削刀具业务发展态势良好,内部整合与外部协同策略成效显著。重庆富邦与慧联电子并表后整合进展顺利,协同效应逐步释放,推动经营增长。凿岩工具业务应用场景广泛,需求受单一周期性因素影响较小,全球市场占有率仍有成长空间。三季度利润高增主要受益于业务扩张和并表,但环比下降主要系原材料价格波动与下游市场短期需求变化。公司存货发出采用加权平均计价法,钨原料采购坚持审慎策略,持续关注原材料价格走势,通过产品结构优化保持盈利水平稳定。整体面向好趋势不变,但需关注原材料价格波动与下游市场短期需求变化带来的挑战。
研报中有哪些风险提示?
研报中提示的主要风险包括原材料价格波动与下游市场短期需求变化。三季度业绩环比下降主要系原材料价格波动与下游市场短期需求变化,公司需通过产品结构优化、供应链管理强化等方式应对。此外,经营现金流与应收账款变化系阶段性影响,公司将持续强化回款和现金流管理。公司存货发出采用加权平均计价法,钨原料采购坚持审慎策略,但原材料价格走势仍需持续关注。股价波动受多重因素影响,公司专注于提升经营质量回报投资者。公司重视投资者沟通,将持续完善投资者热线接待机制。