猜你想问
这份研报的核心内容是什么?
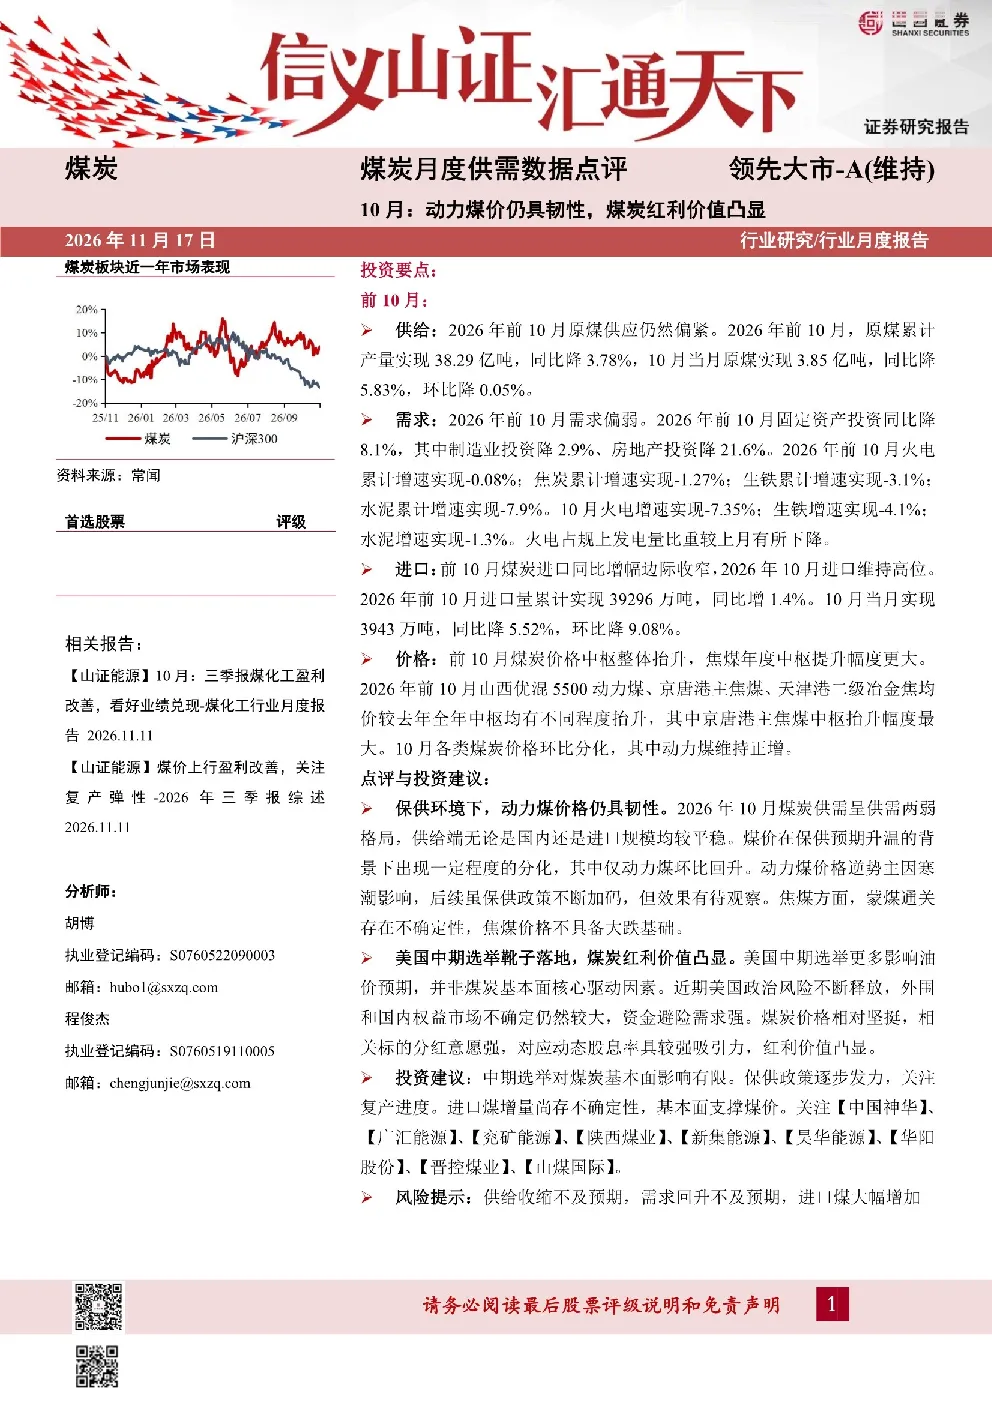
研报指出2026年前10月煤炭供需呈两弱格局,国内原煤产量同比下降3.78%,进口量同比增长1.4%,但10月当月进口量环比下降9.08%。需求端固定资产投资、火电、焦炭、生铁、水泥等均呈现负增长。同时,前10月煤炭价格中枢整体抬升,焦煤年度中枢提升幅度更大。10月动力煤价格环比回升,焦煤价格受蒙煤通关不确定性影响,不具备大跌基础。保供政策下,动力煤价格仍具韧性,但政策效果有待观察。美国中期选举对煤炭基本面影响有限,资金避险需求下,煤炭红利价值凸显。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势需关注供需变化和政策影响。当前国内煤炭产量下降,进口量虽增但10月环比下降,需求端持续负增长。价格方面,煤炭价格中枢整体抬升,焦煤价格中枢提升幅度更大。保供政策对动力煤价格形成支撑,但政策效果有待观察。蒙煤通关不确定性影响焦煤价格,使其不具备大跌基础。美国中期选举对煤炭基本面影响有限,资金避险需求凸显煤炭红利价值。未来需持续关注保供政策效果、供需变化及进口煤增量不确定性。
研报重点分析了哪些方向?
研报重点分析了煤炭供需格局、价格走势及政策影响。在供需方面,报告指出国内原煤产量下降,进口量增长但10月环比下降,需求端持续负增长。价格方面,前10月煤炭和焦煤价格中枢整体抬升,10月动力煤价格环比回升,焦煤价格受蒙煤通关不确定性影响。政策方面,保供政策支撑动力煤价格,但效果有待观察。此外,报告还分析了美国中期选举对煤炭基本面影响有限,资金避险需求下煤炭红利价值凸显的情况。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为供需两弱格局,国内煤炭产量下降,进口量虽增但10月环比下降,需求端固定资产投资、火电、焦炭、生铁、水泥等均呈现负增长。价格方面,煤炭价格中枢整体抬升,焦煤价格中枢提升幅度更大,10月动力煤价格环比回升,焦煤价格受蒙煤通关不确定性影响,不具备大跌基础。保供政策支撑动力煤价格,但政策效果有待观察。美国中期选举对煤炭基本面影响有限,资金避险需求凸显煤炭红利价值。
研报提示了哪些风险?
研报提示了供给收缩不及预期、需求回升不及预期、进口煤大幅增加等风险。供给方面,国内原煤产量下降可能导致供给收缩不及预期,影响市场供应。需求方面,固定资产投资、火电、焦炭、生铁、水泥等需求端持续负增长,若需求回升不及预期,可能对煤炭价格形成压力。进口煤方面,虽然10月环比下降,但进口煤大幅增加仍可能影响国内市场供需平衡,进而影响煤炭价格。这些因素均需持续关注,以评估煤炭市场未来走势。