猜你想问
研报核心内容是什么?
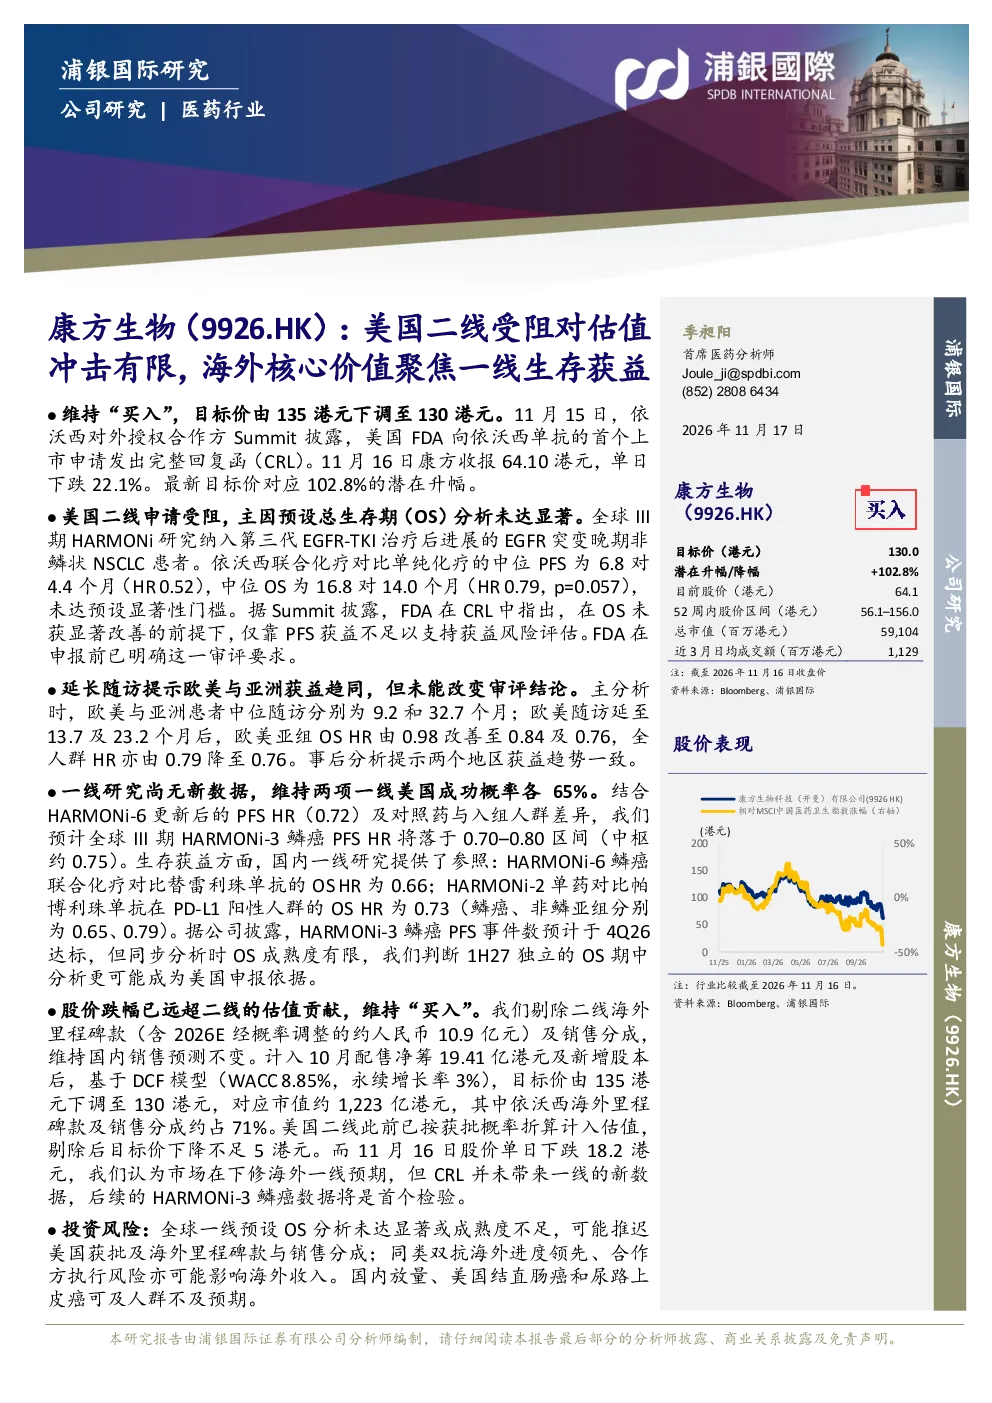
该研报维持康方生物“买入”评级,目标价由135港元下调至130港元。主要原因是依沃西单抗的美国二线申请受阻,FDA认为中位生存期(OS)分析未达显著,仅靠无进展生存期(PFS)获益不足以支持获益风险评估。依沃西联合化疗对比单纯化疗的III期HARMONi研究中,中位PFS为6.8个月对4.4个月(HR 0.52),中位OS为16.8个月对14.0个月(HR 0.79,p=0.057),未达预设显著性门槛。FDA在CRL中指出,在OS未获显著改善的前提下,仅靠PFS获益不足以支持获益风险评估。延长随访提示欧美与亚洲获益趋势一致,但未能改变审评结论。
双抗赛道行业发展趋势如何?
双抗赛道在海外市场面临激烈竞争,同类产品进度领先可能影响康方生物的海外收入。FDA对OS未达显著的临床试验审评标准提高,要求企业需提供更全面的获益证据。国内市场方面,双抗产品的放量速度和可及人群规模将直接影响企业业绩表现。行业整体仍处于发展初期,技术迭代和临床数据积累是关键竞争因素。
报告重点分析了哪些方向?
报告重点分析了康方生物依沃西单抗的美国二线申请受阻的原因,以及FDA对OS未达显著的临床试验的审评结论。同时,报告评估了一线研究进展,预计HARMONi-3鳞癌PFS HR将落于0.70–0.80区间,1H27的OS期中分析更可能成为美国申报依据。此外,报告还评估了股价跌幅与二线估值贡献的关系,剔除二线海外里程碑款及销售分成后,维持国内销售预测不变。基于DCF模型,目标价下调至130港元,对应市值约1,223亿港元。
当前市场对康方生物的判断是什么?
当前市场对康方生物的判断主要围绕其依沃西单抗的美国二线申请受阻带来的估值影响。尽管FDA认为仅靠PFS获益不足以支持获益风险评估,但股价跌幅已远超二线的估值贡献。报告认为,剔除二线海外里程碑款及销售分成后,维持国内销售预测不变。基于DCF模型,目标价下调至130港元,对应市值约1,223亿港元。市场关注点在于一线研究进展和国内放量情况。
研报提示了哪些投资风险?
研报提示的主要风险包括:全球一线预设OS分析未达显著或成熟度不足,可能推迟美国获批及海外里程碑款与销售分成;同类双抗海外进度领先、合作方执行风险亦可能影响海外收入;国内放量、美国结直肠癌和尿路上皮癌可及人群不及预期。此外,研报还提出了乐观和悲观情景假设,乐观情景下目标价182.6港元,悲观情景下目标价43.6港元。