猜你想问
这份研报的核心内容是什么?
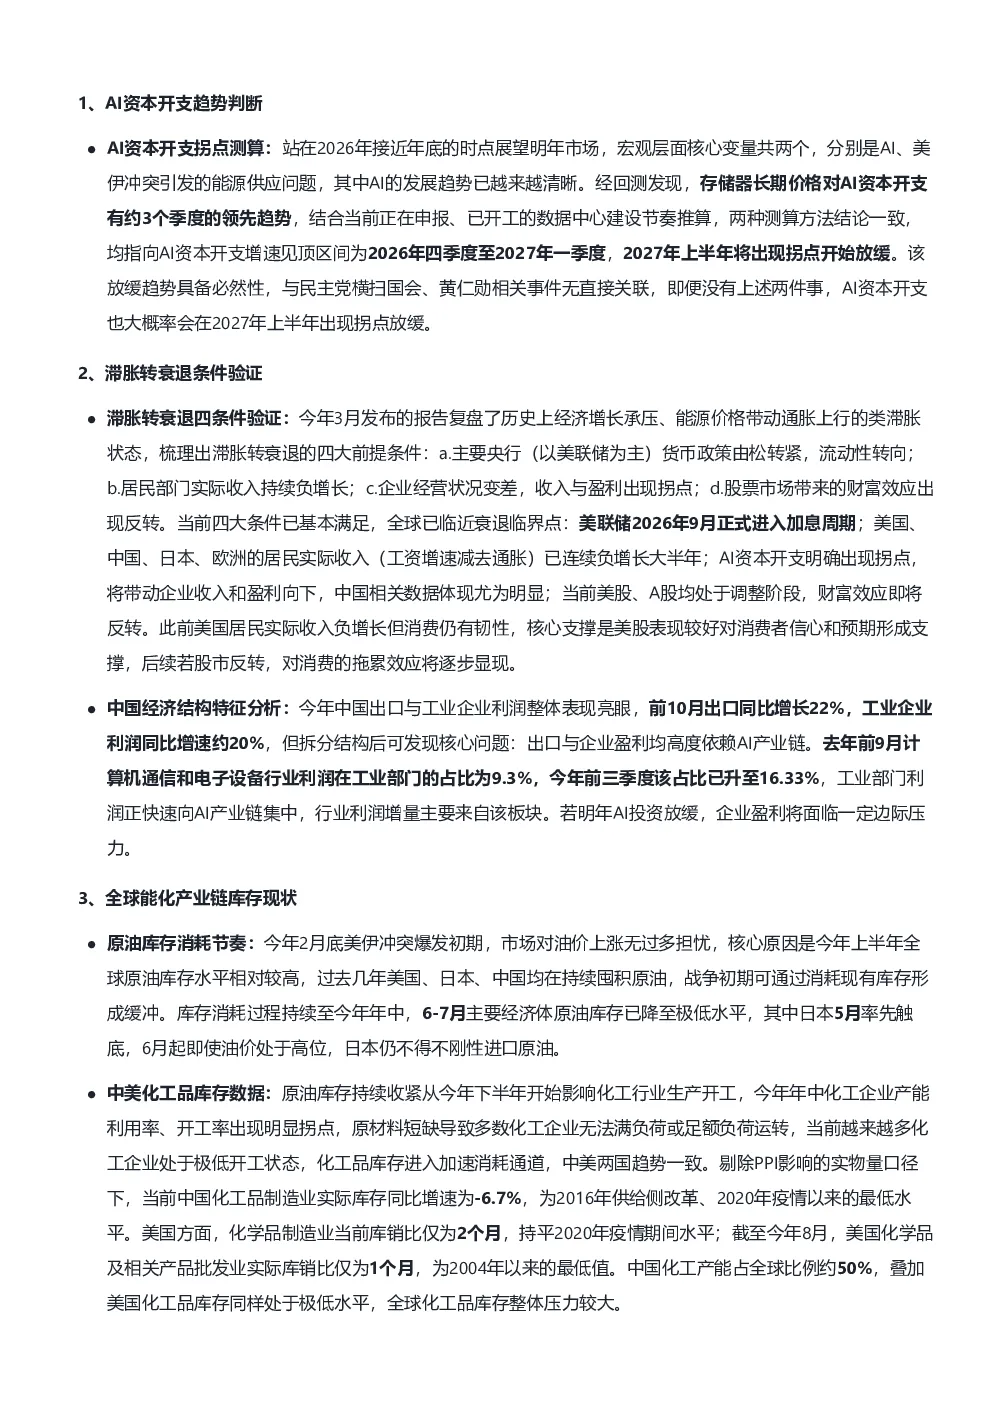
这份研报的核心内容是分析AI资本开支拐点、滞胀转衰退条件、中国经济结构特征、全球能化产业链库存现状、能源问题的宏观情景推演、黄金与实际利率相关性表现以及金价走势。报告指出AI资本开支增速见顶区间为2026年四季度至2027年一季度,全球临近衰退临界点,中国经济结构高度依赖AI产业链,全球能化产业链库存处于历史低位,能源问题将影响通胀与经济增长,黄金与实际利率相关性2026年回归负相关,金价走势将受多种因素影响。
AI产业链发展趋势如何?
AI产业链发展趋势显示,AI资本开支增速将在2026年四季度至2027年一季度见顶,随后放缓。中国经济结构高度依赖AI产业链,计算机通信电子行业利润占比已升至16.33%。若AI投资放缓,企业盈利将面临边际压力。同时,全球能化产业链库存处于历史低位,中国化工产能占全球50%,若能源供应恢复,中国化工及传统制造业将成为经济增长点。
报告重点分析了哪些方向?
报告重点分析了AI资本开支拐点测算、滞胀转衰退条件验证、中国经济结构特征、全球能化产业链库存现状、能源问题的宏观情景推演、黄金与实际利率相关性表现以及金价走势。其中,AI资本开支拐点见顶于2027上半年,全球通胀风险高于预期,需警惕衰退风险;若能源供应恢复,中国经济将受益于化工及传统制造业补库存。黄金与实际利率相关性2026年回归负相关,但资金端边际增量不足导致金价震荡。
当前市场现状如何判断?
当前市场现状判断显示,全球通胀风险高于预期,美股、A股处于调整阶段。AI资本开支增速见顶区间为2026年四季度至2027年一季度,全球临近衰退临界点。全球能化产业链库存处于历史低位,中国化工产能占全球50%,若能源供应恢复,中国化工及传统制造业将成为经济增长点。黄金与实际利率相关性2026年回归负相关,金价走势将受多种因素影响。
研报提示了哪些风险?
研报提示的风险包括AI投资放缓导致企业盈利面临边际压力,全球通胀风险高于预期可能引发全球经济衰退,若能源供应恢复不及预期,将影响化工及传统制造业增长。此外,黄金与实际利率相关性2026年回归负相关,但资金端边际增量不足导致金价震荡,需关注债务与地缘风险催化。这些因素均可能对宏观经济和市场走势产生重要影响。