猜你想问
本周基础化工行业主要表现如何?
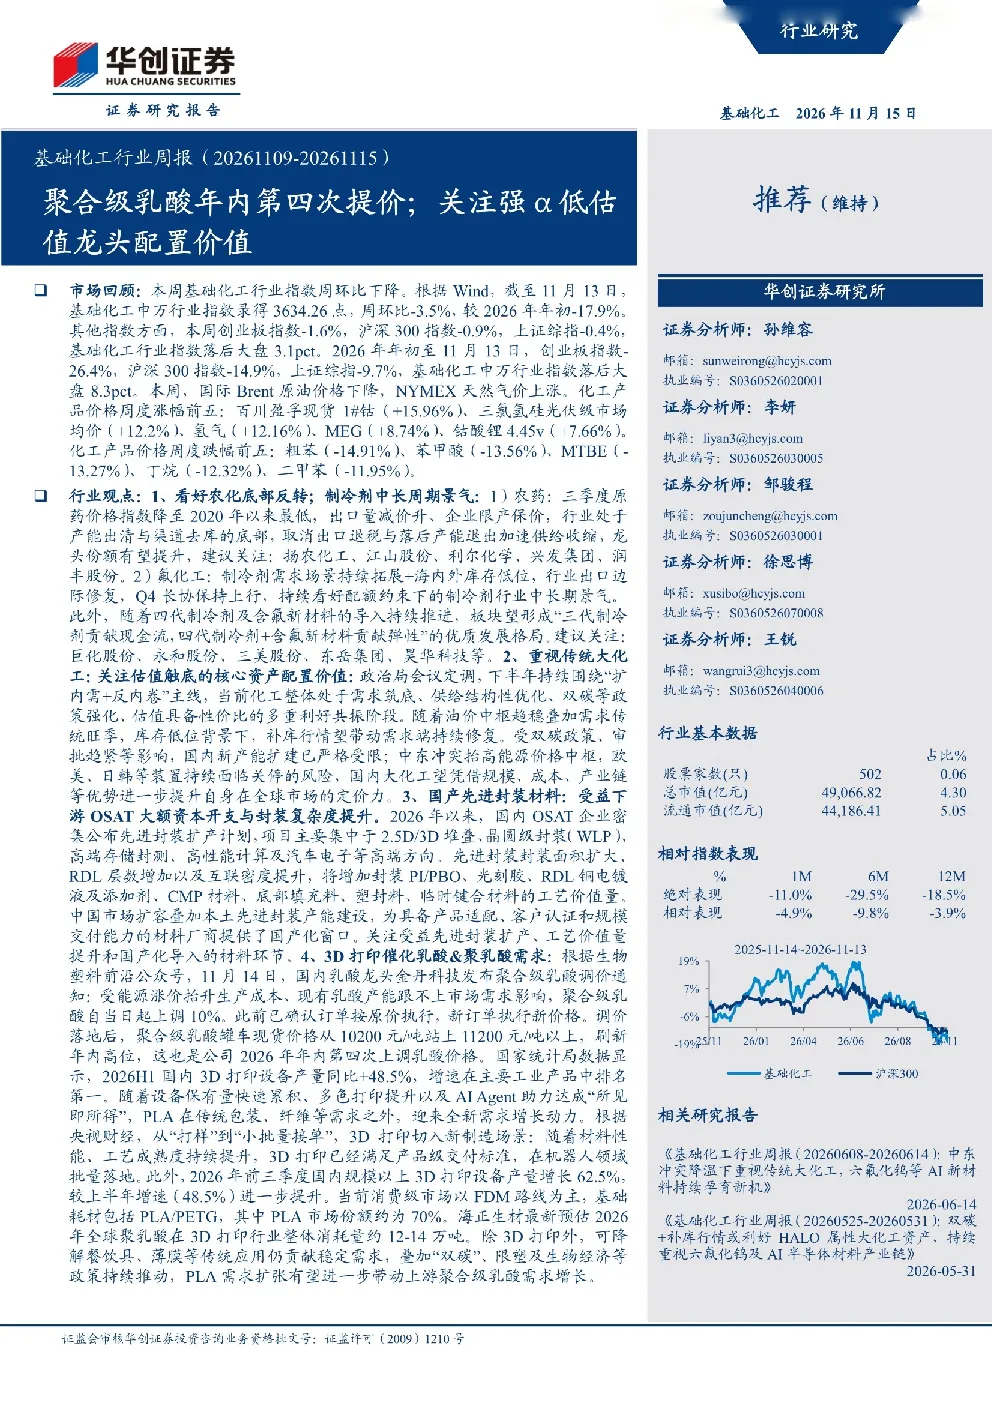
本周基础化工行业指数周环比下降3.5%,落后大盘3.1个百分点。其他塑料制品、合成树脂、改性塑料、涂料油墨、复合肥板块表现居前,而氮肥、粘胶、聚氨酯、钛白粉、民爆制品板块表现跌幅较大。中国化工产品价格指数(CCPI)周环比下降2.1%,年初至今上涨30.5%。涨幅居前个股包括长联科技、联合化学、兴欣新材,跌幅居前个股包括聚石化学、皇冠新材、亚钾国际。
农化和制冷剂行业未来发展趋势如何?
农化行业处于产能出清和渠道去库的底部阶段,取消出口退税和落后产能退出将加速供给收缩,龙头份额有望提升。建议关注扬农化工、江山股份、利尔化学、兴发集团、润丰股份。氟化工行业出口边际修复,Q4长协保持上行,持续看好配额约束下的制冷剂行业中长期景气。建议关注巨化股份、永和股份、三美股份、东岳集团、昊华科技等。
报告重点分析了哪些化工子行业?
报告重点分析了农化、制冷剂、传统大化工、国产先进封装材料以及3D打印催化乳酸&聚乳酸需求等子行业。农化板块中,氯化钾市场重心延续下移,尿素价格震荡偏弱,磷酸一铵价格小幅上探。制冷剂板块中,11月份国内制冷剂订单阶段性转暖,R22、R32、R134a、R125等主流产品报价有所波动。传统大化工板块中,化工行业处于需求筑底、供给结构性优化、双碳政策强化等多重利好共振阶段。国产先进封装材料受益下游OSAT大额资本开支与封装复杂度提升,中国市场扩容叠加本土先进封装产能建设,为材料厂商提供了国产化窗口。3D打印催化乳酸&聚乳酸需求方面,聚合级乳酸年内第四次提价,刷新年内高位,3D打印材料PLA迎来全新需求增长动力。
当前化工市场现状如何?
当前化工市场呈现多面性。一方面,部分化工产品价格如百川盈孚现货1#钻、三氯氢硅光伏级市场均价、氢气等周度涨幅居前;另一方面,粗苯、苯甲酸、MTBE、丁烷、二甲苯等化工产品价格周度跌幅居前。国际Brent原油价格下跌,NYMEX天然气价上涨。化工行业整体处于需求筑底、供给结构性优化、双碳政策强化、估值具备性价比的多重利好共振阶段。但需关注油价波动、需求复苏不及预期、化工品价格大幅波动、安全环保问题等潜在风险。
本报告提示了哪些投资风险?
本报告提示的主要风险包括原油价格大幅波动、需求复苏不及预期、化工品价格大幅波动、安全环保问题等。例如,国际油价和天然气价格的变动可能影响化工原料成本;下游需求若未能如期复苏,可能影响化工产品销售;化工品价格大幅波动可能影响企业盈利稳定性;安全环保问题则可能带来政策风险和运营风险。投资者需密切关注这些风险因素,结合自身风险承受能力进行投资决策。