猜你想问
能耗新国标GB 29447-2026对多晶硅行业有哪些具体影响?
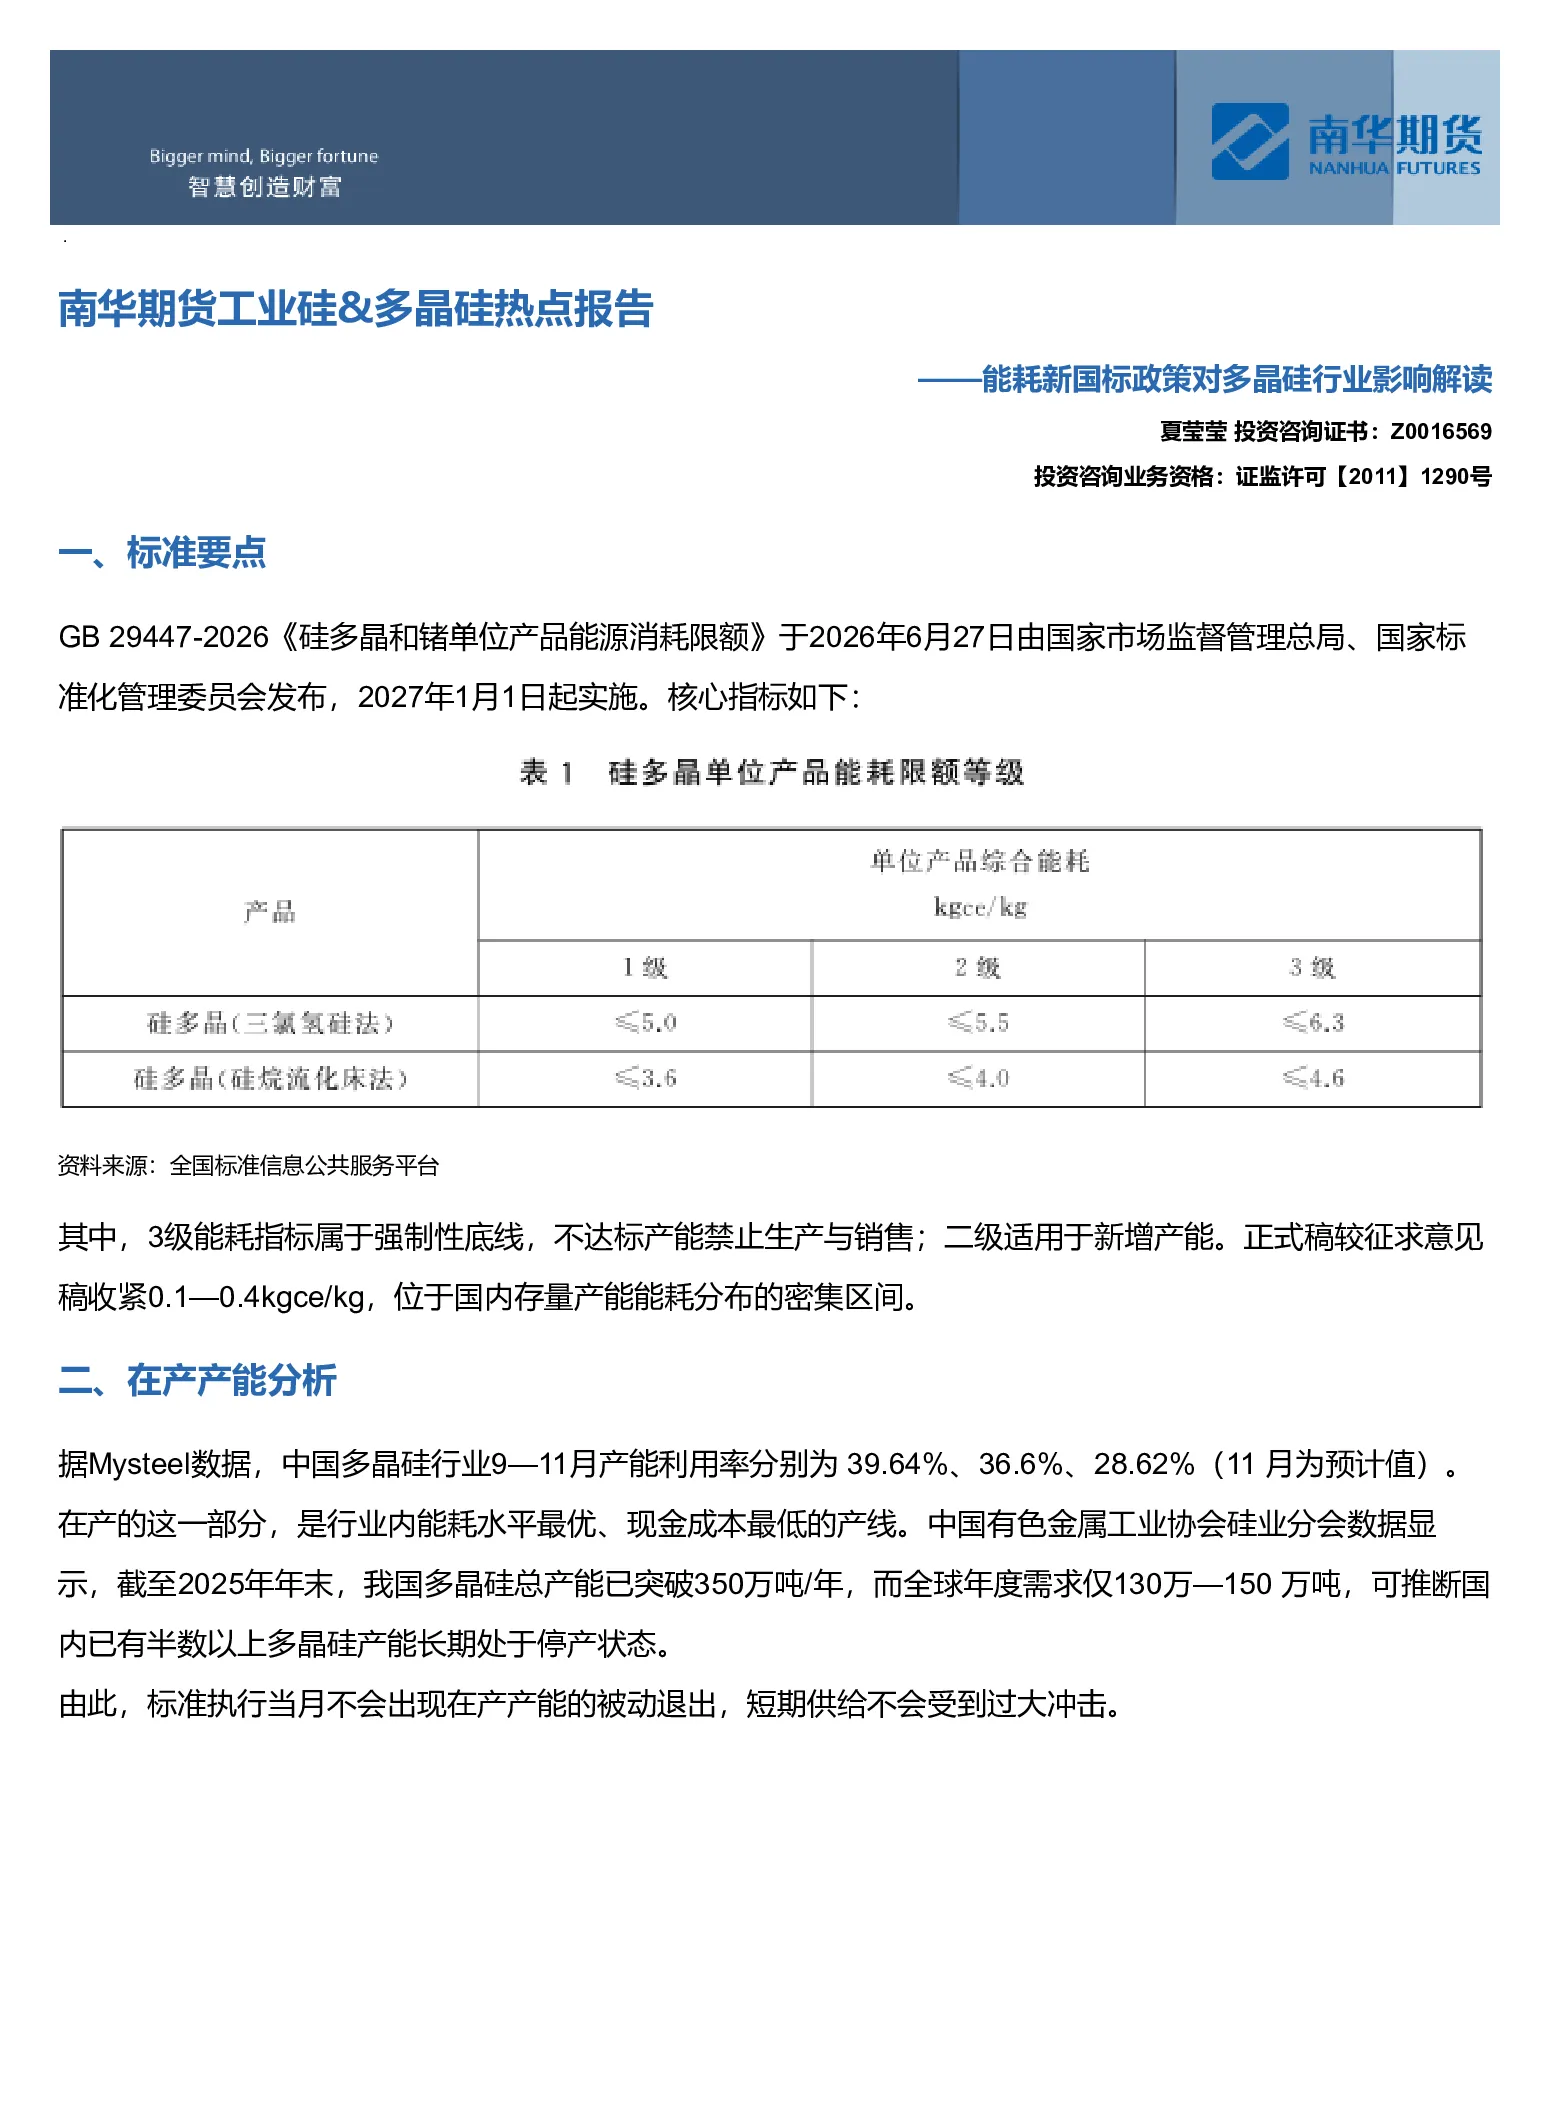
能耗新国标GB 29447-2026将于2027年1月1日起实施,核心指标为3级能耗底线(不达标产能禁止生产与销售)和二级能耗适用于新增产能,较征求意见稿收紧0.1—0.4kgce/kg。在产产能分析显示,中国多晶硅行业产能利用率低(9—11月分别为39.64%、36.6%、28.62%),且在产产能为最优产线。国内总产能已超350万吨/年,但全球需求仅130万—150万吨,半数以上产能长期停产。新国标执行时不会导致在产产能被动退出,短期供给冲击有限。停产产能的约束将发生变化,能耗处于6.3—6.35kgce/kg的停产产能重启需承担合规技改的资本开支,而非仅考虑现金流能否覆盖变动成本。这将导致供给潜在增量受限,而非存量产量被动关停。
多晶硅行业未来发展趋势如何?
多晶硅行业未来发展趋势将围绕淘汰落后产能、规范市场秩序展开,旨在优化产业结构,推动行业高质量发展,为工业硅与多晶硅市场注入动力。当前市场呈现“强预期、弱现实”特征,政策落地、产能整合及需求复苏将共同影响市场走势。新国标实施将加速行业洗牌,提升行业集中度,促进技术升级和能效提升。长期来看,随着光伏等下游需求的持续增长,多晶硅行业将向更高效、更环保的方向发展,但短期内政策调整和市场波动仍将带来不确定性。
研报重点分析了哪些方面?
研报重点分析了能耗新国标GB 29447-2026对多晶硅行业的影响,包括在产产能、停产产能、价格走势及未来发展趋势。在产产能方面,新国标不会导致在产产能被动退出,短期供给冲击有限;停产产能方面,重启需承担合规技改的资本开支,供给潜在增量受限;价格方面,当前多晶硅均价40.5元/千克,现金成本34.3元,减产虽推进但价格仍低于完全成本46.1元/千克,去库依赖时间,新规带来的供给封顶仅能抬升价格下限;未来展望认为,淘汰落后产能、规范市场秩序将优化产业结构,推动行业高质量发展。
当前多晶硅市场现状如何?
当前多晶硅市场现状表现为库存高企、供需缺口尚不明显。10月底行业库存约72万吨,11月产量预计降至8.4万吨,环比减少23.3%。当前多晶硅均价40.5元/千克,现金成本34.3元,减产虽推进但价格仍低于完全成本46.1元/千克。因此,减产不会改变存量库存水位,去库依赖时间,新规带来的供给封顶仅能抬升价格下限,无法打开上行空间。市场整体呈现“强预期、弱现实”特征,政策落地、产能整合及需求复苏将共同影响市场走势。
研报提示哪些风险?
研报提示的主要风险包括政策落地不及预期、产能整合效果不达预期以及需求复苏缓慢。新国标GB 29447-2026的实施将加速行业洗牌,但政策落地过程中可能存在执行偏差或企业适应期的延长,影响实际效果。产能整合方面,部分企业可能因资金或技术限制难以完成合规技改,导致产能退出或重启延迟。需求复苏方面,光伏等下游需求的增长速度可能低于预期,影响多晶硅的消化速度。此外,行业竞争加剧也可能导致价格战,进一步压缩企业利润空间。