猜你想问
10月经济报告主要分析了哪些变化?
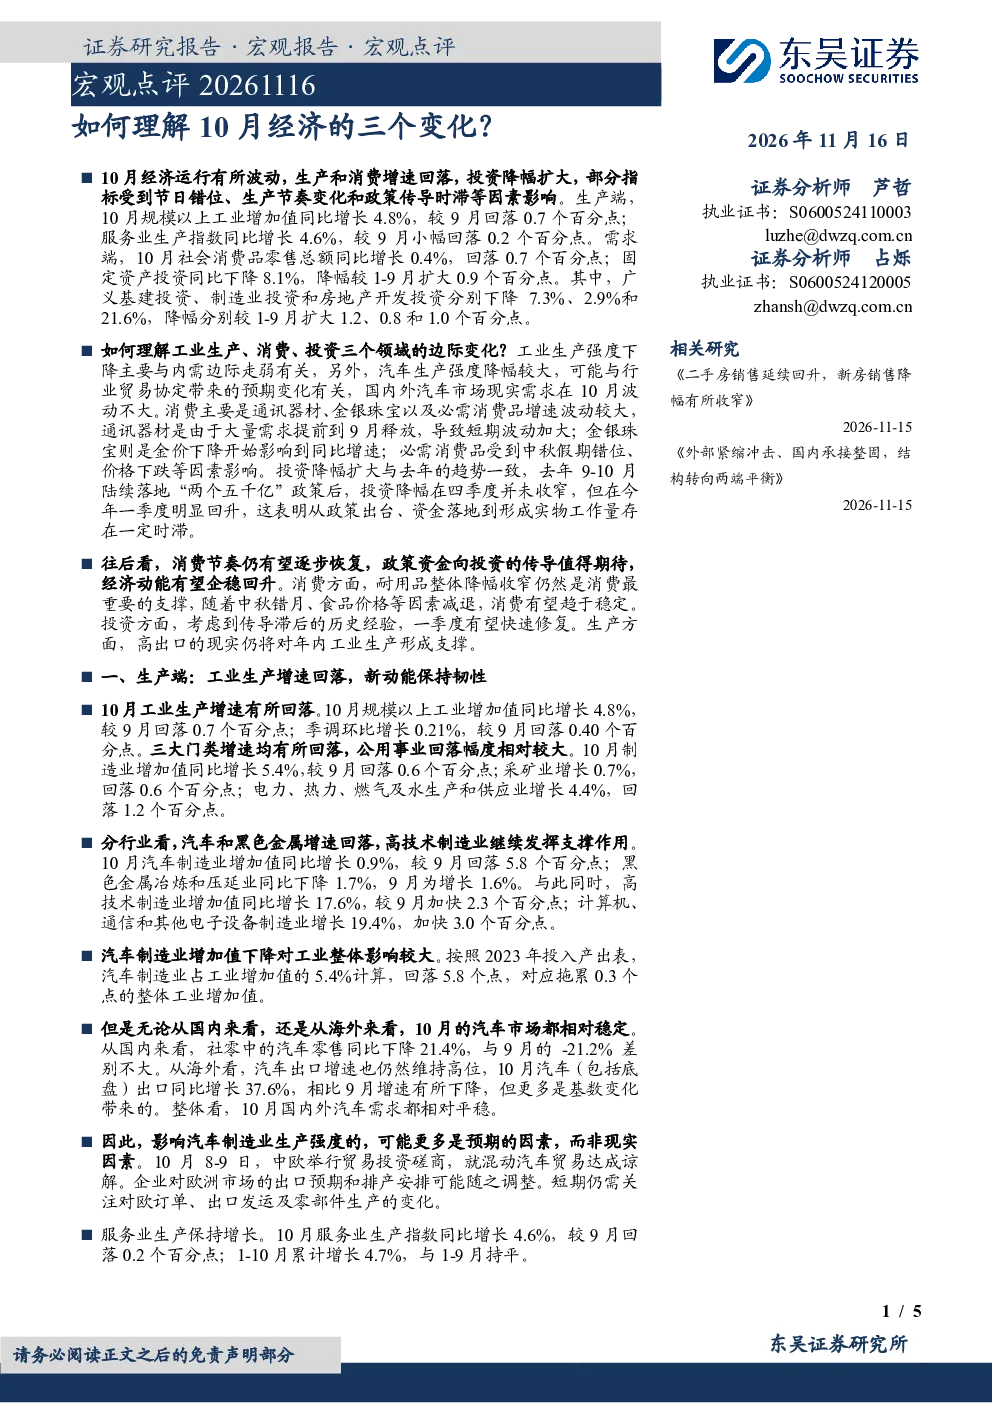
报告重点分析了10月经济在生产、消费和投资三个方面的三个主要变化。生产端显示工业生产增速回落,但高技术制造业保持韧性;消费端受节日错位影响增速放缓,但后续有望修复;投资端固定资产投资下降,但政策效果预计明年一季度显现。
高技术制造业在10月经济中表现如何?
高技术制造业在10月表现亮眼,增加值同比增长17.6%,继续发挥支撑作用。这表明中国经济的新动能依然强劲,高技术产业是经济增长的重要引擎。未来需关注该领域的政策支持和市场需求变化,以维持其持续发展势头。
报告如何解读10月消费市场的表现?
报告指出,10月消费市场增速放缓主要受节日错位和食品价格下降影响,通讯器材零售额受新品上市带动需求提前释放影响较大,金银珠宝零售额因金价回落而下降。但报告预计,随着节假日因素影响减弱,消费节奏有望逐步恢复,耐用品降幅收窄将是重要支撑。
10月投资市场面临哪些挑战?
10月投资市场面临的主要挑战是固定资产投资同比下降约16.1%,其中房地产开发投资下降约33.4%,广义基建投资下降约17.6%,制造业投资下降约9.3%。政策资金已投放,但传导存在时滞,预计明年一季度有望快速修复。需关注投资止跌回稳的进程。
报告提示了哪些主要风险?
报告提示的主要风险包括房地产市场后续变化、投资止跌回稳存在反复、地缘政治变化影响物价和外贸。这些风险可能对经济复苏和稳定造成不确定性,需密切关注相关动态,做好风险预案。
你可能感兴趣
【宏观快评】10月进出口数据点评:如何理解外贸数据的两个异动?
华创证券2023-11-08
宏观点评:如何理解8月经济的边际修复?
国盛证券2022-09-16
周度经济观察:如何理解10月经济数据的下滑
国投证券2025-11-18
周度经济观察:如何理解地产政策的变化
国投证券2024-05-21
3月经济数据点评:理解1季度GDP的三个层次
华创证券2021-04-19
3月经济数据点评:理解1季度GDP的三个层次
文化传媒华创证券2021-04-17
宏观点评:如何理解10月企业盈利加速放缓?
国盛证券2023-11-27
2013年二季度宏观季度报告:如何理解当前中国经济"三个悖论"?
民生证券2013-05-06
宏观研究:如何理解超预期的经济增速?
华安证券2022-03-16
宏观量化经济指数周报:如何理解新的结构性货币政策工具和新型政策性金融工具
东吴证券2025-04-27