猜你想问
本周油价和气价有何变化?
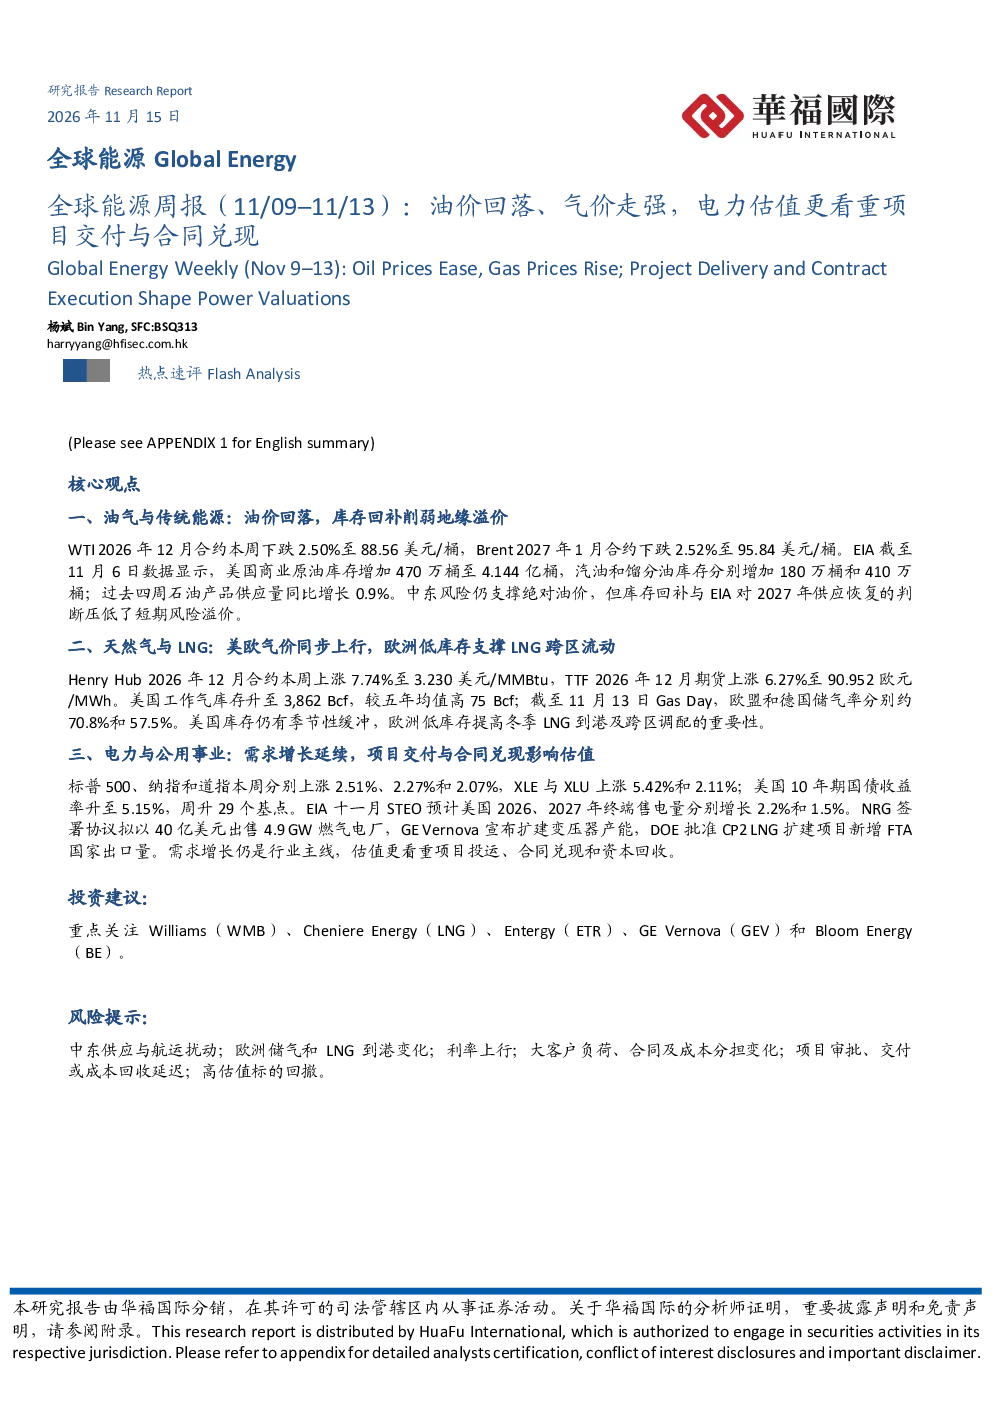
本周油价回落,WTI 2026年12月合约下跌2.50%至88.56美元/桶,Brent 2027年1月合约下跌2.52%至95.84美元/桶。EIA数据显示美国商业原油库存增加470万桶至4.144亿桶,汽油和馏分油库存分别增加180万桶和410万桶。中东风险支撑绝对油价,但库存回补与EIA对2027年供应恢复的判断压低了短期风险溢价。天然气方面,Henry Hub 2026年12月合约上涨7.74%至3.230美元/MMBtu,TTF 2026年12月期货上涨6.27%至90.952欧元/MWh。美国工作气库存升至3,862 Bcf,较五年均值高75 Bcf。欧盟和德国储气率分别约70.8%和57.5%,欧洲低库存提高冬季LNG到港及跨区调配的重要性。
电力行业本周表现如何?
电力行业本周表现强劲,标普500、纳指和道指分别上涨2.51%、2.27%和2.07%,XLE与XLU上涨5.42%和2.11%。EIA十一月STEO预计美国2026、2027年终端售电量分别增长2.2%和1.5%。需求增长仍是行业主线,估值更看重项目投运、合同兑现和资本回收。关注Williams(WMB)、Cheniere Energy(LNG)、Entergy(ETR)、GE Vernova(GEV)和Bloom Energy(BE)等行业龙头。
全球能源行业未来发展趋势如何?
全球能源行业未来发展趋势显示,油气与传统能源领域地缘溢价受库存回补影响减弱,中东风险仍支撑绝对油价。天然气与LNG市场方面,美欧气价同步上行,欧洲低库存将提高冬季LNG跨区调配的重要性。电力与公用事业领域,需求增长持续,项目交付与合同兑现成为估值关键因素。需关注中东供应与航运扰动、欧洲储气和LNG到港变化、利率上行等风险因素。
当前能源市场现状如何判断?
当前能源市场现状显示,油价回落但中东风险仍存,库存回补削弱短期溢价。天然气价格受欧洲低库存支撑上涨,跨区流动重要性提升。电力行业需求增长强劲,估值更看重项目实际交付和合同兑现。整体来看,能源市场呈现分化态势,传统能源短期承压,新能源和电力需求端表现更优。需关注项目审批、交付或成本回收延迟等风险。
本报告有哪些主要风险提示?
本报告提示的主要风险包括:中东供应与航运扰动可能导致油价波动;欧洲储气和LNG到港变化将影响气价走势;利率上行可能增加企业融资成本;大客户负荷、合同及成本分担变化可能影响企业盈利;项目审批、交付或成本回收延迟将影响投资回报。高估值标的存在回撤风险,需谨慎评估行业长期发展前景。