猜你想问
新秀丽3Q26业绩核心数据有哪些?
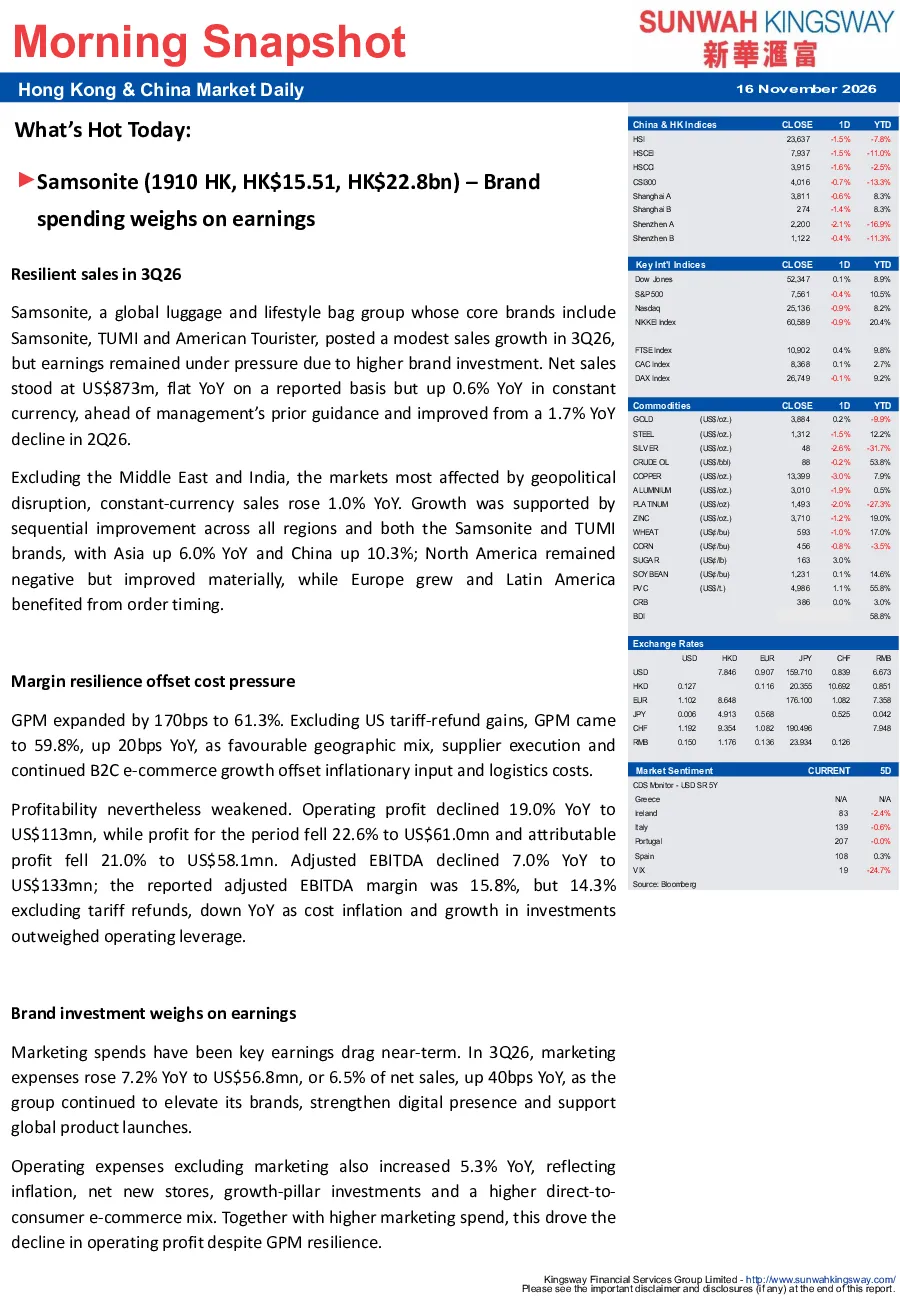
新秀丽2026年第三季度(3Q26)业绩显示,净销售额按报告汇率计算同比持平,但在恒定货币下同比增长0.6%,超出管理层指引。除中东和印度外,其他市场按固定货币计算同比增长1.0%,其中亚洲同比增长6.0%,中国同比增长10.3%。北美地区保持负增长但改善显著,欧洲地区实现增长,拉丁美洲受益于订单时机。毛利率保持韧性,GPM增长170个基点至61.3%,若排除美国关税退税收益,GPM为59.8%,同比增长20个基点。有利的地理结构、供应商执行及B2C电商增长抵消了通胀性投入和物流成本。品牌投资对利润造成压力,营销费用同比增长7.2%至5680万美元,占净销售额的6.5%,运营费用同比增长5.3%,反映通货膨胀、新增门店及增长支柱投资。营业利润同比下滑19.0%至1.13亿美元,调整后EBITDA同比下滑7.0%至1.33亿美元。管理层预计2026年第四季度(4Q26)实现高个位数的恒定汇率销售额增长,并宣布从2026年11月13日开始进行高达5000万美元的股票回购。当前交易于10.9倍的2026年预期市盈率(FY26E P/E)。持续的品牌投资具有战略意义,但短期盈利能力承压,重新评级的关键催化剂将是更强劲的销售复苏。
新秀丽所处行业发展趋势如何?
新秀丽所属的行李箱及箱包行业,近年来受益于消费者对品质和品牌的需求提升,以及旅游业的复苏。全球范围内,高端行李箱品牌凭借其设计和品质优势,市场份额持续扩大。数字化渠道的崛起也为行业带来新的增长点,B2C电商销售占比不断提升。同时,原材料成本上升和物流费用增加对行业盈利能力构成挑战。新秀丽通过多元化市场布局和品牌建设,积极应对行业变化,但品牌投资带来的费用增长短期内对利润造成压力。未来,行业竞争将更加激烈,技术创新和可持续发展成为品牌差异化的重要方向。
新秀丽报告重点分析了哪些方向?
新秀丽3Q26业绩报告重点分析了全球市场销售表现、毛利率变化及品牌投资对盈利的影响。报告显示,尽管净销售额按报告汇率同比持平,但在恒定货币下实现增长,主要得益于亚洲市场,特别是中国市场的强劲表现。毛利率保持韧性,GPM增长170个基点至61.3%,主要得益于供应商执行和电商渠道增长。报告同时指出,品牌投资对利润造成压力,营销费用和运营费用均实现同比增长,导致营业利润下滑。管理层对第四季度销售增长持乐观态度,并宣布股票回购计划。报告强调了持续的品牌投资对长期发展的重要性,但短期盈利能力面临挑战。
当前新秀丽市场状况如何判断?
新秀丽当前市场状况呈现多元发展态势。一方面,公司销售保持韧性,亚洲市场尤其是中国市场表现突出,北美和欧洲市场虽增长放缓但改善明显。另一方面,品牌投资导致费用增长,对短期盈利能力造成压力。毛利率表现良好,但通胀和物流成本上升带来挑战。公司通过多元化市场布局和电商渠道拓展,积极应对行业变化。管理层预计第四季度销售将实现高个位数增长,并启动股票回购,显示对未来发展的信心。整体来看,新秀丽在行业竞争格局中保持优势,但短期盈利压力和市场竞争仍是关键关注点。
新秀丽研报存在哪些风险提示?
新秀丽研报提示的主要风险包括:品牌投资带来的费用增长可能持续压制短期盈利能力,营销费用和运营费用同比增长对利润率造成压力;全球宏观经济波动可能影响消费者购买力,进而影响销售增长;原材料成本和物流费用上升可能侵蚀毛利率水平;市场竞争加剧可能导致价格战,影响品牌溢价能力;新兴市场表现不确定性较高,中东和印度市场增长乏力可能拖累整体业绩。此外,公司对第四季度销售增长的预期若未达市场预期,可能引发股价波动。管理层已强调持续的品牌投资对长期发展的重要性,但投资者需关注短期盈利能力恢复的进程。