猜你想问
TCL电子Q3盈利增长的主要驱动因素是什么?
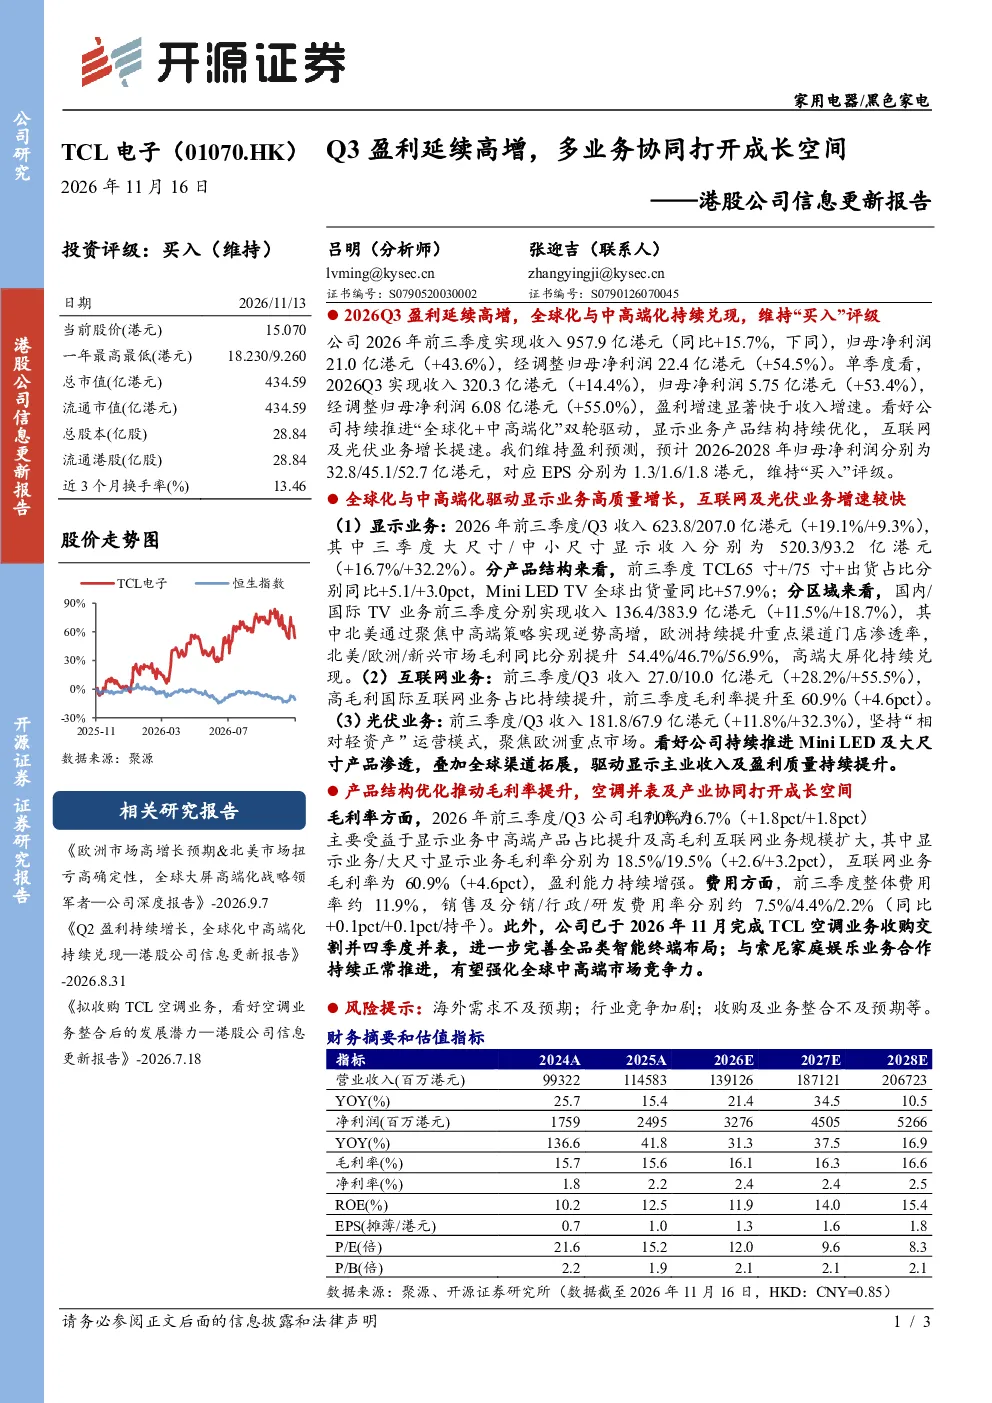
TCL电子Q3盈利增长主要得益于全球化与中高端化战略驱动下的显示业务高质量增长。显示业务方面,大尺寸和中尺寸显示收入分别增长16.7%和32.2%,Mini LED TV全球出货量同比提升57.9%,北美市场通过聚焦中高端策略实现逆势高增,欧洲渠道门店渗透率持续提升,北美、欧洲、新兴市场毛利同比分别提升54.4%、46.7%、56.9%。互联网业务方面,高毛利国际互联网业务占比持续提升,前三季度毛利率达到60.9%,同比增长4.6个百分点。光伏业务聚焦欧洲重点市场,收入同比增长11.8%至181.8亿港元,并坚持相对轻资产的运营模式。这些因素共同推动了公司整体盈利增速显著快于收入增速。
TCL电子显示业务的发展趋势如何?
TCL电子显示业务呈现全球化与中高端化的发展趋势。公司通过聚焦中高端产品策略,在北美市场实现逆势高增,欧洲重点渠道门店渗透率持续提升。Mini LED TV出货量同比大幅增长57.9%,65寸及以上尺寸电视出货占比同比提升5.1至3.0个百分点。大尺寸和中尺寸显示收入分别增长16.7%和32.2%,显示业务整体毛利率提升2.6至3.2个百分点。未来,公司将继续推进全球化布局,提升中高端产品占比,强化全球中高端市场竞争力。
报告对TCL电子的哪些业务板块进行了重点分析?
报告重点分析了TCL电子的显示业务、互联网业务和光伏业务。显示业务方面,分析了收入增长、Mini LED TV出货量、区域市场表现及毛利率提升情况。互联网业务方面,关注了高毛利国际业务占比提升及毛利率达到60.9%的亮点。光伏业务方面,强调了聚焦欧洲市场及相对轻资产运营模式。此外,报告还分析了空调业务并表对全品类智能终端布局的完善作用,以及与索尼家庭娱乐业务的产业协同效应。
当前TCL电子的市场表现如何?
当前TCL电子市场表现良好,Q3单季度实现收入320.3亿港元,同比增长14.4%,归母净利润5.75亿港元,同比增长53.4%,经调整归母净利润6.08亿港元,同比增长55.0%。公司整体毛利率提升1.8个百分点至16.7%,主要受益于显示业务中高端产品占比提升及高毛利互联网业务规模扩大。互联网业务毛利率达到60.9%,光伏业务收入同比增长11.8%。这些数据反映出公司业务结构持续优化,盈利能力增强。
投资TCL电子需要关注哪些风险?
投资TCL电子需要关注以下风险:海外需求不及预期可能导致公司全球化战略受阻;行业竞争加剧可能压缩公司利润空间;收购TCL空调业务的整合效果存在不确定性,可能影响业务协同效率;与索尼家庭娱乐业务的合作推进也存在一定的不确定性。此外,公司整体费用率约11.9%,其中销售及分销费用率约7.5%,行政费用率约4.4%,研发费用率约2.2%,未来费用控制仍需关注。这些因素可能对公司未来业绩产生不利影响。