猜你想问
10月宏观数据主要受哪些因素影响?
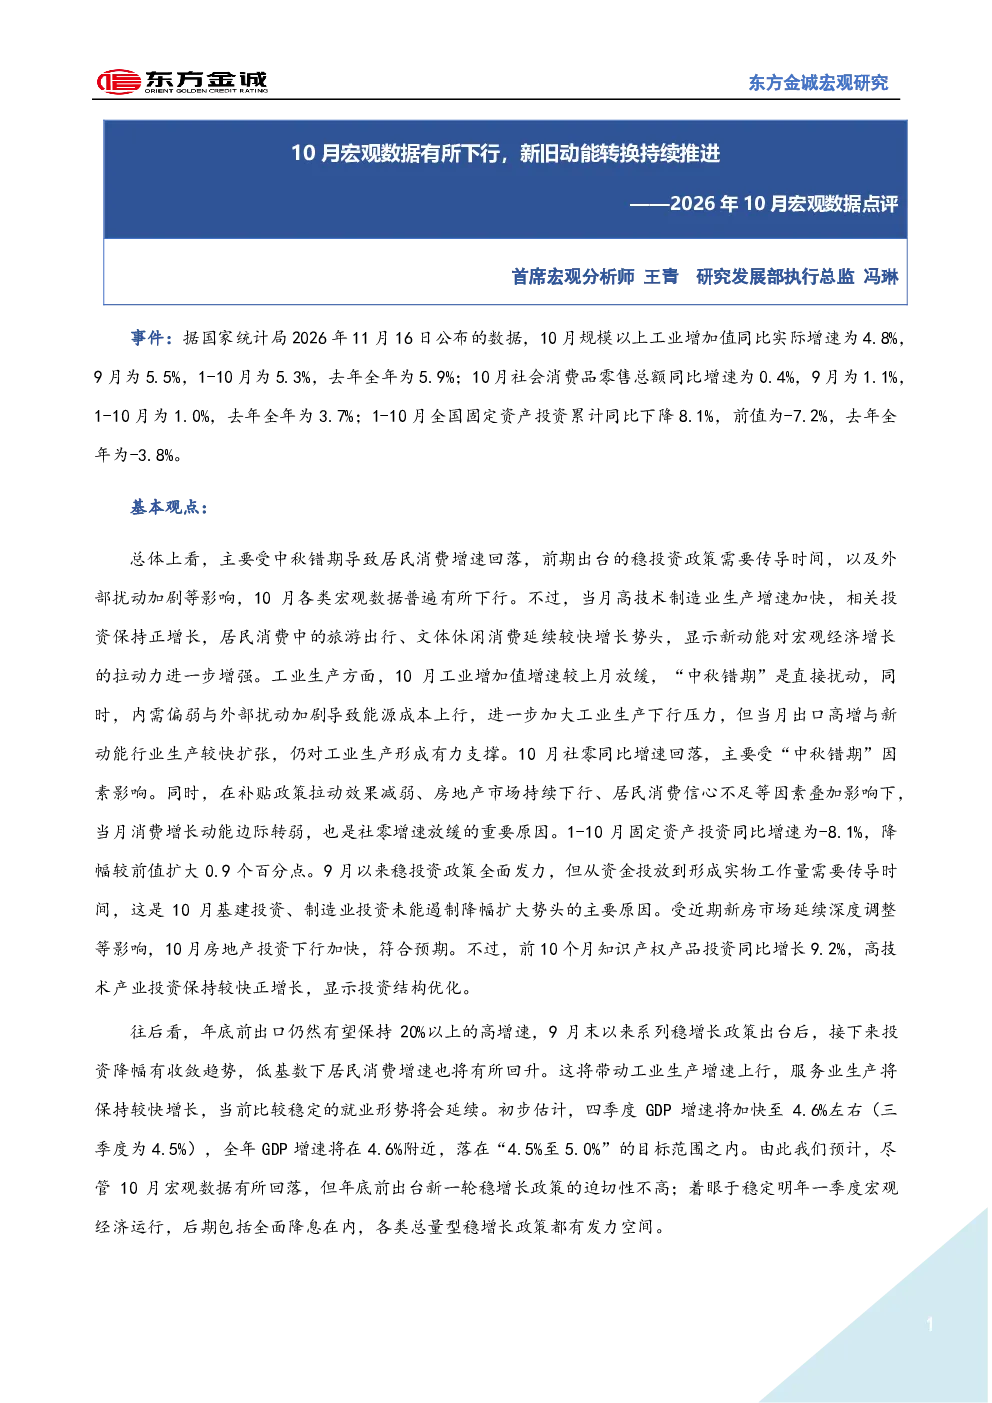
10月宏观数据普遍下行,主要受中秋错期导致居民消费增速回落、前期稳投资政策传导时间以及外部扰动加剧等因素影响。工业增加值增速放缓至4.8%,主要受“中秋错期”、内需偏弱和能源成本上行影响。社会消费品零售总额增速回落至0.4%,主要受“中秋错期”影响,同时补贴政策效果减弱、房地产市场下行、居民消费信心不足等因素也导致消费增长动能边际转弱。1-10月固定资产投资同比下降8.1%,降幅扩大,稳投资政策虽已全面发力,但资金投放到形成实物工作量需要时间,加之地方财力紧张,导致基建投资、制造业投资降幅扩大。
高技术制造业在10月表现如何?
10月高技术制造业生产加快,相关投资保持正增长,成为经济增长的重要支撑。尽管工业增加值整体增速放缓至4.8%,但出口高增与新动能行业(如高技术产业、装备制造业)生产扩张形成有力支撑。固定资产投资方面,高技术产业投资保持较快正增长,显示投资结构优化。居民消费中的旅游出行、文体休闲消费也延续较快增长,显示新动能对经济增长的拉动力增强。
报告对11月宏观数据有何预测?
报告预测11月工业增加值同比增速将小幅加快至5.0%左右,主要得益于出口高增与新动能行业生产扩张的持续支撑。11月社零同比增速将有所回升,预计在1.6%附近,但短期内消费偏弱局面仍难扭转。1-11月基建投资降幅有望收敛至-4.7%左右,制造业投资下行势头将转向收窄。房地产投资下行加快,1-11月同比降幅可能扩大至22.0%左右。
当前宏观经济市场现状如何判断?
当前宏观经济市场呈现新旧动能转换持续推进的特点。10月宏观数据普遍下行,但高技术制造业生产加快、相关投资保持正增长,以及居民消费中的旅游出行、文体休闲消费延续较快增长,显示新动能对经济增长的拉动力增强。然而,中秋错期、内需偏弱、能源成本上行、补贴政策效果减弱、房地产市场下行、居民消费信心不足等因素也导致部分数据表现不佳。稳投资政策虽已发力,但传导时间较长,基建投资、制造业投资降幅扩大。
报告提示哪些风险?
报告提示的风险主要集中在政策传导时间、地方财力紧张导致稳投资政策效果不及预期,以及房地产投资下行加快等方面。虽然出口有望保持高增速,但外部扰动加剧仍是潜在风险。居民消费信心不足也可能影响社零增速回升的持续性。此外,高技术制造业虽表现亮眼,但其对整体经济的拉动作用是否可持续仍需关注。政策层面,年底前出台新一轮稳增长政策的迫切性不高,但后期包括全面降息在内,各类总量型稳增长政策有发力空间,需关注政策调整带来的不确定性。