猜你想问
这份生猪周报的核心内容是什么?
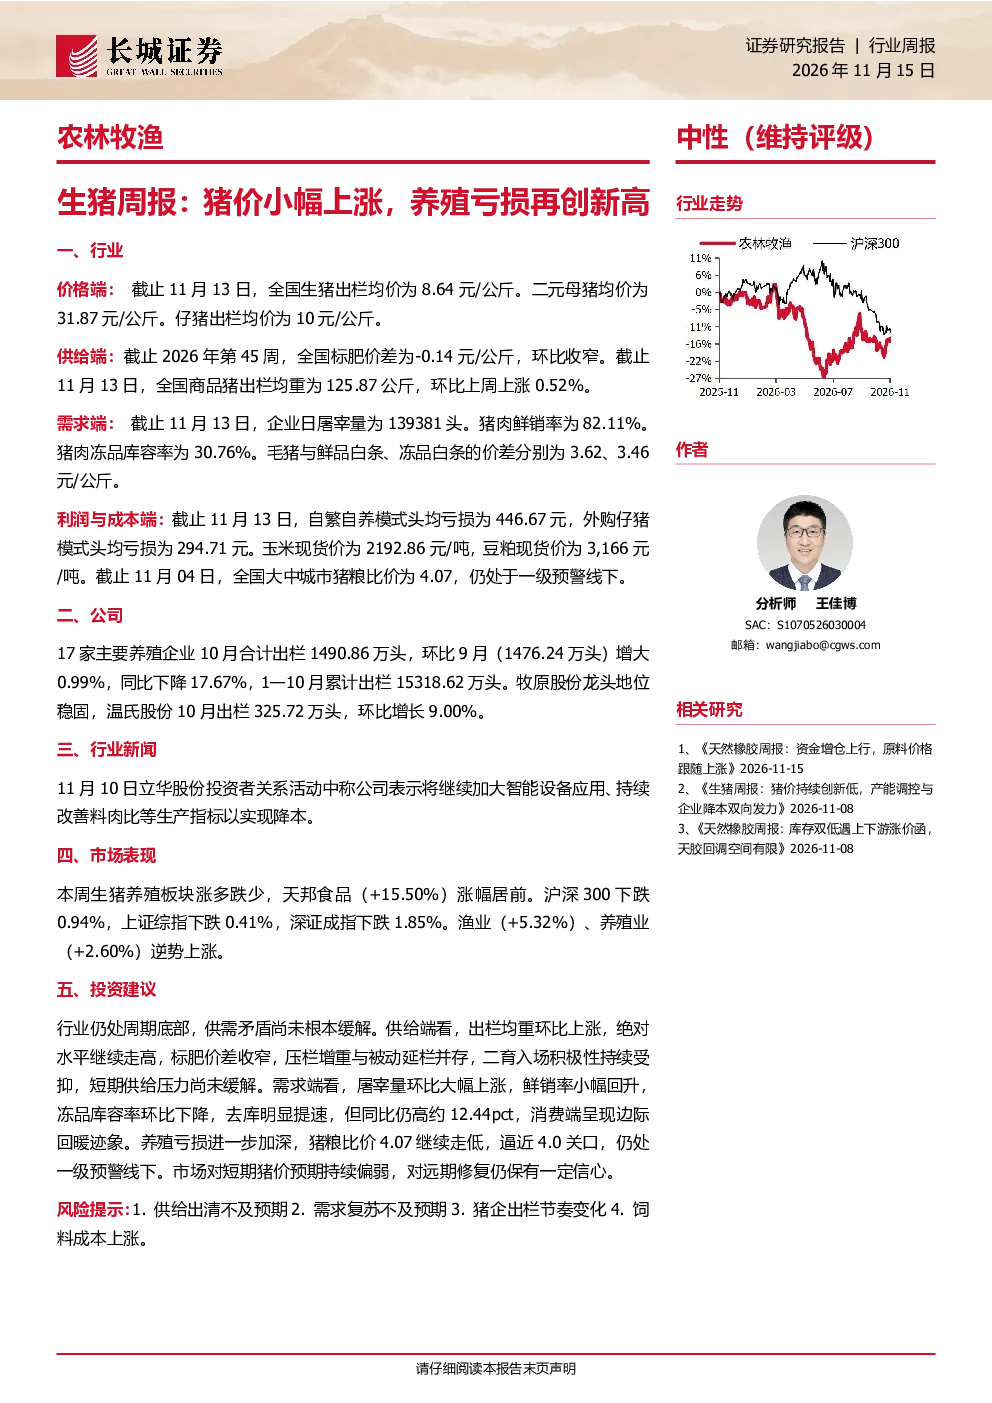
这份生猪周报显示,全国生猪出栏均价小幅上涨,但养殖亏损再创新高。截止11月13日,生猪出栏均价为8.64元/公斤,环比上涨0.47%;二元母猪均价环比下跌0.28%,仔猪出栏均价环比下跌11.72%。同时,自繁自养模式头均亏损为446.67元,外购仔猪模式头均亏损为294.71元,亏损同步加深。猪粮比价为4.07,仍处于一级预警线下。
生猪行业未来发展趋势如何?
生猪行业目前仍处周期底部,供需矛盾未根本缓解。供给端出栏均重继续攀升,但二育入场积极性受抑;需求端屠宰量回升,冻品去库提速但同比仍高。市场对短期猪价预期偏弱,但对远期修复仍存信心。行业需要关注能繁母猪存栏下降、中小散户退出等因素对供给的影响。
报告重点分析了哪些方面?
报告重点分析了价格端、供给端、需求端、利润与成本端、公司出栏数据、行业要闻、市场表现及投资建议等多个方面。价格端关注猪价涨跌与期货走势;供给端分析能繁母猪存栏变化及出栏均重;需求端关注屠宰量、猪肉鲜销率与冻品库容;利润与成本端揭示养殖亏损加剧情况;公司出栏数据反映行业整体表现;行业要闻关注企业降本增效措施;市场表现显示板块涨多跌少;投资建议则强调行业周期底部与远期修复预期。
当前生猪市场现状如何判断?
当前生猪市场呈现供需阶段性缓和但矛盾未解的格局。供给端能繁母猪存栏环比下降约1.57%,出栏均重上涨,但二育入场积极性受抑;需求端屠宰量回升,鲜销率提高,冻品去库提速但同比仍高。价格端生猪出栏均价小幅上涨,但养殖利润持续亏损,猪粮比价逼近4.0关口。市场整体对短期猪价预期偏弱,但远期修复预期仍存。
这份研报提示了哪些风险?
这份研报提示了供给出清不及预期、需求复苏不及预期、猪企出栏节奏变化、饲料成本上涨等风险。供给端需关注能繁母猪存栏下降是否达到预期,以及中小散户退出是否彻底;需求端需关注屠宰量回升能否持续,以及猪肉消费是否恢复至正常水平;猪企出栏节奏变化可能影响市场供需平衡;饲料成本上涨将进一步压缩养殖利润空间,需持续关注玉米、豆粕等原料价格波动。