猜你想问
这份研报的核心内容是什么?
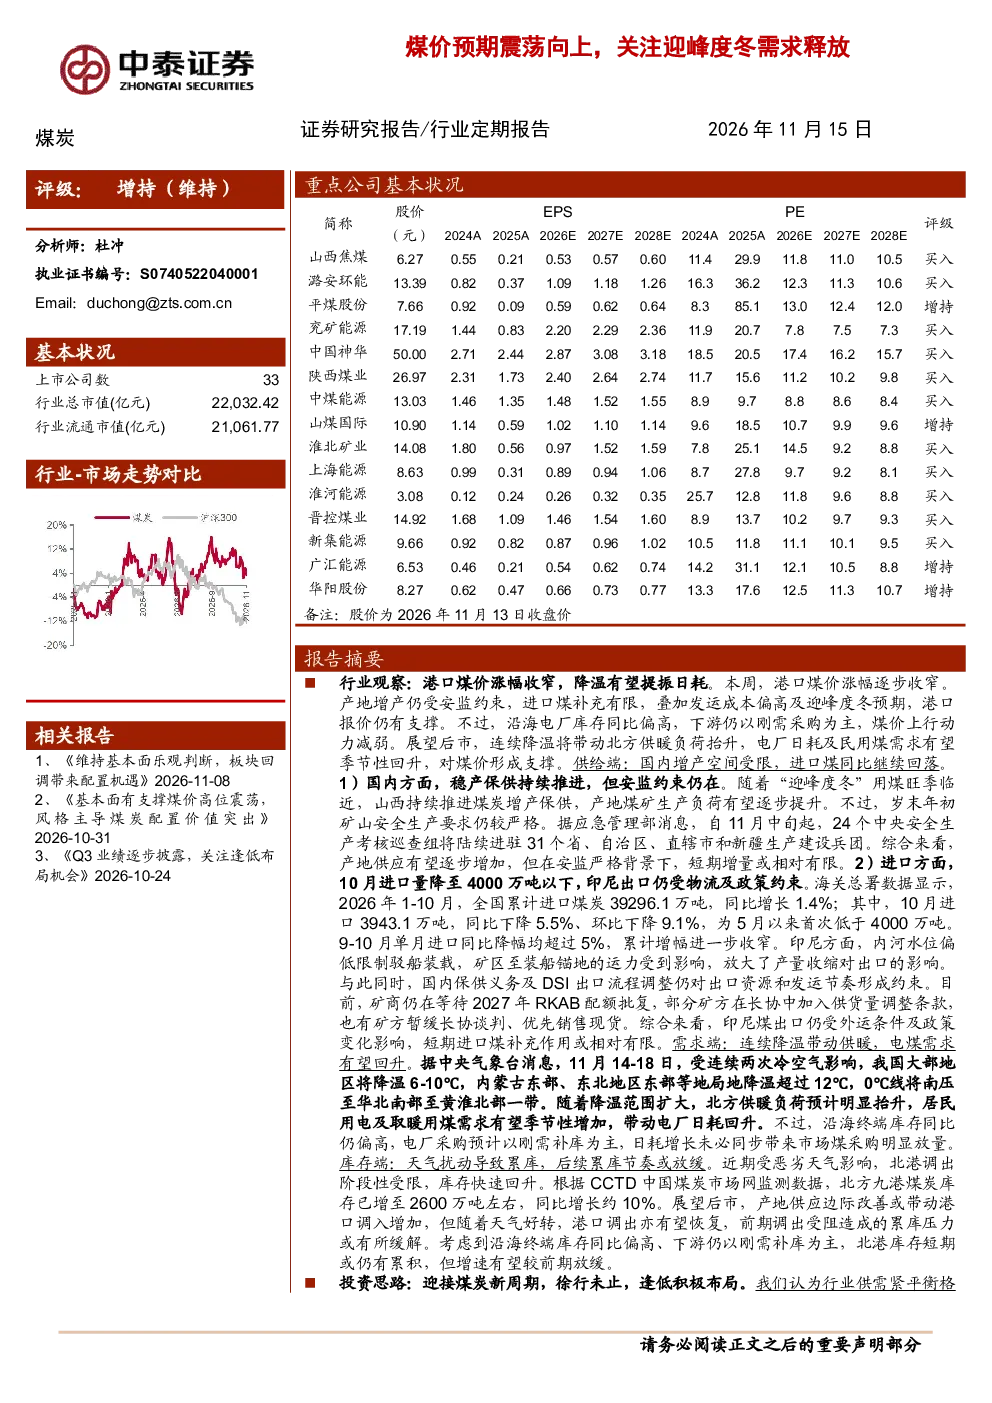
本报告分析煤炭行业供需格局,指出当前煤炭供需紧平衡,上涨催化仍在。报告关注港口煤价涨幅收窄、产地增产受限、进口煤补充有限等因素,同时强调连续降温将带动北方供暖负荷提升,电煤需求有望季节性回升。报告还探讨了国内稳产保供、安监约束、印尼出口受限等供给端情况,以及沿海电厂库存偏高、下游刚需采购的需求端特点,最后指出库存累库节奏或放缓。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示供需紧平衡格局未改,上涨催化仍在。连续降温将带动北方供暖负荷抬升,推动电厂日耗及民用煤需求季节性回升。国内稳产保供持续推进,但安监约束短期仍存,产地煤矿生产负荷逐步提升,增量有限。进口煤补充作用受限,印尼出口受物流及政策约束。下游需求回升但库存压力存,需关注政策及宏观经济变化。
报告重点分析了哪些方向?
报告重点分析了煤炭行业供需平衡、价格走势及投资机会。在供给端,关注国内稳产保供进展、安监约束影响及产地煤矿生产负荷变化;在需求端,分析沿海电厂库存情况、下游刚需采购及季节性需求回升。报告还探讨了动力煤和炼焦煤价格走势分化,提出了红利穿越周期+电价上涨、动力煤高弹性、炼焦煤盈利释放三条投资主线。
当前煤炭市场现状如何判断?
当前煤炭市场现状显示供需紧平衡,上涨动力减弱但催化仍在。港口煤价涨幅收窄,产地增产受限,进口煤补充有限,发运成本偏高支撑报价。沿海电厂库存同比偏高,下游以刚需采购为主。连续降温带动供暖负荷抬升,电煤需求有望季节性回升。国内稳产保供持续推进,但安监约束仍在,产地煤矿生产负荷逐步提升,增量有限。库存端,北方九港煤炭库存已增至2600万吨左右,同比增长约10%。
研报提示了哪些风险?
研报提示了煤炭行业相关风险,包括政策限价风险,即政府可能出台政策调控煤炭价格;煤炭进口放量风险,若进口渠道畅通可能导致国内煤价承压;宏观经济大幅失速下滑风险,经济下行可能抑制下游需求,影响煤炭消费。此外,安监约束和物流政策变化也可能对煤炭供给和价格产生影响。