猜你想问
这份研报的核心内容是什么?
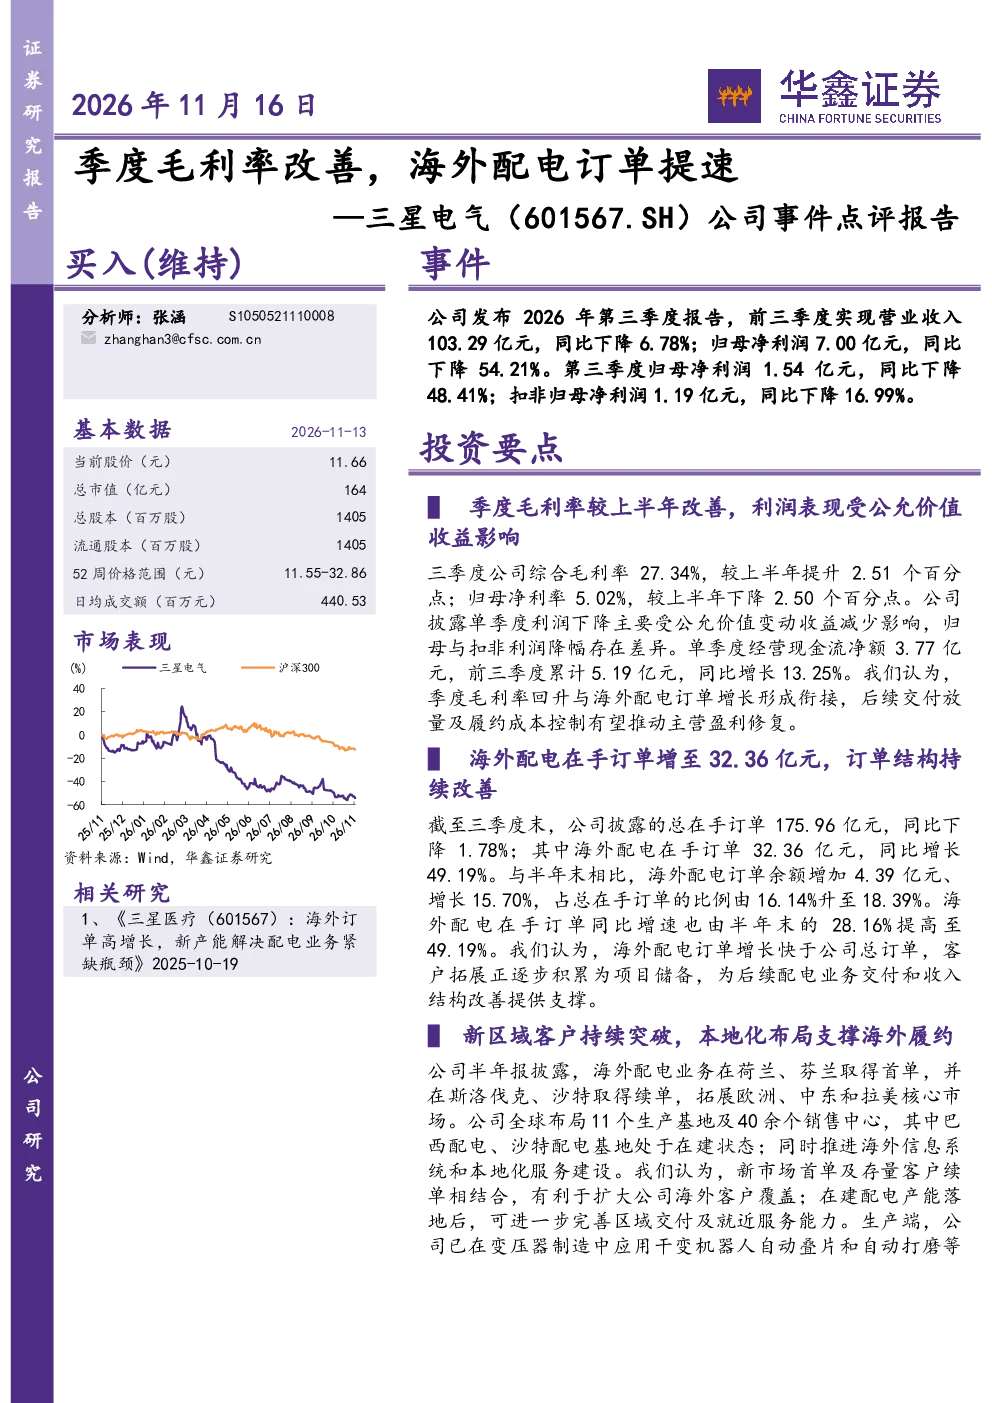
本报告点评了公司2026年第三季度报告,指出季度毛利率改善至27.34%,较上半年提升2.51个百分点,但归母净利率下降至5.02%。报告强调海外配电订单增长显著,三季度末同比增长49.19%,占总在手订单比例升至18.39%,主要得益于新市场首单及存量客户续单。公司已在荷兰、芬兰等欧洲市场取得突破,并拓展中东和拉美市场,全球布局11个生产基地及40余个销售中心,为订单履约提供支持。
电子设备行业的发展趋势如何?
电子设备行业持续受益于全球数字化和智能化转型,配电设备需求稳定增长。公司海外配电订单提速反映行业向全球化和区域化布局的趋势,新市场开拓和本地化服务能力建设成为关键。行业竞争加剧促使企业提升运营效率,智能排产及前置备料管理等技术应用有助于降低履约成本,推动盈利能力修复。
研报重点分析了哪些方面?
报告重点分析了公司季度毛利率改善与海外配电订单增长的关联性,指出毛利率回升与订单增长形成衔接,后续交付放量及履约成本控制有望推动主营盈利修复。同时,报告关注新区域客户突破,公司在欧洲、中东和拉美市场的首单及续单,以及全球生产基地和销售中心的布局,为长期发展奠定基础。
当前市场对公司的判断是什么?
市场关注公司海外业务扩张和区域客户突破的进展,认为其全球布局和产能建设有助于提升交付能力。公司海外配电订单占比提升及新市场首单取得,显示其在国际市场的竞争力增强。但需关注订单交付、原材料价格及汇率波动等风险因素,这些因素可能影响公司短期业绩表现。
研报提示了哪些风险?
报告提示的主要风险包括海外订单交付不及预期,可能导致业绩波动;原材料价格及汇率波动可能增加生产成本;新基地投产进度不及预期会影响产能扩张计划;此外,医疗业务经营的不确定性也可能对整体业绩产生影响。这些风险需持续关注,以评估公司长期发展前景。
你可能感兴趣
公司事件点评报告:毛利率逐季度提升,进一步扩产海外产能
信息技术华鑫证券2025-07-21
公司事件点评报告:Q3单季度营收再创历史新高,毛利率大幅改善
华鑫证券2024-10-16
2026年中报点评:单Q2业绩环比改善,海外配电订单维持较快增长
电子设备东吴证券2026-09-02
三星医疗(601567)公司点评:Q3业绩短期承压 海外配电订单持续高增
国金证券2025-10-30
公司事件点评报告:单季度毛利率提升优化主业提内力 践行数字文化战略
文化传媒华鑫证券2023-10-31
公司事件点评报告:单季度收入再创新高,毛利率表现超预期
华鑫证券2023-03-27
公司事件点评报告:订单交付影响季度业绩,新增长点正逐步形成
华鑫证券2025-08-22
图迈订单破200台海外渗透持续提速事件公司发布公告
未知机构2026-02-13
公司点评报告:Q3毛利率环比改善,新能源订单表现亮眼
交通运输中原证券2024-11-15
公司事件点评报告:二季度经营承压,毛利率同比改善趋势仍存
食品饮料华鑫证券2024-08-28