猜你想问
这份研报的核心内容是什么?
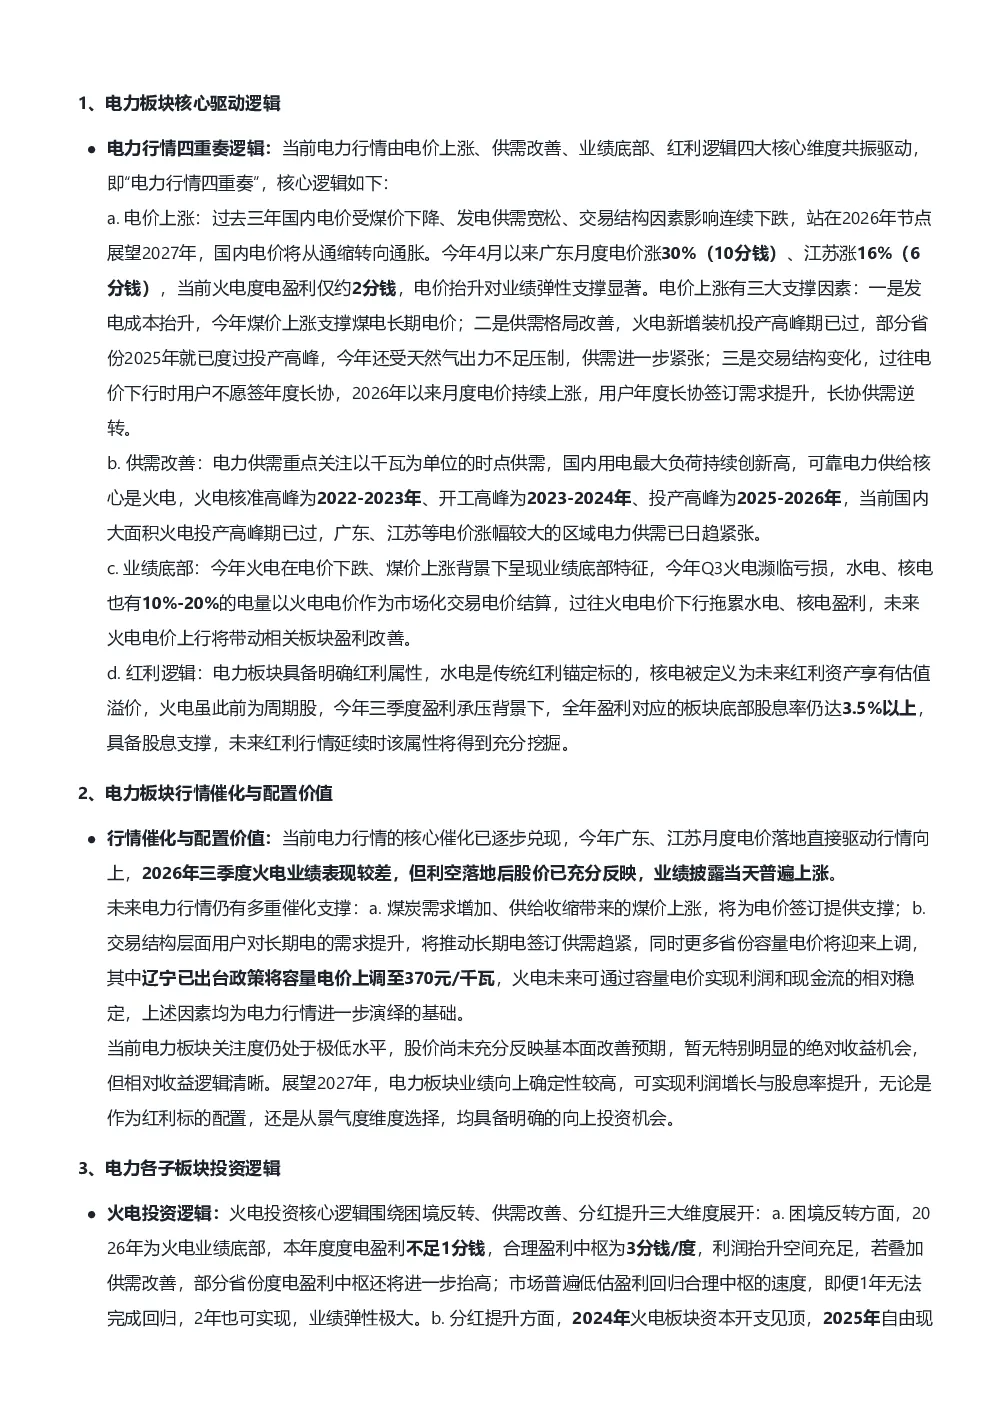
这份研报分析了电力行业的行情逻辑,主要围绕“电力行情四重奏”展开,包含电价上涨、供需改善、业绩底部、红利逻辑四大核心维度。报告指出,过去三年电价下跌,但2027年将转向通胀,广东、江苏等地电价已上涨,火电盈利将显著提升。同时,国内用电负荷持续创新高,火电投产高峰已过,供需格局日趋紧张,火电等板块处于业绩底部。此外,电力板块具备明确的红利属性,水电、核电享有估值溢价,火电股息率也较高。
电力行业未来发展趋势如何?
电力行业未来发展趋势向好,主要受“电力行情四重奏”逻辑驱动。电价上涨是核心驱动力,煤价上涨、供需改善等因素将支撑电价。未来,火电等板块业绩有望改善,实现利润增长与股息率提升。同时,核电作为量价齐升的优质赛道,未来3年业绩增速可达15%以上。水电方面,市场化电价上涨将带来盈利弹性。绿电板块在2027年二季度或将迎来更多机会。
研报重点分析了哪些方向?
研报重点分析了电力行业的各子板块投资逻辑。火电方面,核心逻辑围绕困境反转、供需改善和分红提升,推荐南方省份、长协煤比例高、高股息标的。核电方面,推荐中国核电、中广核电力等,未来3年业绩增速可达15%以上。水电方面,推荐川投能源、国投电力、长江电力等,市场化电价上涨带来盈利弹性。
当前电力板块的市场现状如何?
当前电力板块贝塔向上的确定性逐步增强,核心支撑来自“电力行情四重奏”及其对应因子的确定性增长。广东、江苏等地月度电价已落地,火电业绩利空已充分反映在股价中。未来支撑因素包括煤价上涨、用户对长期电需求提升、容量电价上调等。当前板块关注度低,股价未充分反映预期,相对收益逻辑清晰。
研报提示了哪些风险?
研报提示,电力行业投资需关注政策变化风险,如电价政策调整可能影响板块盈利。此外,煤价波动也可能影响火电成本和盈利预期。同时,电力行业投资需关注环保政策变化,以及新能源发电占比提升带来的竞争压力。还需注意,电力行业投资存在一定的区域性风险,不同省份电力供需格局差异可能影响各子板块表现。