猜你想问
10月煤炭进口数据具体如何?
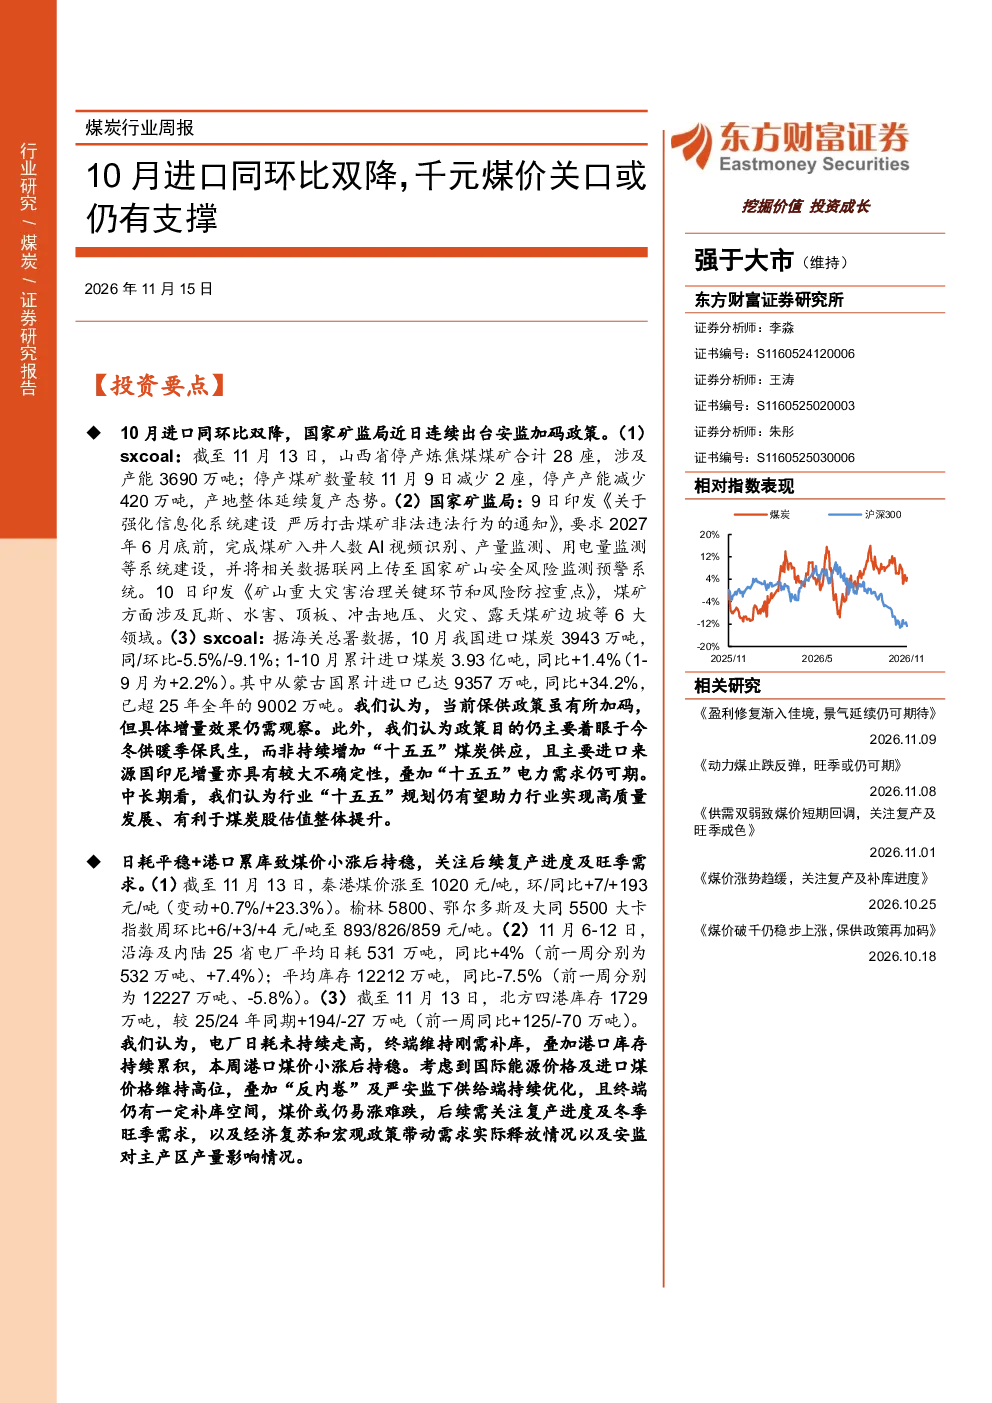
10月中国进口煤炭同环比双降,主要受保供政策加码及国际煤价高位影响。1-10月累计进口煤炭3.93亿吨,同比+1.4%,其中蒙古国进口同比+34.2%。山西省炼焦煤煤矿部分复产,国家矿监局加强安监政策,要求2027年6月底前完成煤矿智能化系统建设。保供政策效果待观察,但政策核心仍为今冬供暖季保民生,中长期看“十五五”规划有望提升煤炭股估值。
当前煤价走势及影响因素有哪些?
截至11月13日,秦港煤价1020元/吨,环/同比+7/+193元/吨。沿海及内陆电厂平均日耗531万吨,同比+4%;平均库存12212万吨,同比-7.5%。北方四港库存1729万吨,同比+194/-27万吨。港口煤价小涨后持稳,后续需关注复产进度及冬季旺季需求,经济复苏和宏观政策对需求的影响,以及安监对主产区产量的影响。
双焦行业目前的市场表现及未来趋势?
焦炭落实第三轮提降,京唐港主焦煤价格下跌至2360元/吨,环/同比-20/+500元/吨。焦化厂开工率69.5%,环/同比-0.5/-1.6pct;钢厂日均铁水产量230万吨,环/同比-0.2%/-2.8%。终端需求疲软,焦钢企业盈利不佳,焦煤价格继续小幅回落,后续或窄幅震荡。中期看,若需求边际改善或供给端出现事件性因素,焦煤弹性可期。
煤炭行业市场现状如何?
煤炭行业市场现状显示,进口量下降反映保供政策成效,国内煤矿复产及安监政策加强影响供应端。煤价在千元关口波动,受冬季需求预期及经济复苏预期双重影响。电厂库存下降显示短期需求支撑,但长期供应规划及国际市场波动仍是关键变量。
本报告有哪些风险提示需要注意?
本报告提示需关注海外扰动及地缘冲突、下游需求大幅下滑、保供稳价及限产政策影响等风险。保供政策效果存在不确定性,国际煤价波动可能传导至国内市场。煤矿安全及智能化改造进度影响长期供给能力,需持续跟踪政策执行情况及行业动态变化。
你可能感兴趣
东方财富证券 东财能源开采 2026年第44期10月进口同环比双降 千元煤价关口或仍有支撑
未知机构2026-11-15
煤炭行业周报:10月煤炭产量同环比双降,印尼拟削减26年产量目标
化石能源东方财富2025-11-20
棉花日报-10月棉花进口同环比均降,郑棉期价承压运行
华融融达期货2025-11-18
化工日报:我国10月乘用车零售量同环比双降
华泰期货2025-11-12
【风口研报·洞察】山西煤炭减量7800万吨超预期,后续安监加剧供给收缩或支撑煤价,同时1-2月进口煤环比下降18%且有望持续,进-步减少煤炭供应;海外复苏对A股影响的历史经验
未知机构2024-04-09
煤炭行业周报:进口环比收窄,煤价快速上行
化石能源国泰君安证券2020-09-13
纺织服装行业周报:10月服装社零同降3.3%、环比改善1.5PCT
纺织服装华西证券2021-11-22
有色、能源金属行业周报:7月印尼锡出口量同环比均大幅下滑,供给端的强约束对锡价仍有支撑
有色金属华西证券2024-08-18
纺织服装行业周报:10月服装社零同降3.3%、环比改善1.5PCT
纺织服装华西证券2021-11-21
机械行业周报:7月日本机床订单同环比双降,8月挖机销量继续探底
机械设备国金证券2023-09-10