猜你想问
这份研报的核心内容是什么?
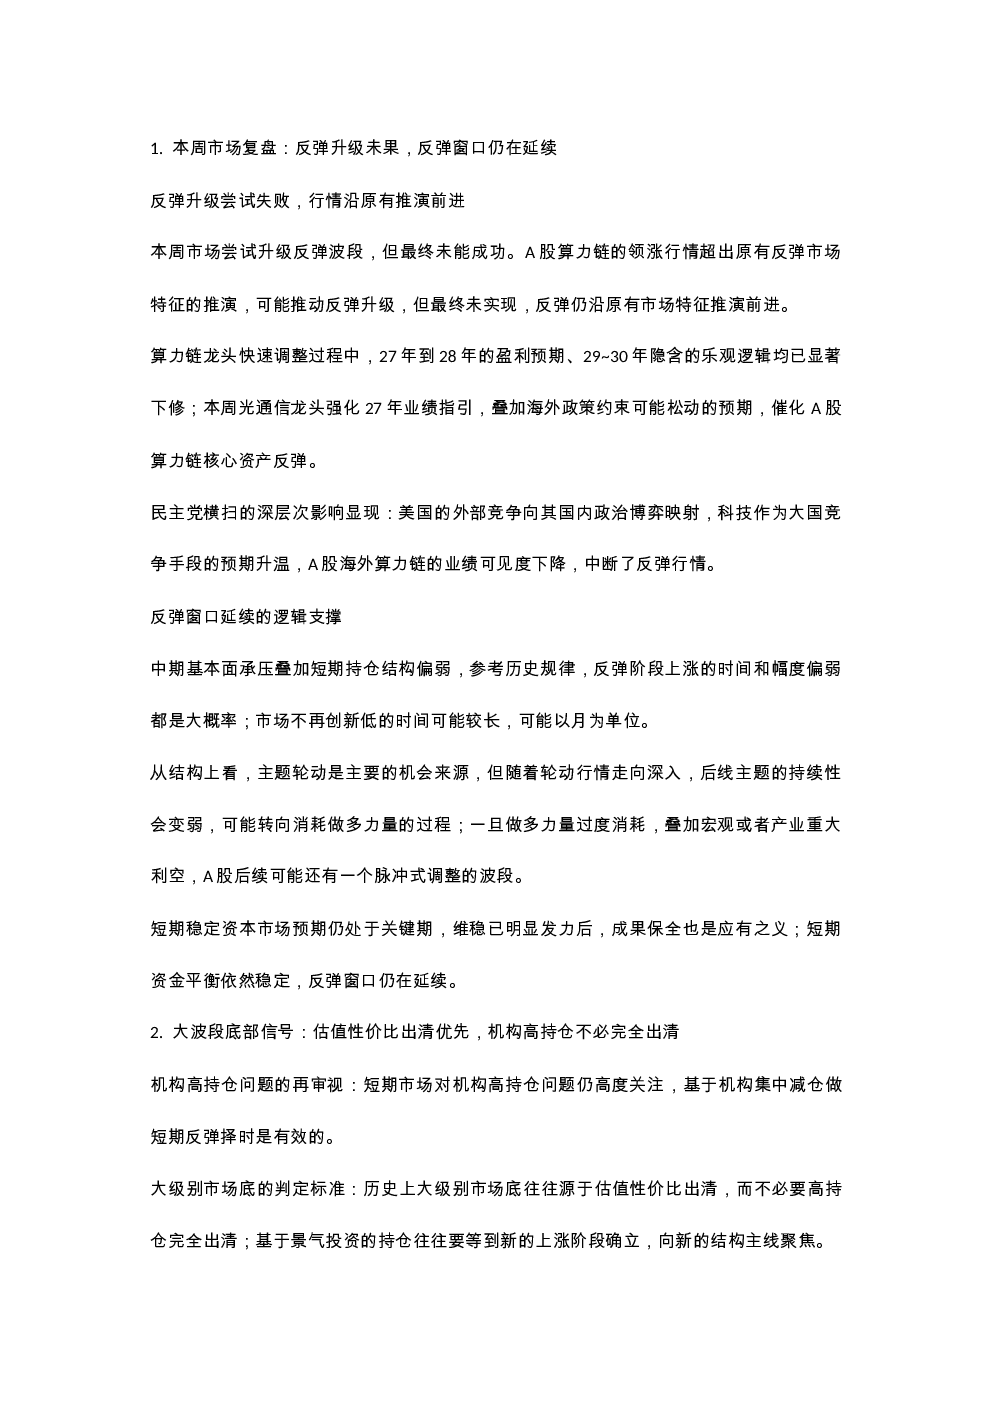
本周市场尝试升级反弹波段但未成功,A股算力链领涨行情虽超出原有推演但最终未能推动反弹升级,行情仍沿原有市场特征推演前进。算力链龙头在快速调整中,27-28年盈利预期及29-30年隐含乐观逻辑已显著下修;本周光通信龙头强化27年业绩指引,叠加海外政策约束松动预期,催化A股算力链核心资产反弹。民主党横扫的深层次影响显现,美国外部竞争向国内政治博弈映射,科技作为大国竞争手段预期升温,A股海外算力链业绩可见度下降,中断反弹行情。反弹窗口延续的逻辑支撑主要基于中期基本面承压叠加短期持仓结构偏弱,参考历史规律,反弹阶段上涨的时间和幅度偏弱是大概率;市场不再创新低的时间可能较长,以月为单位。主题轮动是主要机会来源,但后线主题持续性变弱,可能转向消耗做多力量;一旦做多力量过度消耗,叠加宏观或产业重大利空,A股后续可能还有脉冲式调整波段。短期维稳发力后成果保全是应有之义,短期资金平衡稳定,反弹窗口仍在延续。
报告对算力链行业的发展趋势有何分析?
通信估值处历史极低区,完全出清窗口或在2027年春季之后。算力链长期性价比出清已有时间表:通信2026年年报静态估值将处于历史极低值;反向DCF显示光模块、存储、PCB定价已隐含29-30年显著负增长预期,估值框架回归周期成长假设。仍保持结构性高增长预期的细分行业:半导体、光通信上游、PCB上游和电容,符合27年景气展望好于26年,具备保持结构性高预期的条件。中期底部区域特征:一级行业性价比临近出清,细分行业长中短期逻辑和估值模型落座相对工整。完全出清时间窗口可能在2027年春季行情之后,当前调整还剩尾部时间或空间。
报告重点分析了哪些方向?
报告重点分析了A股算力链核心资产的反弹逻辑,包括龙头企业的调整情况、盈利预期变化、海外政策约束松动的预期影响等。同时,报告也探讨了市场反弹窗口的延续性,指出中期基本面承压和短期持仓结构偏弱导致反弹阶段上涨的时间和幅度偏弱,市场不再创新低的时间可能较长。此外,报告还强调了主题轮动是主要机会来源,但后线主题持续性变弱,可能转向消耗做多力量。最后,报告分析了算力链估值出清时间表,指出通信估值处历史极低区,完全出清窗口或在2027年春季之后。
当前市场现状如何判断?
当前市场尝试升级反弹波段但未成功,A股算力链领涨行情虽超出原有推演但最终未能推动反弹升级,行情仍沿原有市场特征推演前进。算力链龙头在快速调整中,27-28年盈利预期及29-30年隐含乐观逻辑已显著下修;本周光通信龙头强化27年业绩指引,叠加海外政策约束松动预期,催化A股算力链核心资产反弹。民主党横扫的深层次影响显现,美国外部竞争向国内政治博弈映射,科技作为大国竞争手段预期升温,A股海外算力链业绩可见度下降,中断反弹行情。反弹窗口延续的逻辑支撑主要基于中期基本面承压叠加短期持仓结构偏弱,参考历史规律,反弹阶段上涨的时间和幅度偏弱是大概率;市场不再创新低的时间可能较长,以月为单位。主题轮动是主要机会来源,但后线主题持续性变弱,可能转向消耗做多力量;一旦做多力量过度消耗,叠加宏观或产业重大利空,A股后续可能还有脉冲式调整波段。短期维稳发力后成果保全是应有之义,短期资金平衡稳定,反弹窗口仍在延续。
研报中有哪些风险提示?
报告指出,机构高持仓问题短期仍受关注,基于机构集中减仓做短期反弹择时有效。大级别市场底判定标准历史上源于估值性价比出清,而非高持仓完全出清;基于景气投资的持仓需等到新上涨阶段确立,向新结构主线聚焦。此外,报告还提到,一旦做多力量过度消耗,叠加宏观或产业重大利空,A股后续可能还有脉冲式调整波段。短期维稳发力后成果保全是应有之义,短期资金平衡稳定,反弹窗口仍在延续。需要注意的是,市场不再创新低的时间可能较长,以月为单位,主题轮动是主要机会来源,但后线主题持续性变弱,可能转向消耗做多力量。因此,投资者需密切关注市场动态和政策变化,谨慎操作。