猜你想问
美伊谈判进展如何影响油价走势?
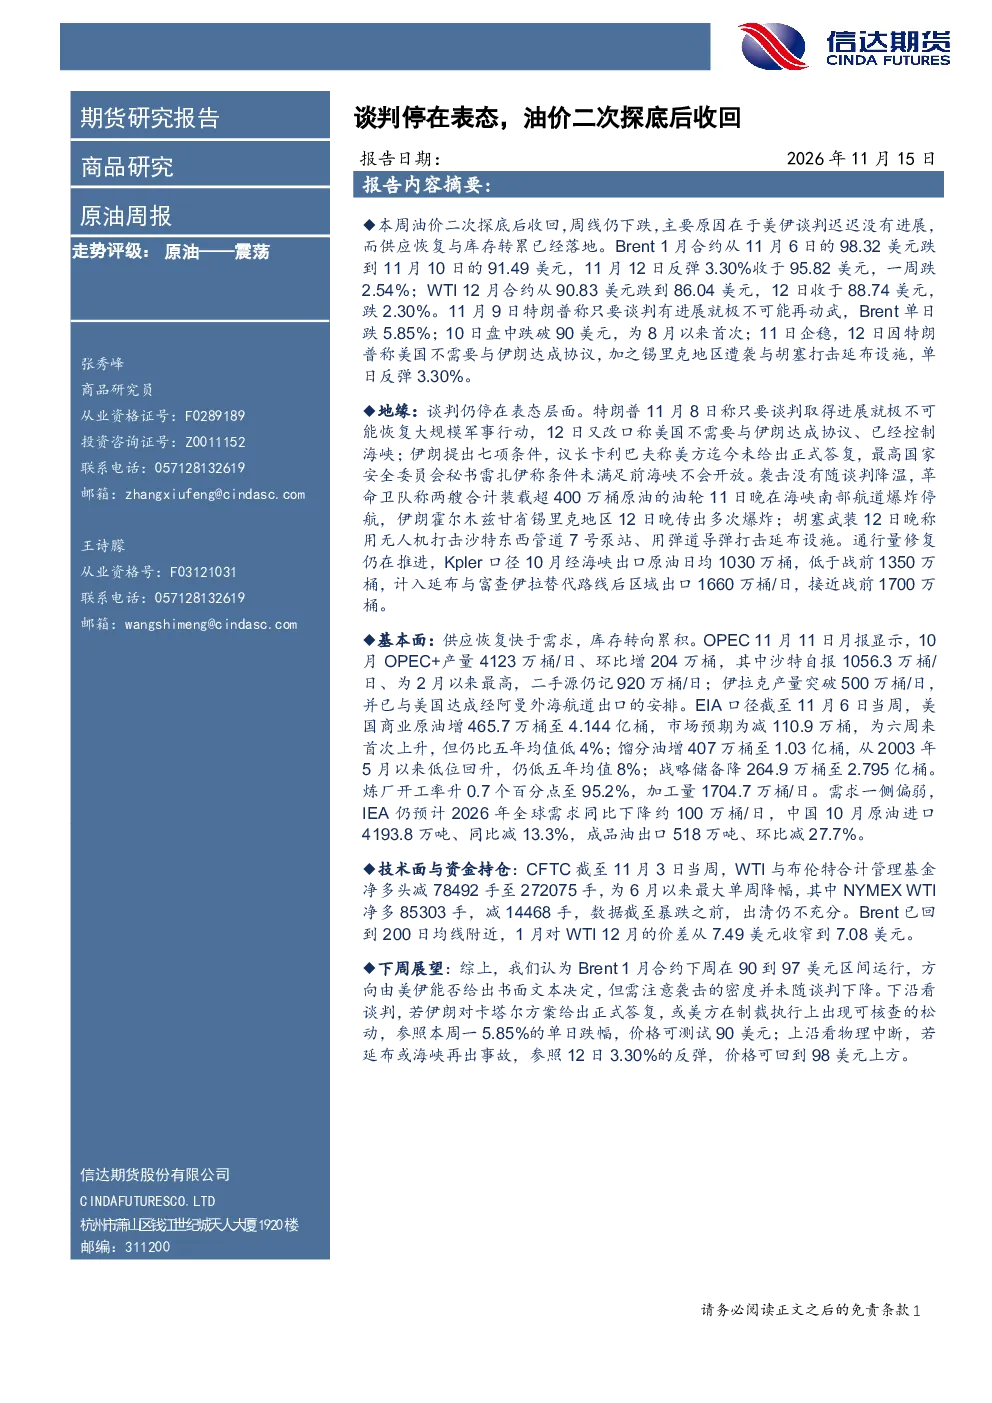
美伊谈判目前仍处于表态层面,特朗普表示可能恢复军事行动,而伊朗提出七项条件未获正式答复。海峡通行量修复缓慢,供应端存在不确定性。OPEC+10月产量环比增加204万桶至4123万桶/日,沙特产量达2月以来最高,伊拉克产量突破500万桶/日。这些因素共同影响油价波动,需持续关注谈判进展及供应变化对市场的影响。
当前原油市场的基本面情况如何?
EIA数据显示美国商业原油库存六周来首次上升,但仍比五年均值低4%;馏分油库存回升,仍低于五年均值。IEA预计2026年全球需求同比下降约100万桶/日,中国10月原油进口同比减13.3%,成品油出口环比减27.7%。基本面显示需求疲软,但供应端存在增量和不确定性,需综合分析供需关系变化。
原油市场的技术面和资金持仓有何特征?
截至11月3日,WTI与布伦特管理基金净多头减78492手至272075手,NYMEX WTI净多头减14468手。Brent与WTI价差收窄至7.08美元,Brent已回到200日均线附近。技术面显示油价短期波动较大,资金持仓趋于谨慎,需关注价格区间运行及关键均线支撑情况。
未来原油市场的发展趋势如何?
Brent 1月合约预计在90至97美元区间运行,下沿看谈判进展,上沿看物理中断风险。若伊朗对卡塔尔方案给出正式答复或美方在制裁执行上出现松动,价格可测试90美元;若延布或海峡再出事故,价格可回到98美元上方。需持续跟踪地缘政治、供需变化及市场情绪对趋势的影响。
原油市场存在哪些风险提示?
当前原油市场面临的主要风险包括美伊谈判破裂导致的地缘政治冲突、OPEC+增产超预期引发的供应过剩、全球需求疲软加剧等。此外,资金持仓持续减仓也显示市场避险情绪升温。投资者需关注这些风险因素,谨慎评估市场波动带来的影响。
你可能感兴趣
石油产业周报:中美谈判再现转机,国际油价拉升收回跌幅
鲁证期货2019-11-03
原油篇:油价二次探底,整体维持底部宽幅震荡格局
银河期货2020-04-19
原油周报:上周油价探底后现报复性反弹,后市预计震荡
华泰期货2016-01-25
原油日报:油价先抑后扬,关注减产表态
华泰期货2018-11-20
原油、沥青日报:OPEC并未表态增产 油价大跌后企稳
方正中期期货2019-04-30
原油、燃料油日报:再次交火后美国官员表态相对克制,油价震荡加剧
通惠期货2026-07-10
原油日报:沙特表态后油价再度回落
华泰期货2018-11-29
原油周报:地缘溢价收回加之需求担忧,油价大跌
创元期货2024-10-20
原油期货季报:原油市场出清尚早、供需失衡料将持续,二季度油价探底后震荡
格林大华期货2020-03-28
甲醇周报:原油二次探底,甲醇冲高回落
信达期货2020-04-19