猜你想问
纸浆本周走势如何?
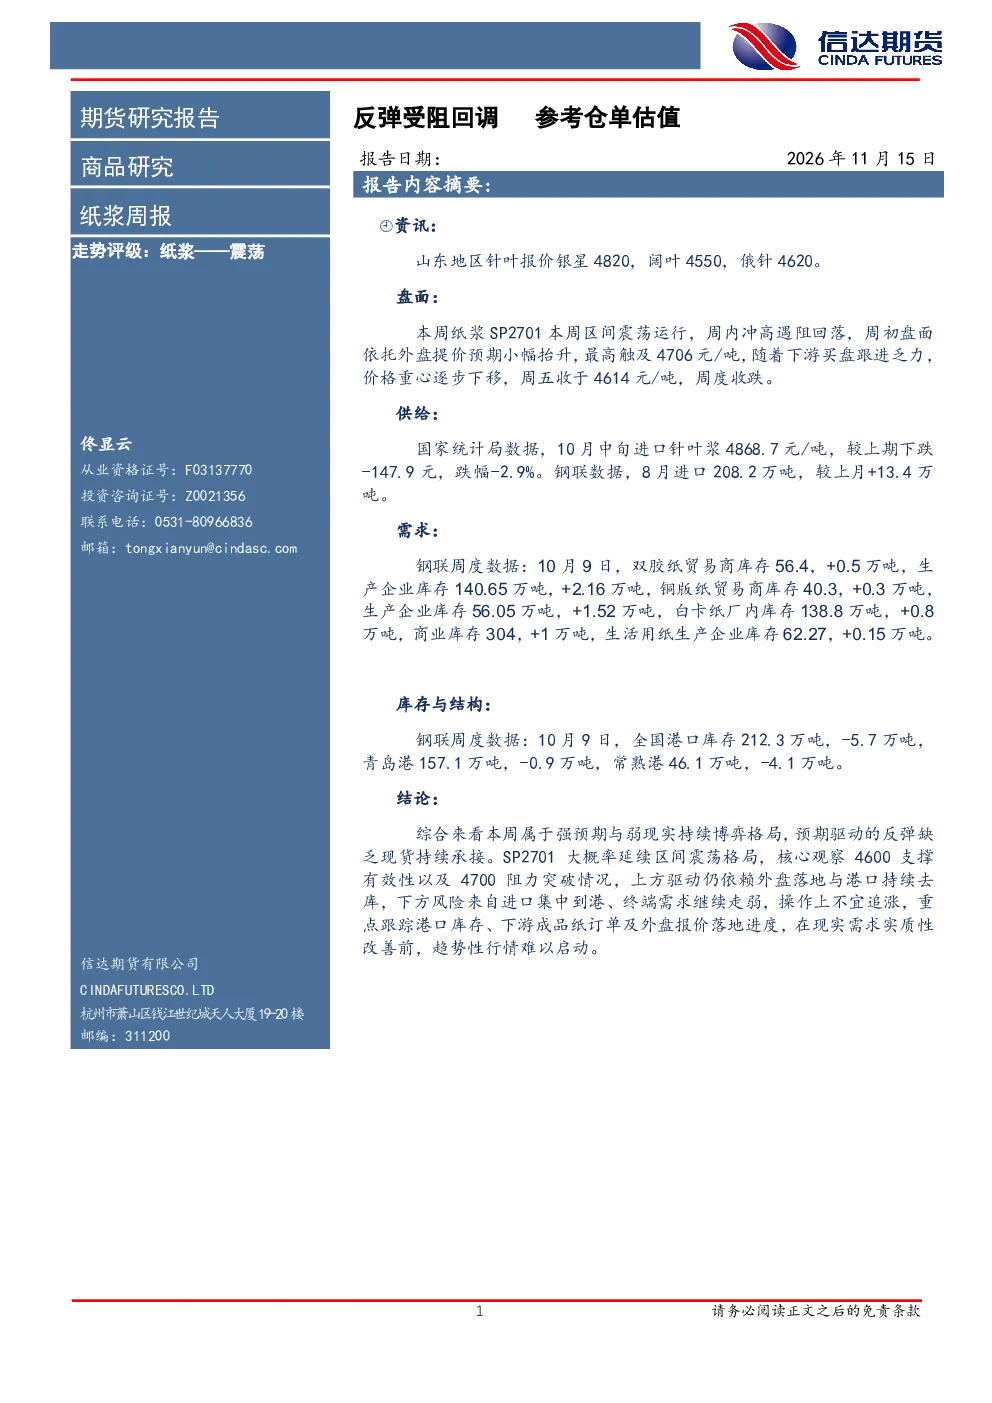
本周纸浆市场呈现震荡格局。SP2701周初受外盘提价预期影响小幅上涨,最高触及4706元/吨,但下游买盘跟进乏力,价格重心下移,周五收于4614元/吨,周度收跌。这反映了市场强预期与弱现实之间的持续博弈,预期驱动的反弹缺乏现货持续承接。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势仍需关注外盘走势与国内港口库存变化。上方驱动依赖于外盘价格落地和港口库存持续去化,而下方风险则来自进口集中到港压力和终端需求走弱。当前市场处于震荡阶段,需重点跟踪下游成品纸订单情况。
本报告重点分析了哪些方面?
本报告重点分析了纸浆盘面走势、供需关系及库存结构。盘面方面,SP2701区间震荡运行,需关注4600元/吨支撑位和4700元/吨阻力位。供给端,10月中旬进口针叶浆价格下跌,但8月进口量增加。需求端,各纸种库存均有所上升,显示下游采购意愿不强。
当前纸浆市场现状如何判断?
当前纸浆市场处于强预期与弱现实持续博弈格局。虽然外盘价格预期上涨,但国内现货市场承接不足,价格重心下移。港口库存下降,但进口量增加,供需矛盾仍存。整体来看,市场缺乏明确方向,维持区间震荡可能性较大。
本报告提示了哪些风险?
本报告提示的主要风险包括:一是进口纸浆集中到港可能加剧市场供应压力;二是若终端需求持续走弱,将限制纸浆价格上行空间。此外,外盘价格波动和港口库存变化也是需要密切关注的因素。当前阶段操作上不宜追涨,应谨慎跟踪相关数据变化。
你可能感兴趣
纸浆早报:期现估值回归,参考仓单成本
信达期货2026-08-14
纸浆早报:空单离场反弹,估值锚定仓单
信达期货2026-11-06
沪锌日评:伦锌反弹受阻,沪锌短期回调
上海中期期货2014-05-05
CBOT大豆小幅震荡收高 马棕油反弹受阻有所回调
中粮期货2015-01-19
螺纹钢反弹受阻,回调短多
瑞达期货2017-01-05
白糖期货日报:国际原糖反弹受阻,郑糖弱势回调
方中中期期货2015-07-17
基本金属期货早报:反弹受阻,价格回调
长城伟业期货有限公司2010-07-28
豆粕反弹受阻 大豆延续回调
方中中期期货2015-06-08
沪铝高位反弹受阻 短期警惕技术回调
瑞达期货2016-04-05
PTA、乙二醇日报:TA震荡回调,EG反弹受阻
华泰期货2019-03-11