猜你想问
这份钢材周评主要讲了什么内容?
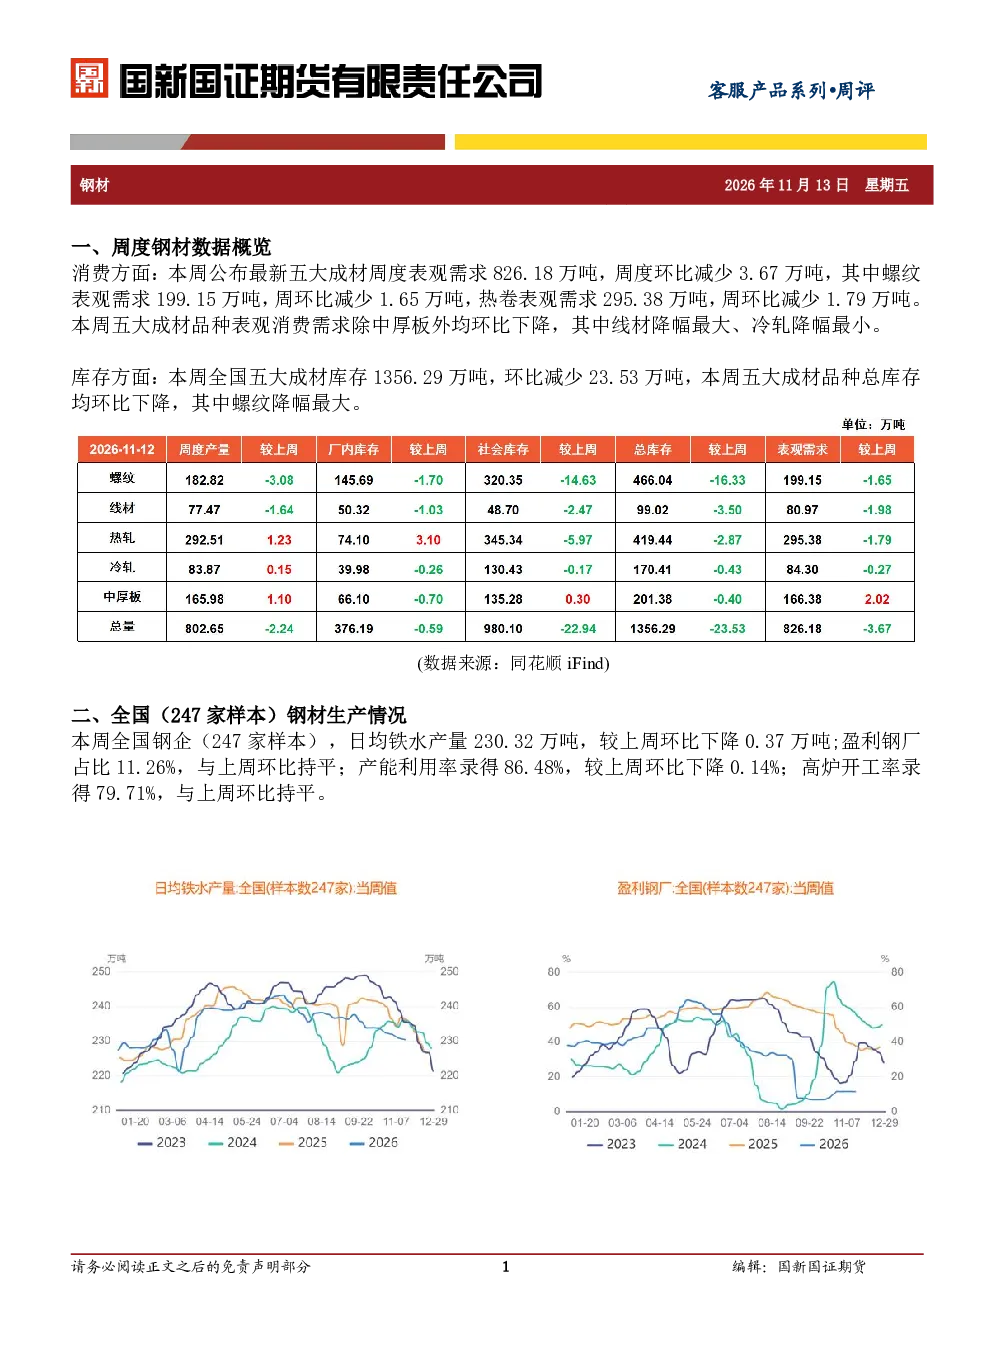
这份钢材周评主要分析了本周钢材市场的供需情况、库存变化和生产数据。报告显示,五大成材表观需求环比减少,库存有所下降,但需求端依然疲软。螺纹钢和热卷的表观需求及库存均出现环比下滑,线材降幅最大,冷轧降幅最小。生产方面,日均铁水产量下降,盈利钢厂占比持平,产能利用率及高炉开工率略有下降。综合来看,钢材市场基本面尚未明显改善,供需两端均显疲态,钢价可能延续震荡寻底态势。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注下游需求恢复情况和钢铁供给侧改革的进展。当前报告显示需求端延续弱势,高频指标处于低位,下游行业表现低迷,这可能持续影响钢价。同时,钢厂生产端有所调整,铁水产量和开工率有所下降,但盈利能力仍需观察。未来,若经济复苏带动下游需求改善,钢价有望获得支撑;若需求持续疲软,钢价可能继续承压。产业格局方面,钢铁企业需继续优化产品结构和提升竞争力。
报告重点分析了哪些方向?
报告重点分析了钢材市场的供需平衡、库存动态和生产情况。在需求方面,详细对比了五大成材及螺纹钢、热卷的具体数据变化,指出除中厚板外其他品种需求均环比下降。在库存方面,分析了全国五大成材及主要品种的库存水平及变动趋势。在生产方面,监测了铁水产量、盈利钢厂占比、产能利用率和高炉开工率等关键指标。报告通过对这些数据的综合分析,评估了当前钢材市场的供需状况和价格驱动因素。
当前钢材市场现状如何判断?
当前钢材市场现状表现为供需两端均显疲软,基本面尚未明显改善。需求端,表观需求环比下降,高频指标处于近年来同期低位,下游行业表现低迷,显示需求恢复缓慢。供应端,铁水产量和产能利用率有所下降,但盈利钢厂占比未提升,供应收缩力度存疑。库存方面,虽然五大成材库存减少,但需求疲软仍制约价格上行空间。综合来看,钢材市场处于弱势整理阶段,价格缺乏明确方向性指引,可能延续震荡寻底态势。
这份研报有哪些风险提示?
这份研报提示的风险主要集中在宏观经济波动和下游需求不确定性上。当前经济复苏进程不均衡,若宏观经济不及预期,可能进一步压制下游行业投资和消费,导致钢材需求持续疲软。此外,钢铁供给侧改革仍在推进中,钢厂生产调整和环保政策可能影响市场供应节奏。同时,国际市场波动和原材料价格变动也可能对国内钢材市场产生影响。投资者需密切关注宏观经济政策、下游行业景气度和产业政策变化,以评估市场风险。