猜你想问
这份钢材周报主要讲了什么内容?
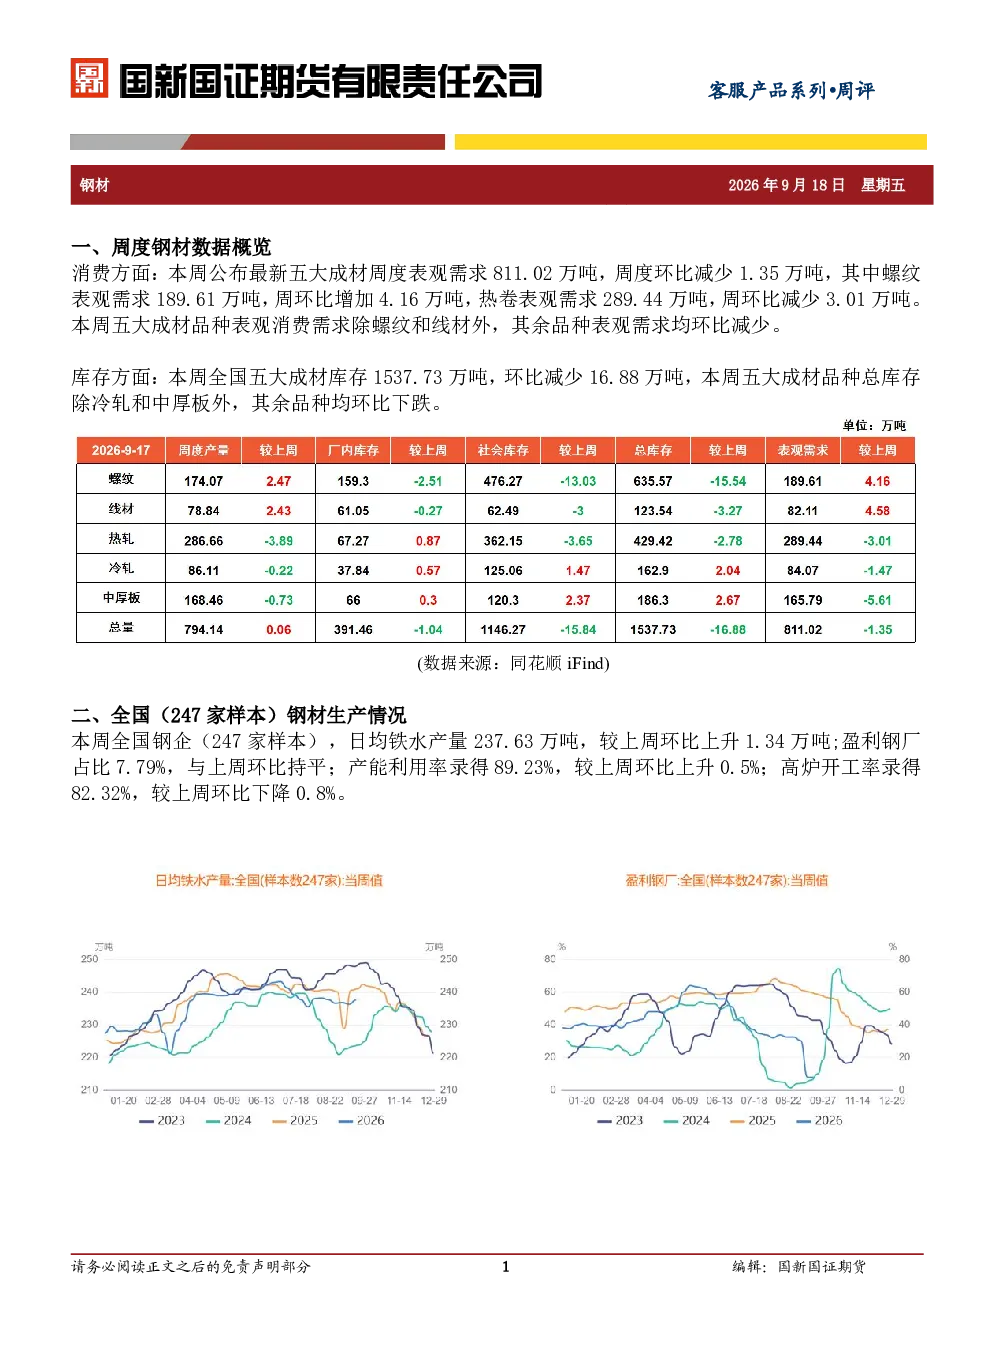
这份报告主要分析了钢材市场的周度数据概览,包括五大成材的消费和库存情况。数据显示,五大成材表观需求环比减少1.35万吨至811.02万吨,螺纹表观需求环比增加4.16万吨至189.61万吨,热卷表观需求环比减少3.01万吨至289.44万吨。库存方面,全国五大成材库存环比减少16.88万吨至1537.73万吨。报告还分析了全国钢材生产情况,包括日均铁水产量、盈利钢厂占比、产能利用率和高炉开工率等指标。总体来看,报告对钢材市场的供需关系、生产数据和库存变化进行了全面分析。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注多个方面。从供需关系看,螺纹钢供需格局偏弱,但供应端低位运行对钢价形成支撑。需求方面,虽然高频指标环比增加但增幅有限,且位于近年来同期低位,下游行业低迷,旺季成色不足。生产数据方面,日均铁水产量环比上升,但盈利钢厂占比不高,产能利用率和高炉开工率有所波动。库存方面,总体库存减少,但需关注具体品种的库存变化。综合来看,钢材行业未来需关注需求恢复情况、政策支持和成本支撑力度等因素。
报告重点分析了哪些方向?
报告重点分析了钢材市场的消费、库存和生产情况。在消费方面,详细分析了五大成材的表观需求和螺纹钢、热卷的具体数据变化。在库存方面,重点关注全国五大成材的库存水平及各品种的库存变化趋势。在生产方面,分析了日均铁水产量、盈利钢厂占比、产能利用率和高炉开工率等关键指标。此外,报告还分析了螺纹钢的供需格局、建材钢厂的复产情况以及吨钢利润等具体问题。通过对这些方面的分析,报告全面评估了钢材市场的现状和趋势。
当前钢材市场现状如何判断?
当前钢材市场现状表现为供需关系偏弱,但供应端低位运行对价格形成支撑。库存方面,总体库存减少,但需关注具体品种的库存变化。需求方面,虽然高频指标环比增加但增幅有限,且位于近年来同期低位,下游行业低迷,旺季成色不足。生产数据方面,日均铁水产量环比上升,但盈利钢厂占比不高,产能利用率和高炉开工率有所波动。综合来看,钢材市场基本面并无实质性改善,钢价仍易承压,但成本支撑较强,市场延续震荡运行态势。
这份研报有哪些风险提示?
这份研报提示的风险主要包括需求恢复不及预期、下游行业低迷以及政策变化等因素。需求方面,虽然高频指标环比增加但增幅有限,且位于近年来同期低位,下游行业低迷,旺季成色不足,这可能影响钢材市场的消费表现。生产方面,日均铁水产量环比上升,但盈利钢厂占比不高,产能利用率和高炉开工率有所波动,这可能影响市场供应。此外,政策支持和成本支撑力度也是需关注的风险因素,这些因素可能对钢材市场产生重要影响。