猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了铁合金行业的市场动态和交易策略。报告涵盖了硅铁和锰硅两个品种的市场分析,包括供需情况、价格走势、成本变化以及交易策略建议。通过Mysteel等数据来源,报告详细解读了行业资讯、基本面逻辑以及风险提示,为投资者提供了全面的行业视角和风险认知。
铁合金行业未来的发展趋势如何?
铁合金行业未来的发展趋势呈现供需双降的态势。硅铁方面,由于青海、陕西部分企业检修以及钢材产量下降,供应端将稳中有降;锰硅方面,西南地区电价上调导致企业开工率下降,未来产量预计震荡下行。同时,钢材产量与表需的下降也影响了需求端,北方主导钢厂招标量环比下行。成本端方面,动力煤高位窄幅波动,兰炭价格平稳,西南地区电价稳中有涨,海外锰矿报价小幅上调,为行业底部提供了支撑。
研报重点分析了哪些方向?
研报重点分析了硅铁和锰硅两个品种的市场现状和交易策略。硅铁方面,报告关注现货价格稳中偏弱、供应端检修导致产量稳中有降、需求端钢材产量与表需下降以及成本端动力煤高位窄幅波动等因素;锰硅方面,报告关注现货整体平稳、供应端电价上调导致开工率下降、需求端钢材产量与表需下降以及成本端西南地区电价稳中有涨等因素。此外,报告还提出了单边、套利和期权等交易策略建议。
当前铁合金市场的现状如何?
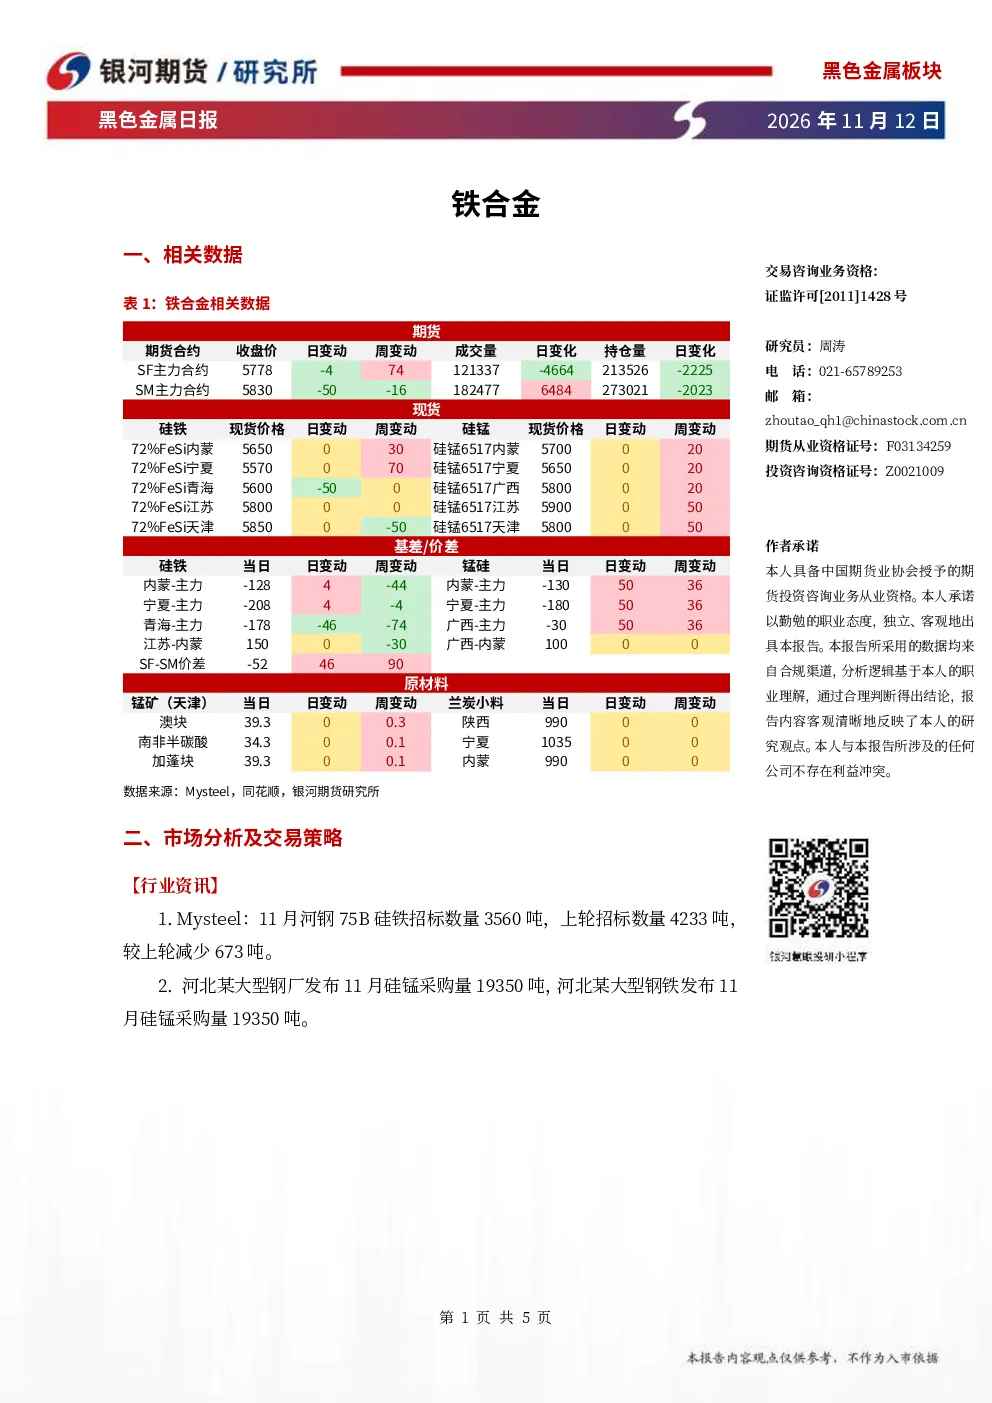
当前铁合金市场呈现供需双降的态势。硅铁方面,现货价格稳中偏弱,部分区域下跌50元/吨,供应端青海、陕西部分企业新增检修,未来产量稳中有降,需求端钢材产量与表需下降,北方主导钢厂招标量环比下行,成本端动力煤高位窄幅波动,兰炭价格平稳。锰硅方面,现货整体平稳,供应端西南地区丰水期结束电价上调,企业开工率下降,未来产量预计震荡下行,需求端钢材产量与表需下降,北方主导钢厂招标量环比下行,成本端西南地区电价稳中有涨,港口现货低位反弹,海外锰矿报价小幅上调。
研报中提到了哪些风险提示?
研报中提到了锰矿供应超预期减少和煤炭现货价格大幅下跌两个主要风险提示。锰矿供应超预期减少可能导致铁合金生产成本上升,进而影响市场供需平衡;煤炭现货价格大幅下跌则可能降低铁合金生产企业的成本优势,对行业价格形成压力。投资者在关注铁合金市场时需密切关注这些风险因素,做好风险管理和应对准备。