猜你想问
这份研报的核心内容是什么?
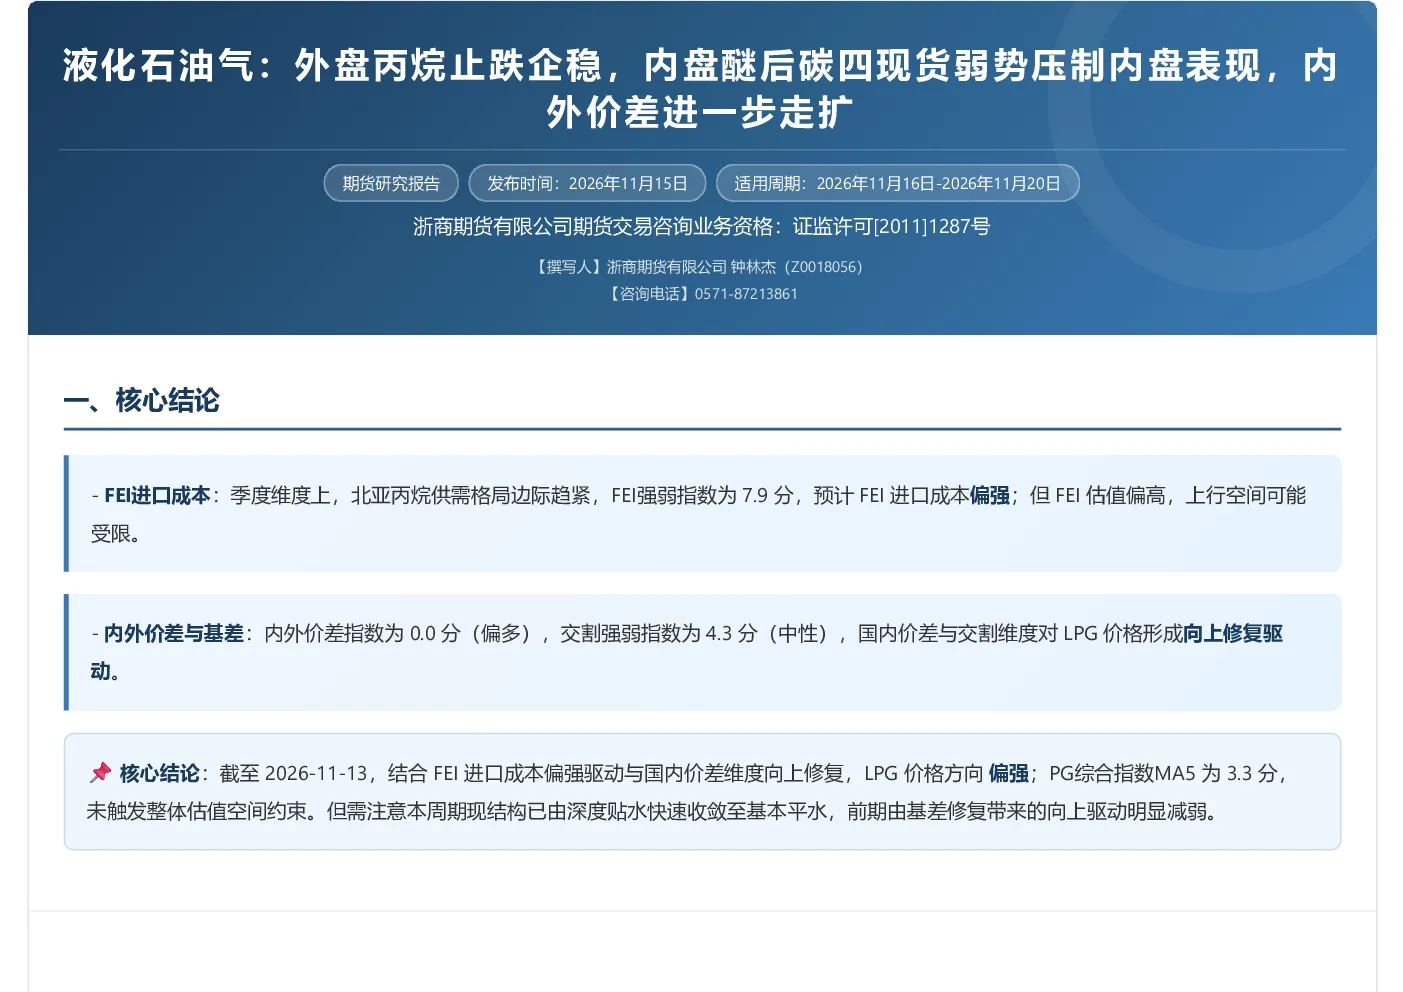
本报告分析了液化石油气市场的现状与趋势。核心观点包括:北亚丙烷供需格局边际趋紧,FEI进口成本预计偏强但估值偏高,上行空间可能受限;国内价差与交割维度对LPG价格形成向上修复驱动。报告指出,截至2026-11-13,LPG价格方向偏强,但需注意现期结构由深度贴水快速收敛至基本平水,前期由基差修复带来的向上驱动明显减弱。
液化石油气行业未来发展趋势如何?
从行业发展趋势看,北亚地区液化石油气需求环比增加113.28万吨,主要来自日本和印度的增长,而供应端中东发运国回落。美国供应回升,整体供需格局边际趋紧。预计FEI/Brent价格重心有望抬升,但需关注FEI估值偏高带来的上行空间限制。国内市场方面,价差与交割维度对价格形成修复驱动,但现期结构变化削弱了前期基差修复的向上动力。
报告重点分析了哪些方向?
报告重点分析了FEI进口成本和内外价差对LPG价格的影响。通过FEI强弱指数(7.9分)、内外价差指数(0.0分)、交割强弱指数(4.3分)和PG综合指数(4.6分,MA5为3.3分)等指标,评估了市场估值水平和价格驱动因素。同时,报告还展望了2026年第四季度北亚丙烷的供需格局,显示需求增长快于供应,但需警惕估值上行空间受限的问题。
当前市场现状如何判断?
当前市场现状表现为外盘丙烷止跌企稳,但内盘醚后碳四现货弱势压制内盘表现,导致内外价差进一步走扩。大商所PG2612合约和基准现货价格均出现下跌,期现结构由深度贴水收敛至小幅升水。外盘FEI主连价格下跌,但国内现货跌幅更大。综合来看,市场呈现供需边际趋紧和国内价差修复的复杂局面。
研报提示了哪些风险?
研报提示的主要风险包括:FEI进口成本虽然预计偏强,但估值偏高可能限制其上行空间;现期结构由深度贴水快速收敛至基本平水,前期由基差修复带来的向上驱动减弱;国内市场受醚后碳四现货弱势压制,内外价差走扩可能带来新的不确定性。此外,北亚地区供需格局的变化仍需持续关注,特别是中国PDH及裂解装置需求的小幅回落可能影响整体需求表现。