猜你想问
这份研报主要分析了短纤行业的哪些核心观点?
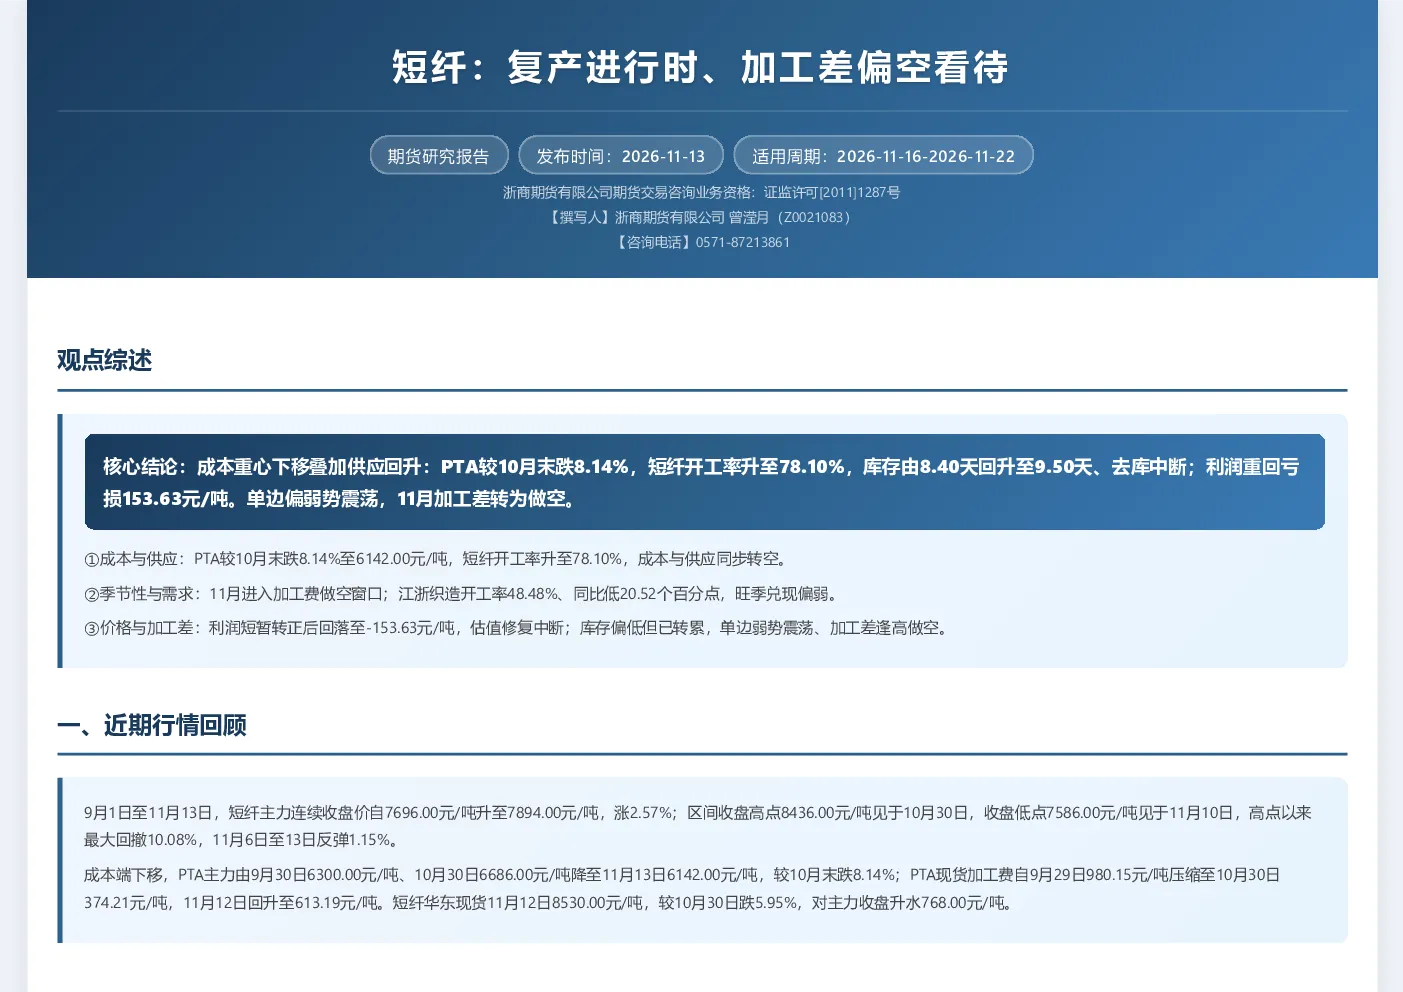
这份研报分析了短纤行业的成本与供应、季节性与需求、价格与加工差等核心观点。PTA价格下跌导致成本转空,11月进入加工费做空窗口,江浙织造开工率同比偏低,旺季兑现偏弱。利润短暂转正后回落至亏损,库存偏低但已转累,单边弱势震荡,加工差逢高做空。
短纤行业未来的发展趋势如何?
短纤行业未来发展趋势显示供需双弱格局,供给端亏损减产兑现后快速复产,需求端9月表观需求同比大幅下滑,江浙织造开工率同比偏低。库存虽偏低但已转累,成本端PTA回落拖累利润,绝对价格弱势震荡。季节性对加工差转为压制,中长期供需格局未改,加工差中枢承压。
研报重点分析了短纤行业的哪些方面?
研报重点分析了短纤行业的供需平衡、估值、库存与开工率、季节性以及PTA成本影响。通过月度供需平衡表分析供给端快速复产与需求端疲软的矛盾;估值分析显示利润短暂修复后重回亏损,加工费低位限制PTA继续让利;库存与开工率分析指出库存偏低但已转累,开工率回升;季节性分析指出11月进入加工费做空窗口;PTA观点指出成本端由支撑转为拖累。
当前短纤市场的现状如何判断?
当前短纤市场现状判断为供需双弱叠加边际累库。供给端PTA价格下跌导致成本转空,开工率升至78.10%;需求端江浙织造开工率同比偏低,旺季兑现偏弱,纯涤纱成品库存高于上年同期,订单不足,需求走弱。库存虽偏低但已转累,成本端PTA回落拖累利润,绝对价格弱势震荡。
研报提到了哪些风险提示?
研报提到了PTA装置意外检修或PX端收紧将抬升成本、压缩短纤加工空间;需求下滑超预期;库存加速累积;新增产能投放与检修装置重启节奏;原油及宏观政策扰动等风险提示。这些因素可能影响短纤行业的成本、供需格局及市场走势,需密切关注。
你可能感兴趣
【玻璃纯碱周报】玻璃现货价格偏空,产能去化进行时
国海良时期货2024-09-18
短纤:震荡偏强,多TA空PF持有20260115,瓶片:震荡偏强,月差正套持有20260115
国泰君安证券2026-01-15
短纤:震荡偏强,多TA空PF持有 瓶片:震荡偏强,月差正套持有
国泰君安期货2026-01-14
短纤:震荡偏强,多TA空PF持有20260114,瓶片:震荡偏强,月差正套持有20260114
国泰君安证券2026-01-14
短纤:震荡偏强,多TA空PF持有 瓶片:震荡偏强,月差正套持有
国泰君安期货2026-01-15
短纤:震荡偏强,多TA空PF持有20260113,瓶片:震荡偏强,月差正套持有20260113
国泰君安证券2026-01-13
短纤:震荡偏强,多TA空PF持有 瓶片:震荡偏强,月差正套持有
国泰君安期货2026-01-13
短纤:库存偏低但需求疲软,单边观望、加工差不追多
浙商期货2026-10-23
短纤:供需双弱,库存偏低,单边观望、加工差不追多
浙商期货2026-10-30
短纤:供应缩减但需求走弱,单边观望、加工差逢低做多
浙商期货2026-10-18