猜你想问
短纤市场最新供需格局如何?
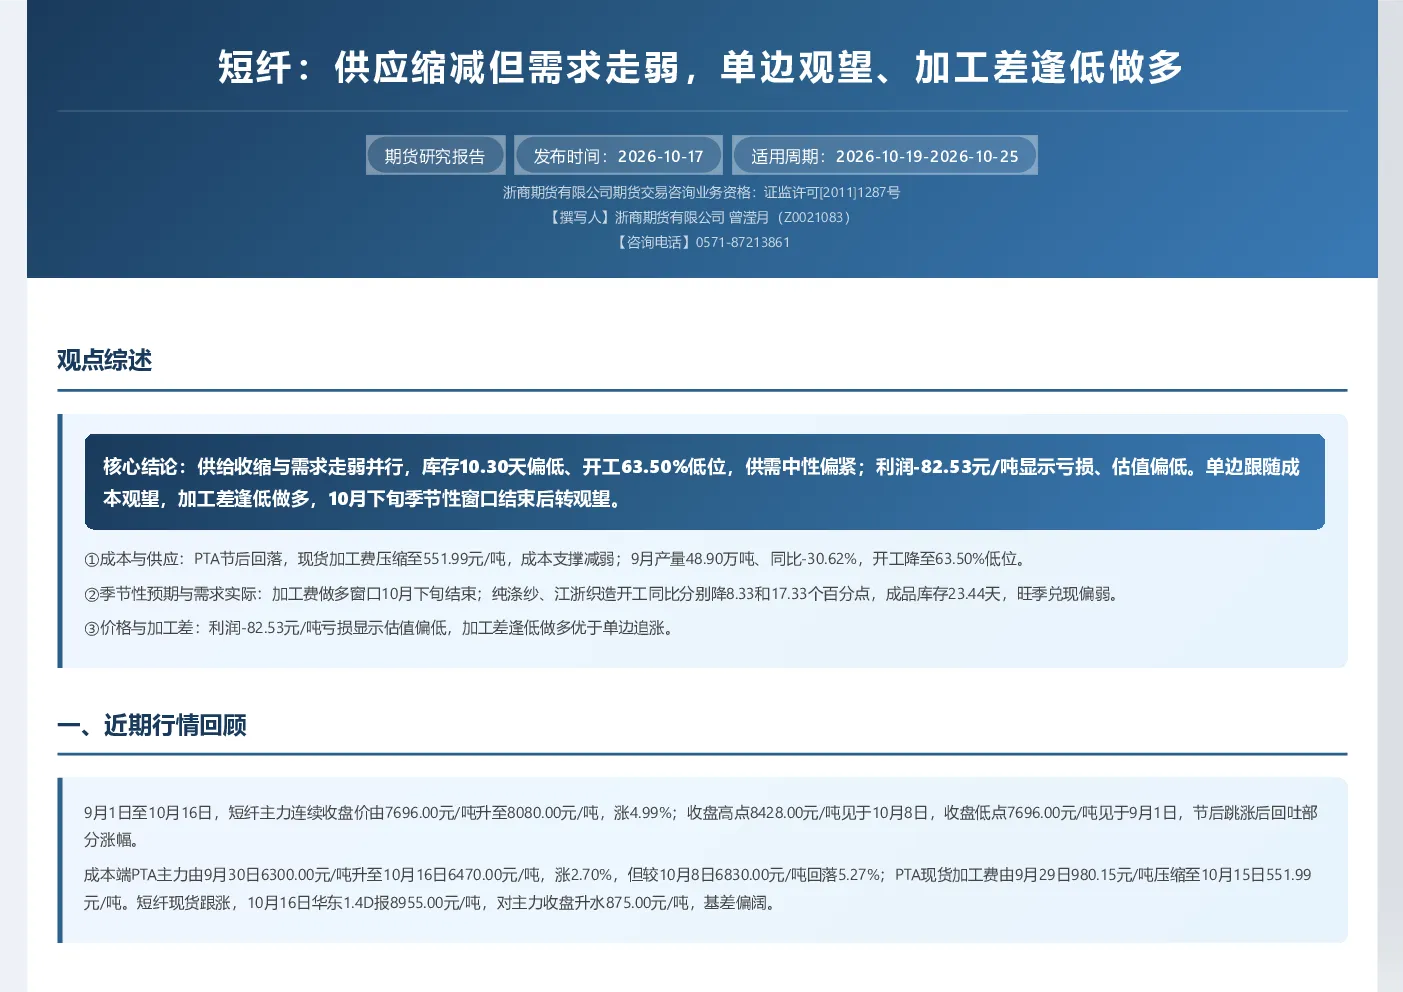
短纤市场呈现供需双弱的格局。供给端,9月产量同比大幅收缩30.62%至48.90万吨,开工率维持在低位63.50%。需求端,8月表观需求同比下滑17.34%至47.18万吨,库存水平处于10.30天的偏低位置。整体来看,供给收缩速度快于需求走弱,市场中期呈现供需中性偏紧的状态。
短纤行业未来发展趋势是什么?
短纤行业中长期面临产能扩张与需求低速增长的矛盾。虽然短期供给端因减产支撑加工差,但下游需求恢复缓慢,江浙织造开工率同比降幅显著,成品库存累积。行业整体利润偏薄,加工费中枢承压,未来发展趋势需关注新增产能投放节奏与下游需求实质性改善情况。
本报告重点分析了哪些方面?
本报告重点分析了短纤市场的供需平衡、估值水平及季节性影响。通过月度供需平衡表揭示供给收缩快于需求,库存偏低支撑市场;估值分析显示加工环节估值偏低,亏损状态提供一定支撑;季节性分析指出当前处于加工费做多窗口末期,旺季兑现成色偏弱,不宜外推趋势性上涨。
当前短纤市场处于什么状态?
当前短纤市场处于供需中性偏紧状态,但绝对价格缺乏明确方向。供给端减产支撑加工差,需求端恢复缓慢但库存偏低,成本端PTA价格回落压缩支撑力度。市场整体呈现震荡格局,低开工与减产延续支撑中期加工差修复,但修复空间受限于下游需求。
本报告提示哪些风险?
本报告提示的主要风险包括:PTA装置意外检修或减产可能引发成本端反弹;10月20日后旺季结束,下游负荷下滑风险;短纤低开工下现货偏紧,装置重启或货源补充将压缩基差;新增产能投放与减产装置复产节奏的不确定性;以及原油价格与宏观政策变动带来的扰动。
你可能感兴趣
瓶片:供应负反馈,现货转紧,倾向逢低做扩估值20260908:短纤:供应负反馈,估值底部支撑20260908
国泰君安证券2026-09-08
瓶片:供应负反馈,现货转紧,倾向逢低做扩估值20260907:短纤:供应负反馈,估值底部支撑20260907
国泰君安证券2026-09-07
瓶片:供应负反馈,现货转紧,倾向逢低做扩估值20260909:短纤:供应负反馈,估值底部支撑20260909
国泰君安证券2026-09-09
短纤:供应负反馈,估值底部支撑 瓶片:供应负反馈,现货转紧,倾向逢低做扩估值
国泰君安证券2026-09-09
短纤:供应负反馈,估值底部支撑;瓶片:供应负反馈,现货转紧,倾向逢低做扩
国泰君安证券2026-09-18
瓶片:供应负反馈,现货转紧,倾向逢低做扩估值20260916:短纤:供应负反馈,估值底部支撑20260916
国泰君安证券2026-09-16
短纤:供应负反馈,估值底部支撑 瓶片:供应负反馈,现货转紧,倾向逢低做扩估值
国泰君安证券2026-09-15
短纤:供应负反馈,估值底部支撑 瓶片:供应负反馈,现货转紧,倾向逢低做扩估值
国泰君安证券2026-09-04
短纤:供应负反馈,估值底部支撑 瓶片:供应负反馈,现货转紧,倾向逢低做扩估值
国泰君安证券2026-08-24
短纤:供应负反馈,估值底部支撑;瓶片:供应负反馈,现货转紧,倾向逢低做扩
国泰君安证券2026-09-02