猜你想问
本周债券市场机构行为有哪些主要变化?
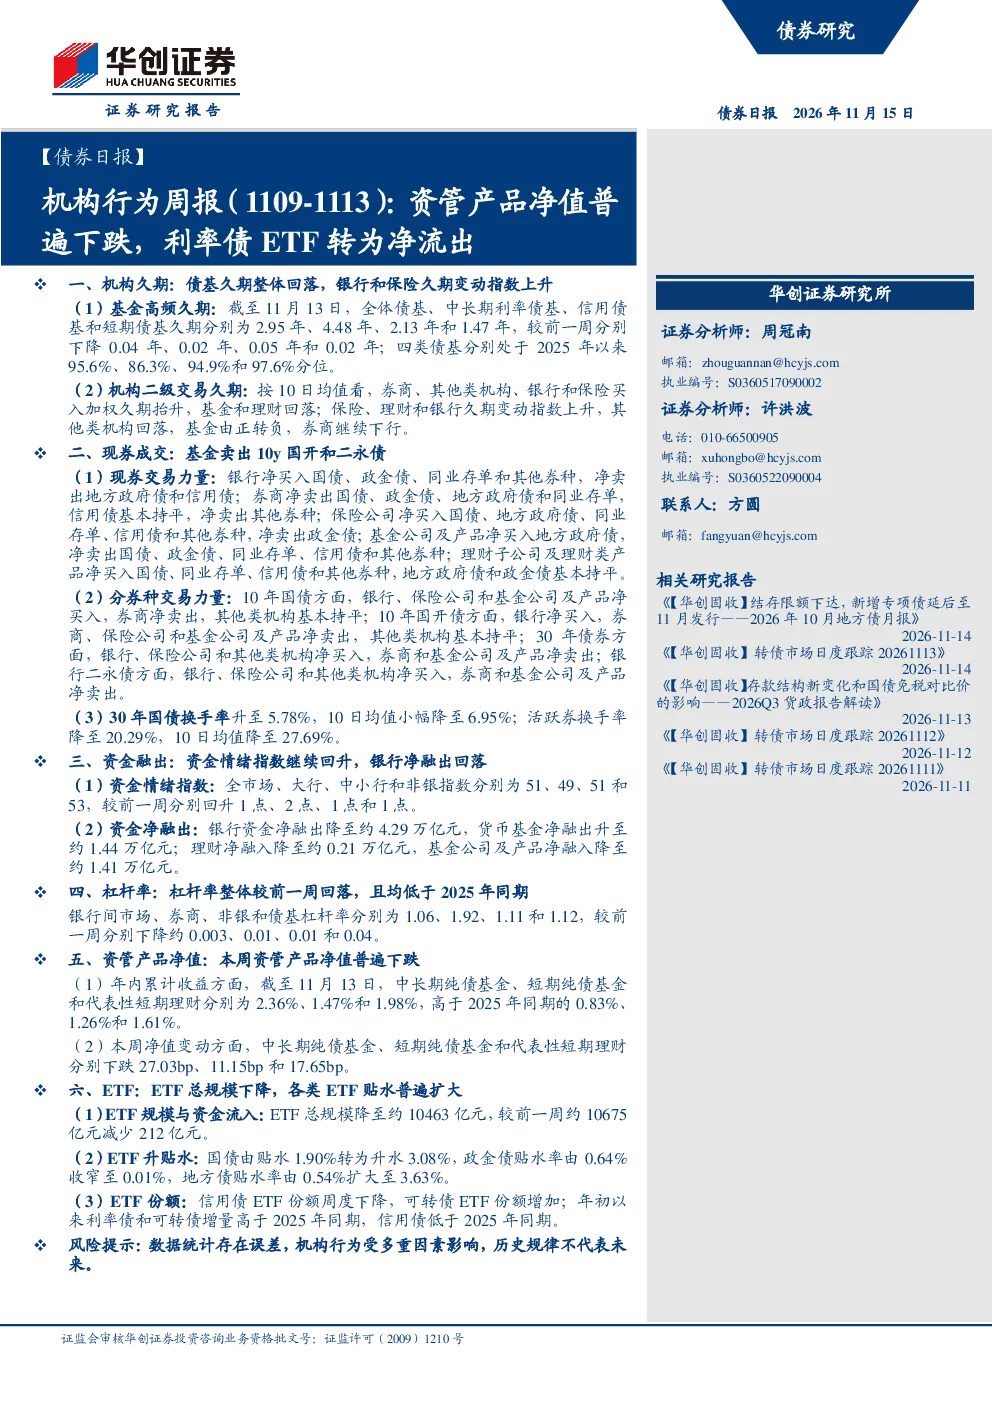
本周债券市场机构行为显示,资管产品净值普遍下跌,主要原因是中长期纯债基金、短期纯债基金和代表性短期理财分别下跌27.03bp、11.15bp和17.65bp。机构久期方面,全体债基、中长期利率债基、信用债基和短期债基久期分别下降0.04年、0.02年、0.05年和0.02年。现券成交方面,银行净买入国债、政金债等,券商净卖出国债、政金债等。ETF方面,总规模降至约10463亿元,国债ETF由贴水转为升水。这些变化反映了机构对债券市场的态度和资金流向的调整。
资管产品净值下跌对债券市场有何影响?
资管产品净值下跌通常意味着机构投资者在减少债券投资或面临赎回压力,这可能导致债券价格承压。从本周数据看,中长期纯债基金、短期纯债基金和代表性短期理财净值均出现下跌,显示部分机构投资者可能调整了持仓策略。此外,ETF规模下降和部分券种净流出也暗示了资金从债券市场撤离的趋势。这种变化可能影响债券市场的供需关系,进而影响债券收益率和价格波动。机构投资者净值的变动是市场情绪的重要指标,需要关注其对未来市场走势的潜在影响。
利率债ETF转为净流出是否预示市场趋势变化?
利率债ETF转为净流出可能反映了投资者对利率债态度的转变。本周数据显示,ETF总规模下降,国债ETF由贴水转为升水,显示部分投资者可能减少了对利率债的配置。这种变化可能与市场对未来利率走势的预期有关,也可能受到资金流动性状况的影响。利率债ETF的净流出情况是观察机构投资者行为的重要窗口,其变动趋势可能预示着市场对利率债供需关系的变化。投资者需要关注这一变化对债券市场流动性和价格的影响,以及其对未来投资策略的潜在启示。
当前债券市场资金面和杠杆率状况如何?
当前债券市场资金面和杠杆率状况显示一定的波动性。资金情绪指数方面,全市场、大行、中小行和非银指数分别为51、49、51和53,较前一周略有回升,显示市场情绪有所改善。但资金净融出方面,银行资金净融出降至约4.29万亿元,货币基金净融出升至约1.44万亿元,表明部分资金从银行体系流向货币市场。杠杆率方面,银行间市场、券商、非银和债基杠杆率较前一周有所下降,显示机构投资者在控制风险。这些数据综合反映了当前债券市场资金流动和风险管理的动态。
本周报告提示了哪些潜在风险?
本周报告提示了债券市场的一些潜在风险。首先,资管产品净值下跌可能加剧市场波动,特别是如果更多投资者跟随调整持仓,可能导致债券价格进一步承压。其次,利率债ETF转为净流出可能意味着投资者对利率债配置的谨慎态度,这在未来利率变动时可能引发更多抛售压力。此外,资金净融出和杠杆率下降虽然短期内有助于控制风险,但如果市场流动性持续收紧,可能对机构融资造成挑战。投资者需要关注这些风险因素,结合市场情绪和资金状况,审慎评估投资策略,以应对潜在的市场变化。