猜你想问
这份研报主要分析了东阳光的哪些业务?
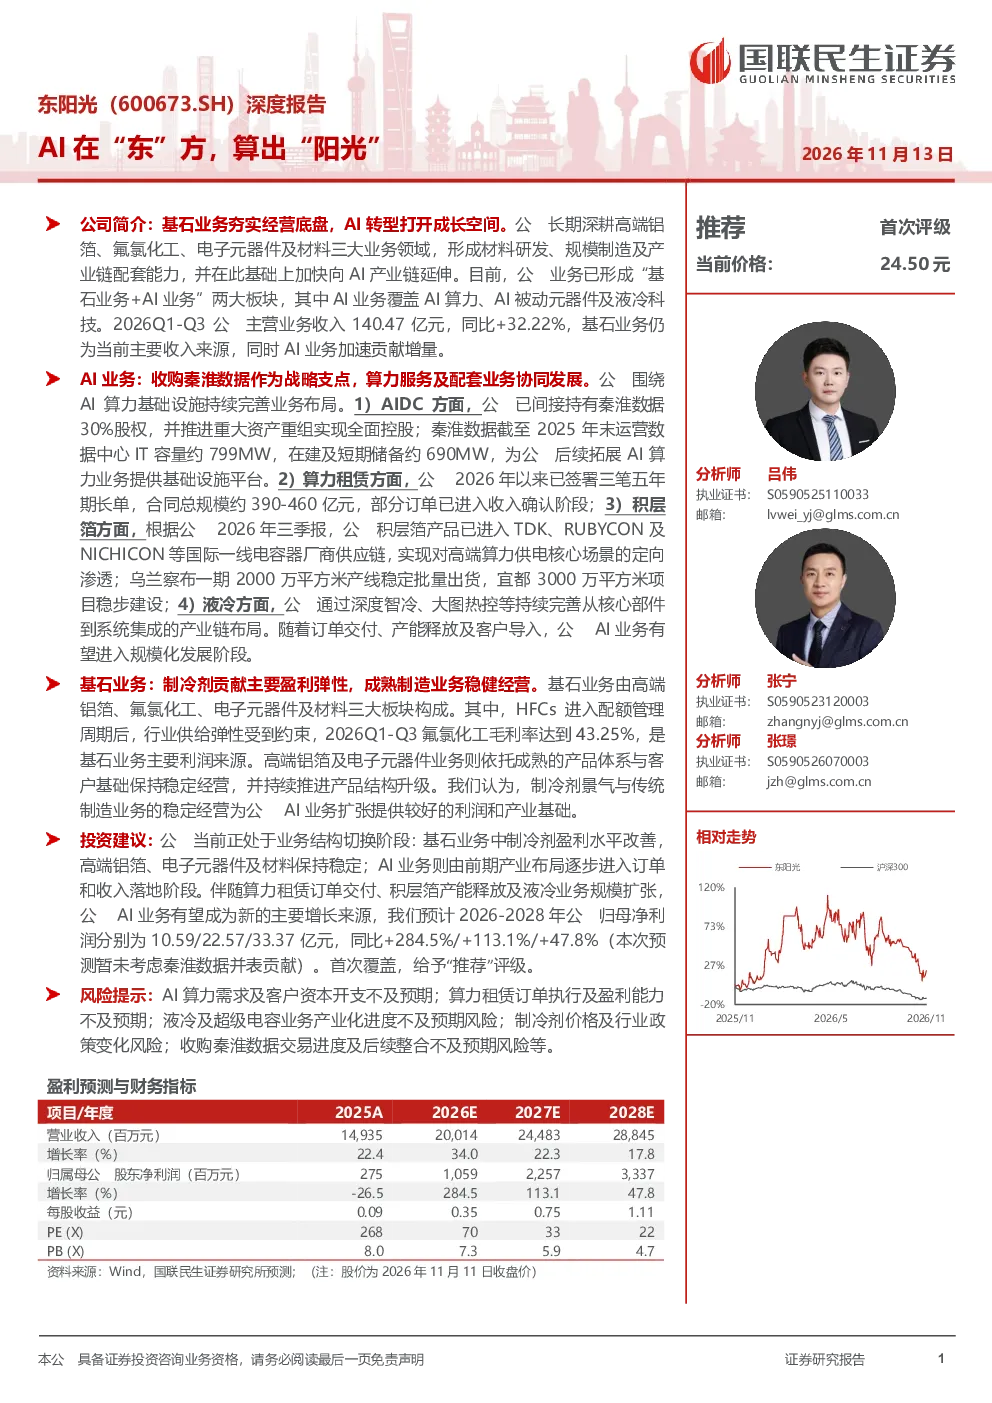
本报告深入分析了东阳光的三大基石业务:高端铝箔、氟氯化工和电子元器件及材料,同时重点探讨了公司向AI产业链延伸的布局。基石业务方面,公司凭借高配额规模和一体化产业链优势,制冷剂业务盈利能力有望维持高位;高端铝箔和电子元器件业务保持稳健。AI业务方面,通过收购秦淮数据切入数据中心赛道,围绕AI算力、AI被动元器件及液冷科技形成协同布局。AI算力业务已间接持有秦淮数据30%股权,并设立子公司开展算力租赁,签署长单规模约390-460亿元。AI被动元器件已进入国际一线厂商供应链,液冷业务向系统解决方案延伸。
东阳光在AI产业链中的发展机遇有哪些?
东阳光AI产业链发展机遇主要体现在三个维度:一是数据中心算力租赁,通过控股秦淮数据并设立子公司,已签署大规模长单,未来增长潜力巨大;二是AI被动元器件,自研积层化成箔及电容器等产品已进入TDK等国际供应链,技术优势明显;三是液冷科技,从单一材料向系统解决方案延伸,与算力业务形成双向联动。公司AI业务与基石业务形成双轮驱动,在AI算力、被动元器件和液冷领域具备较强的市场竞争力。
报告对东阳光AI业务的分析重点是什么?
报告重点分析了东阳光AI业务的三个核心方向:AI算力方面,通过收购秦淮数据并设立子公司,已实现全面控股并开展算力租赁,签署长单规模达390-460亿元,是公司AI业务的主要增长引擎;AI被动元器件方面,自研积层化成箔及电容器等产品已进入国际一线厂商供应链,技术壁垒较高;液冷科技方面,已从单一散热材料向系统解决方案延伸,与算力业务形成协同。这三个方向相互支撑,共同构筑公司AI业务的发展基础。
当前AI数据中心市场的发展现状如何?
当前AI数据中心市场呈现快速发展态势,算力需求持续增长,液冷技术成为主流趋势。东阳光通过收购秦淮数据切入数据中心赛道,布局AI算力租赁和液冷解决方案,正好契合市场发展趋势。AI算力方面,长单模式保障了稳定收入,市场规模持续扩大;液冷技术方面,相比传统风冷具有能效优势,市场渗透率不断提升。东阳光在AI算力和液冷领域具备先发优势,未来发展空间广阔。
研报提示了东阳光哪些潜在风险?
本报告提示东阳光面临的主要风险包括:AI业务拓展的不确定性,算力租赁和液冷业务市场竞争激烈,需持续提升技术壁垒和市场份额;AI被动元器件业务受上游原材料价格波动影响较大,需加强供应链管理;宏观经济环境变化可能影响下游客户投资意愿,进而影响公司业绩。此外,重大资产重组存在一定不确定性,需关注相关进展。这些风险需持续关注,但公司凭借技术优势和产业协同,具备较强的风险抵御能力。