猜你想问
报告主要分析了哪些行业轮动策略?
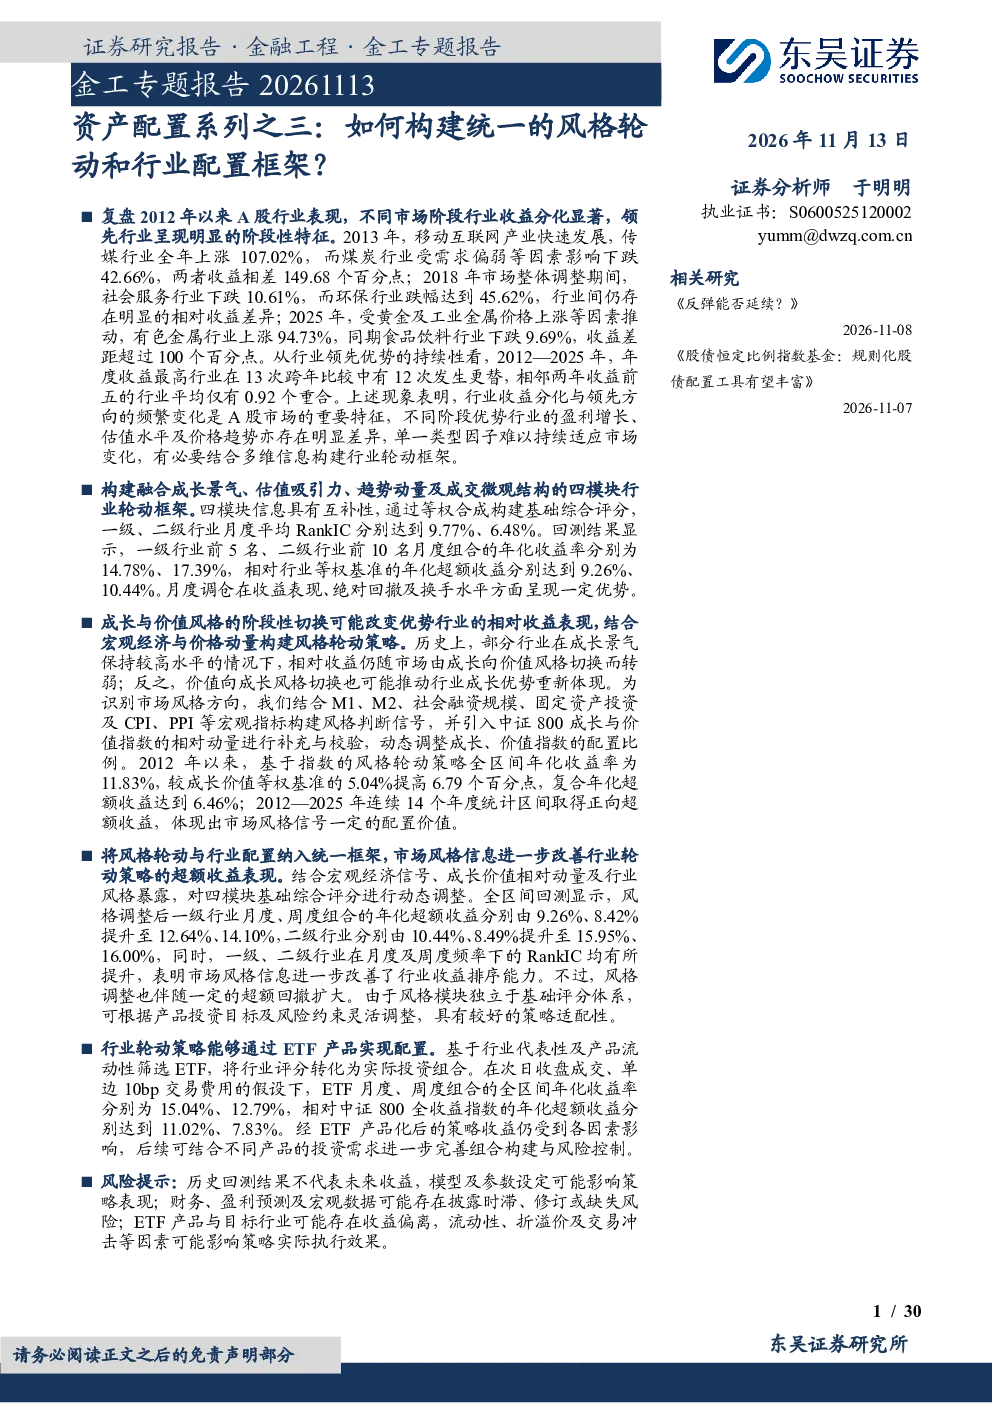
报告构建了一个融合成长景气、估值吸引力、趋势动量及成交微观结构的四模块行业轮动框架,通过等权合成基础综合评分,并结合市场风格判断进行动态调整,以提升行业收益排序能力。回测显示,一级行业前5名、二级行业前10名月度组合的年化超额收益分别达到9.26%、10.44%,风格调整后收益进一步提升。
A股行业轮动有哪些历史规律?
A股行业收益分化显著且更替频繁,不同阶段优势行业特征各异。例如2019-2021年盈利增长较好且估值较高,2022-2024年部分优势行业低估值、高股息特征突出,2025-2026年盈利增长与价格趋势较强但估值分化。这表明行业轮动策略需综合多维信号,且与市场风格相互关联,需纳入统一配置框架。
报告重点分析了哪些投资方向?
报告重点分析了如何构建融合传统策略与创新信号的行业轮动框架,以及如何结合市场风格偏好进行动态调整。通过引入行业对价值成长风格的历史收益暴露,并结合宏观经济信号、成长价值相对动量,对四模块基础综合评分进行动态调整,以提升行业收益排序能力。
当前市场环境下行业轮动策略如何表现?
当前市场环境下,行业轮动策略表现良好,四模块行业轮动框架能有效提升行业收益排序能力,并取得较为明显的超额收益。风格调整为策略提供了有效补充,但伴随超额回撤扩大和部分组合换手水平上升。全区间回测显示,风格调整后一级行业月度、周度组合的年化超额收益分别提升至12.64%、14.10%,二级行业分别提升至15.95%、16.00%。
投资行业轮动策略有哪些风险提示?
投资行业轮动策略需关注行业代表性和交易可行性。风格调整为策略提供了有效补充,但伴随超额回撤扩大和部分组合换手水平上升。未来可结合不同产品的投资目标、基金合同约定及风险收益要求,灵活调整风格模块、调仓频率和组合约束,并进一步完善ETF筛选、流动性管理及风险控制机制。
你可能感兴趣
大类资产配置框架研究系列之三:资产配置深度报告:基于普林格时钟框架,中美的行业轮动规律有哪些共同特点?
金融中泰证券2023-03-19
中泰时钟战术资产配置系列之三:大小盘风格轮动
中泰证券2019-08-01
深度学习系列之二:绝对收益视角下的技术形态专家模型——选股择时与多资产轮动的统一框架
东吴证券2026-03-24
资产配置系列之三:基于多维度行业景气度与估值动量的行业轮动策略
东兴证券2022-03-11
量化资产配置与组合投资周报:多策略融合的相对强弱指数与大小盘风格轮动模型构建
华宝证券2017-08-28
行业配置研究系列03:如何基于北向资金构建行业轮动策略
国泰君安证券2022-06-10
行业配置研究系列01:如何基于景气度构建行业轮动策略
国泰君安证券2022-05-11
行业配置研究系列05:如何规避交易拥挤行业:通过拥挤度构建行业轮动策略
建筑建材国泰君安证券2022-09-18
行业配置研究系列02:如何基于PEAD超预期因子构建行业轮动策略
医药生物国泰君安证券2022-04-26
行业配置研究系列06:如何基于分析师预测数据构建行业轮动策略
建筑建材国泰君安证券2022-10-04