猜你想问
健信超导无液氦超导磁体进展如何?
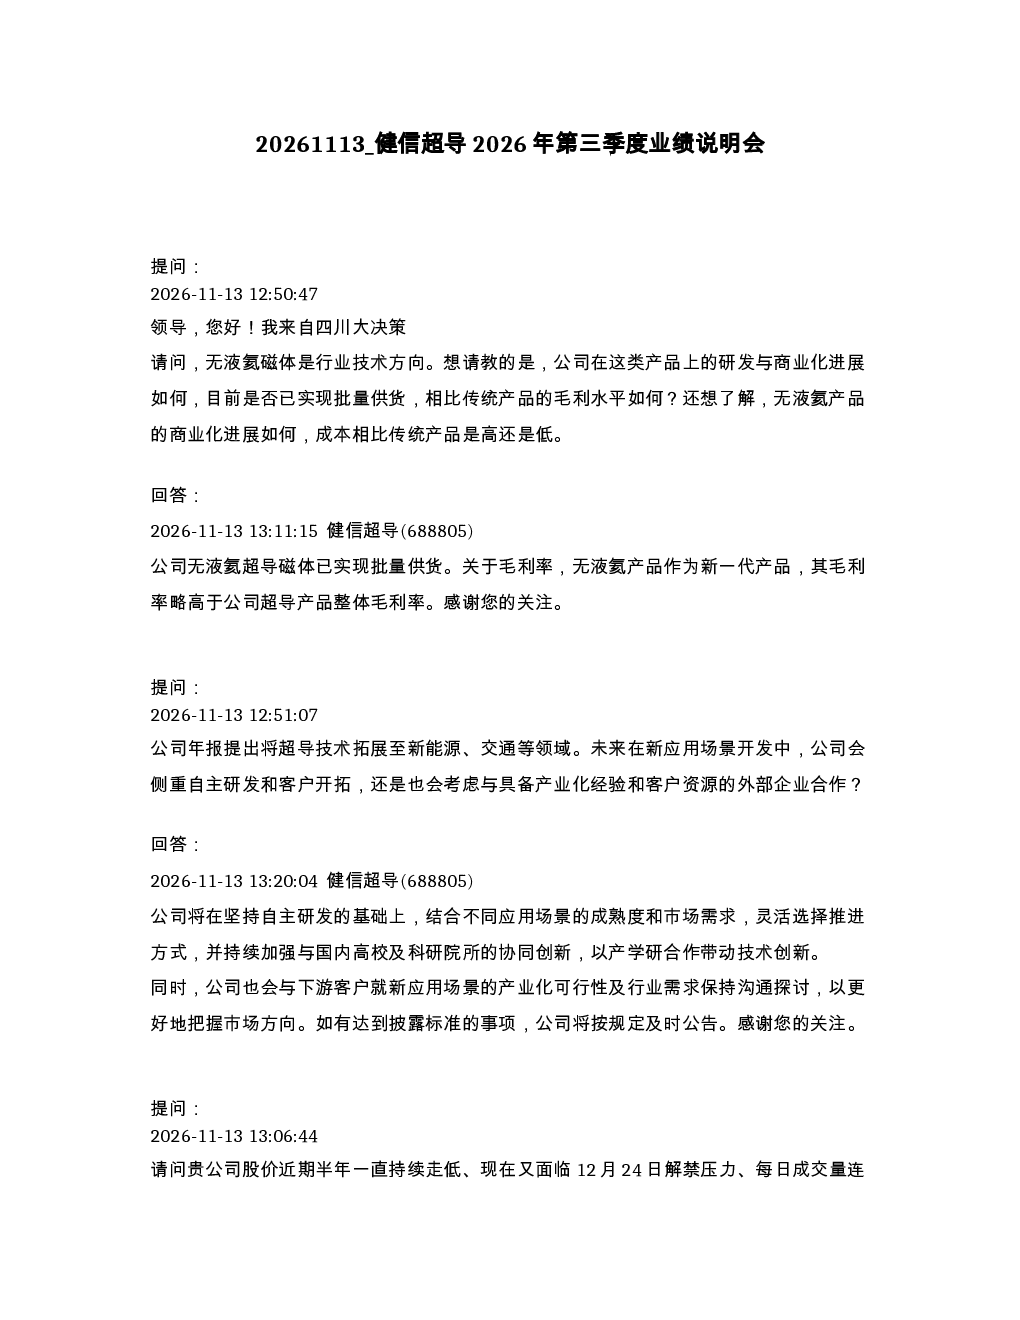
公司无液氦超导磁体已实现批量供货,毛利率略高于公司超导产品整体毛利率。商业化进展顺利,海外市场增速高于国内市场。无液氦产品作为新一代产品,成本较传统产品略高,但市场接受度高。
健信超导未来战略重点是什么?
公司将继续推动无液氦产品的渗透率提升,同时持续投入零挥发产品的迭代与结构优化,其中3.0T零挥发少液氦产品有望成为新的增长点。海外本地化交付将按计划推进,预计下半年至明年上半年完成初步建设。研发方面,3T少液氦超导磁体常规口径和大口径完成设计转换并开始量产;低温超导技术在风力发电领域的应用原理已验证,具备技术可行性。
健信超导业绩增长的主要驱动因素是什么?
前三季度业绩增长主要得益于主营业务收入增长、产品结构优化及期间费用增幅低于收入增幅,整体产品附加值与盈利能力提升。无液氦产品商业化推进带动收入增长,同时成本控制有效。境外市场收入增速超过60%,Q3单季境外收入保持上半年增速。
健信超导市场现状如何?
公司主营业务收入增长,产品结构优化,无液氦产品市场接受度高,海外市场增速领先国内。合同负债增长源于经营规模扩大和订单增加,公司综合产品特性、合同条款及客户政策等因素确定预付款安排。巴西交付中心按计划推进,预计下半年至明年上半年完成初步建设。
健信超导研报存在哪些风险?
公司生产经营正常,但股价波动受多重因素影响。无液氦产品成本较传统产品略高,市场接受度存在不确定性。海外本地化交付及巴西交付中心建设存在进度风险。研发投入大,新产品的市场推广和商业化存在不确定性。公司需持续提升内在价值以实现市场价值。
你可能感兴趣
688805 健信超导 健信超导投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-11
健信超导2026年半年度业绩说明会
未知机构2026-09-11
诺诚健华2026年第三季度业绩说明会
未知机构2026-10-27
健之佳2026年第三季度业绩说明会
未知机构2026-11-02
健信超导:2026年第三季度报告
财报2026-10-30
ST信安2026年第三季度业绩说明会
未知机构2026-11-13
广信股份2026年第三季度业绩说明会
未知机构2026-11-06
麒麟信安2026年第三季度业绩说明会
未知机构2026-11-02
广信股份2026年第三季度业绩说明会
广信股份2026-11-07
立达信2026年第三季度业绩说明会
未知机构2026-11-03