猜你想问
佰仁医疗2026年第三季度业绩说明会核心内容有哪些?
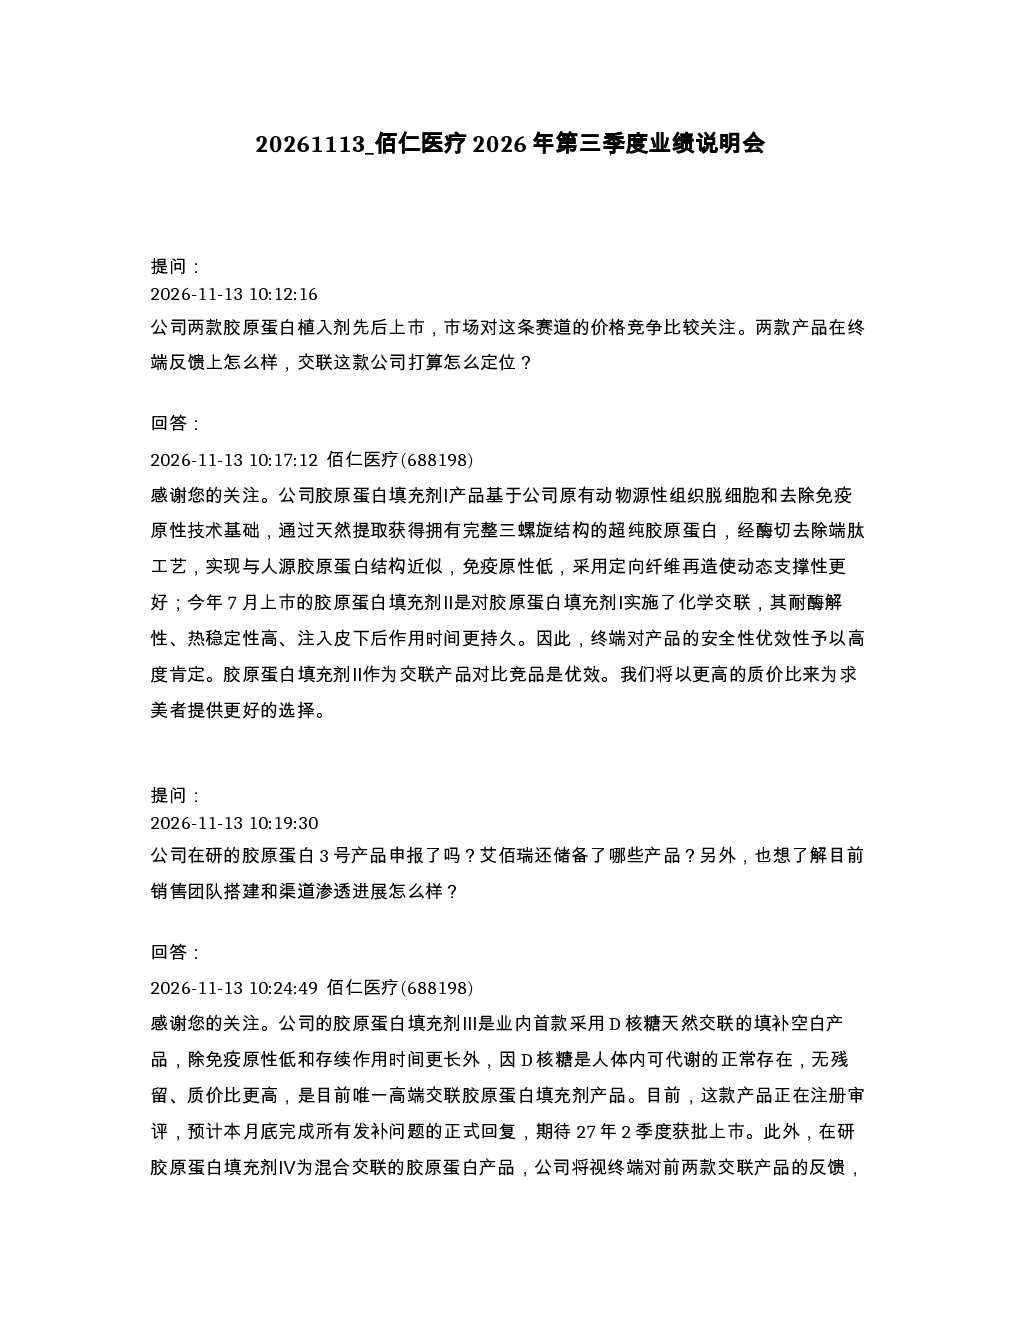
本次业绩说明会重点介绍了佰仁医疗胶原蛋白填充剂产品线,包括基于动物源性组织脱细胞技术的胶原蛋白填充剂Ⅰ,采用酶切去除端肽工艺,实现与人源胶原蛋白结构近似,免疫原性低,动态支撑性良好;胶原蛋白填充剂Ⅱ通过化学交联提升耐酶解性和热稳定性,作用时间更持久,安全性优效性高;胶原蛋白填充剂Ⅲ采用D核糖天然交联技术,免疫原性低、作用时间更长,无残留,预计2027年2季度获批上市;胶原蛋白填充剂Ⅳ为混合交联产品,将视市场反馈适时开展临床试验。此外,还介绍了限位可扩张外科瓣产品,植入量快速增长,反映医生对瓣膜病全生命周期管理理念的认可,尤其针对65岁以下二尖瓣病变患者。限位可扩瓣以环上设计优化血流动力学,限位结构预留接续治疗空间,是国内唯一多瓣位可用的可扩张外科瓣。公司还介绍了价格调整与“以量补价”策略,国谈、集采导致介入瓣、外科瓣等产品平均降价35%-40%,但三季度单季收入利润回升,体现“以量补价”效应。公司综合毛利率88.31%,与历史水平接近,主要得益于成熟的生产加工体系、多产品线成本摊薄及规模效应。销售团队与渠道进展方面,医美营销团队按计划搭建,专业团队赋能渠道,已准入头部集团6家,合作机构300余家。
胶原蛋白填充剂产品线在赛道/行业发展趋势如何?
胶原蛋白填充剂产品线在赛道/行业发展趋势方面,佰仁医疗的产品线布局较为完善,覆盖了从基础型到高端型的多种产品。胶原蛋白填充剂Ⅰ和Ⅱ分别针对不同需求,Ⅰ注重免疫原性和动态支撑性,Ⅱ注重耐酶解性和热稳定性,作用时间更持久,安全性优效性高。胶原蛋白填充剂Ⅲ采用D核糖天然交联技术,预计2027年2季度获批上市,定位高端交联产品,体现了公司在技术创新方面的持续投入。此外,公司储备多款抗衰相关填充剂产品,显示其在该赛道的长期发展潜力。整体来看,胶原蛋白填充剂赛道竞争激烈,佰仁医疗通过技术创新和产品差异化,有望在市场中占据有利地位。
业绩说明会报告重点分析了哪些方向?
业绩说明会报告重点分析了佰仁医疗的核心产品线发展情况。在胶原蛋白填充剂产品线方面,报告详细介绍了四种不同产品的技术特点和市场定位,包括胶原蛋白填充剂Ⅰ的免疫原性低、动态支撑性良好,胶原蛋白填充剂Ⅱ的耐酶解性和热稳定性高、作用时间持久,胶原蛋白填充剂Ⅲ的D核糖天然交联技术、作用时间更长、无残留,以及胶原蛋白填充剂Ⅳ的混合交联技术。在限位可扩张外科瓣产品方面,报告强调了其植入量的快速增长和临床价值,特别是针对65岁以下二尖瓣病变患者的应用。此外,报告还分析了价格调整与“以量补价”策略对收入和利润的影响,以及公司综合毛利率的稳定性。销售团队与渠道进展方面,报告介绍了医美营销团队的搭建和渠道合作情况,显示公司在市场拓展方面的积极进展。
从市场现状看,佰仁医疗的产品竞争力如何?
从市场现状看,佰仁医疗的产品竞争力较强。胶原蛋白填充剂产品线覆盖了从基础型到高端型的多种产品,满足不同客户的需求。胶原蛋白填充剂Ⅰ和Ⅱ分别针对不同需求,Ⅰ注重免疫原性和动态支撑性,Ⅱ注重耐酶解性和热稳定性,作用时间更持久,安全性优效性高。胶原蛋白填充剂Ⅲ采用D核糖天然交联技术,预计2027年2季度获批上市,定位高端交联产品,体现了公司在技术创新方面的持续投入。限位可扩张外科瓣产品植入量快速增长,反映医生对瓣膜病全生命周期管理理念的认可,且该产品是国内唯一多瓣位可用的可扩张外科瓣,具有明显的技术优势。此外,公司综合毛利率88.31%,与历史水平接近,主要得益于成熟的生产加工体系、多产品线成本摊薄及规模效应,毛利率总体稳定。这些因素共同支撑了公司产品的市场竞争力。
研报提示了哪些风险因素需要注意?
研报提示的风险因素主要集中在市场竞争和政策变化方面。胶原蛋白填充剂赛道竞争激烈,虽然佰仁医疗通过技术创新和产品差异化取得了一定优势,但仍需面对来自其他企业的竞争压力。此外,国谈、集采等政策变化可能导致产品价格下调,影响公司收入和利润。虽然公司通过“以量补价”策略应对了部分影响,但政策变化仍需持续关注。此外,新产品的研发和上市也存在一定的不确定性,如胶原蛋白填充剂Ⅲ的上市时间和市场接受度仍需进一步观察。销售团队和渠道的拓展也需要时间和资源投入,短期内可能面临挑战。这些因素均需投资者在关注公司发展时予以重视。