猜你想问
这份研报主要分析了什么内容?
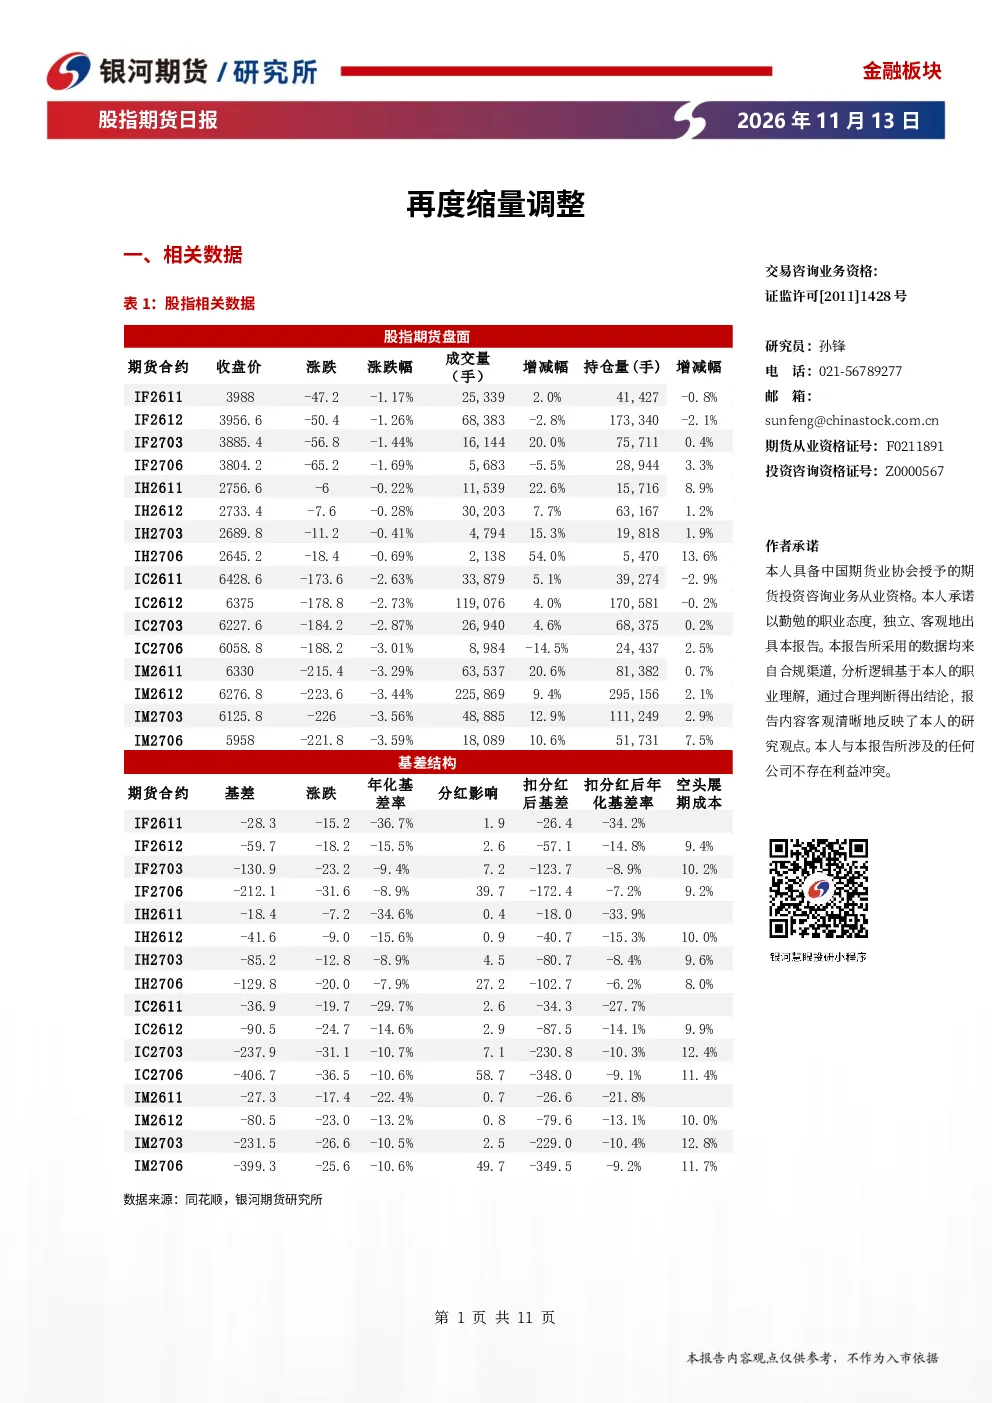
这份研报主要分析了2026年11月13日中国股指期货市场的表现。报告指出,当日主要指数震荡回落,中证500和中证1000指数跌幅较大,全市场成交额为16658亿元。股指期货主力合约普遍下跌,各品种贴水持续扩大。持仓方面,IM和IC主力席位持仓增加,显示部分资金在调整仓位。报告还分析了科技股受冲击、股票型ETF净流出等市场动态,并指出短期市场仍将震荡,等待下方支撑。
当前股指期货市场的发展趋势如何?
当前股指期货市场呈现震荡调整态势,主要受现货市场波动影响。各品种贴水持续扩大,基差随现货回落走低,主要受现货走势和交割因素影响。当月合约临近交割,进入集中移仓期,价差拉大。报告分析认为,IM、IC主力席位持仓增加显示资金在调整仓位,未来基差仍受现货影响,IF和IH贴水将随交割临近收敛。市场整体处于震荡期,需关注下方支撑位。
研报重点分析了哪些方向?
研报重点分析了股指期货与现货市场的联动性,特别是贴水扩大趋势及其成因。报告详细解读了IM、IC、IF、IH主力合约的成交量和持仓变化,指出IM和IC主力席位持仓增加,显示资金在调整仓位。同时,报告分析了科技股受冲击、股票型ETF净流出等市场动态,并探讨了基差变化与交割因素的关系。此外,报告还关注了短期市场震荡特征及下方支撑位。
当前市场现状如何判断?
当前市场现状表现为股指期货与现货市场同步震荡回落。主要指数中,中证500和中证1000指数跌幅较大,显示市场风险偏好下降。股指期货主力合约普遍下跌,各品种贴水持续扩大,持仓量变化显示资金在调整仓位。报告指出,股票型ETF净流出,市场难以获得有效支撑,短期仍将处于震荡状态,需关注下方支撑位及市场情绪变化。
研报提示了哪些风险?
研报提示了人工智能泡沫破灭、资金面逆转、经济复苏不及预期、地缘政治因素等潜在风险。报告指出,科技股受冲击引发抛压,可能加剧市场波动。股指期货各品种贴水持续扩大,基差走低,需关注交割因素对市场的影响。此外,报告还提醒投资者关注市场短期震荡特征,以及可能影响市场走势的宏观环境变化。